Dans un dossier de l'Office d'exécution, il y a deux mots qui changent tout : « signification complète ».
Tant que l'avertissement n'a pas été remis au débiteur, le créancier ne peut qu'attendre. Dès que la « signification complète » est enregistrée et que le délai a expiré, s'ouvrent les outils de recouvrement les plus durs dont dispose l'État : des ordonnances qui obligent les autorités à communiquer des informations sur la personne, des saisies partout où elle a de l'argent, des restrictions, et l'interdiction de sortie du territoire.
Dans le dossier du propriétaire du véhicule face à Mizrahi Tefahot Leasing, la « signification complète » a été enregistrée le 22 décembre 2024. Le greffier de l'Office d'exécution a jugé par la suite que ce jour-là, le propriétaire du véhicule ne se trouvait pas du tout en Israël.
Et la banque le savait.
En bref
- La banque savait : le propriétaire du véhicule a écrit à la banque et à son cabinet d'avocats, encore et encore, qu'il était à l'étranger. La dernière fois : 12 jours avant la « signification ».
- La signification : « a rencontré le débiteur », « a refusé de signer ». Le greffier : il était hors d'Israël.
- Ce qui a suivi : 33 saisies, l'exécution d'une saisie auprès de l'Institut national d'assurance, des ordonnances enjoignant au Registre de la population et au Registre foncier de communiquer des informations sur lui, et cinq restrictions, dont une interdiction de sortie du territoire.
- Aujourd'hui : dans l'en-tête du dossier, dans le système de l'Office d'exécution, il est toujours écrit « signification complète depuis le 22.12.2024 ».
Ce que la banque savait, et depuis quand
Le 7 novembre 2023, un mois après le déclenchement de la guerre, le propriétaire du véhicule a quitté Israël. Il n'est revenu que le 12 juillet 2025.
Décembre 2023. Selon le propriétaire du véhicule, dès décembre 2023 une « enquête financière » a été menée à son sujet, et il y est indiqué qu'il séjourne hors d'Israël. Lorsqu'il a demandé à accéder aux informations que la banque détient sur lui, la banque Mizrahi Tefahot et Mizrahi Tefahot Leasing ont refusé de lui communiquer l'« enquête financière » et le « rapport de vérification des antécédents », pour un seul motif : « Il s'agit d'informations échangées entre la société et ses avocats ».
17 avril 2024. Comme si cela ne suffisait pas, le propriétaire du véhicule a écrit à la banque par courriel : « Je ne suis pas dans le pays et je n'ai pas l'intention de revenir dans la période proche. Je veux solder le prêt et vendre la voiture moi-même. »
2 mai 2024. Il a écrit sur WhatsApp à la représentante du cabinet d'avocats de la banque, Chen Fisher Gabbay, qu'il avait envoyé une copie de son passeport « pour qu'il n'y ait pas de significations inconnues dans le dossier », et l'a informée qu'il n'habitait plus à son ancienne adresse.
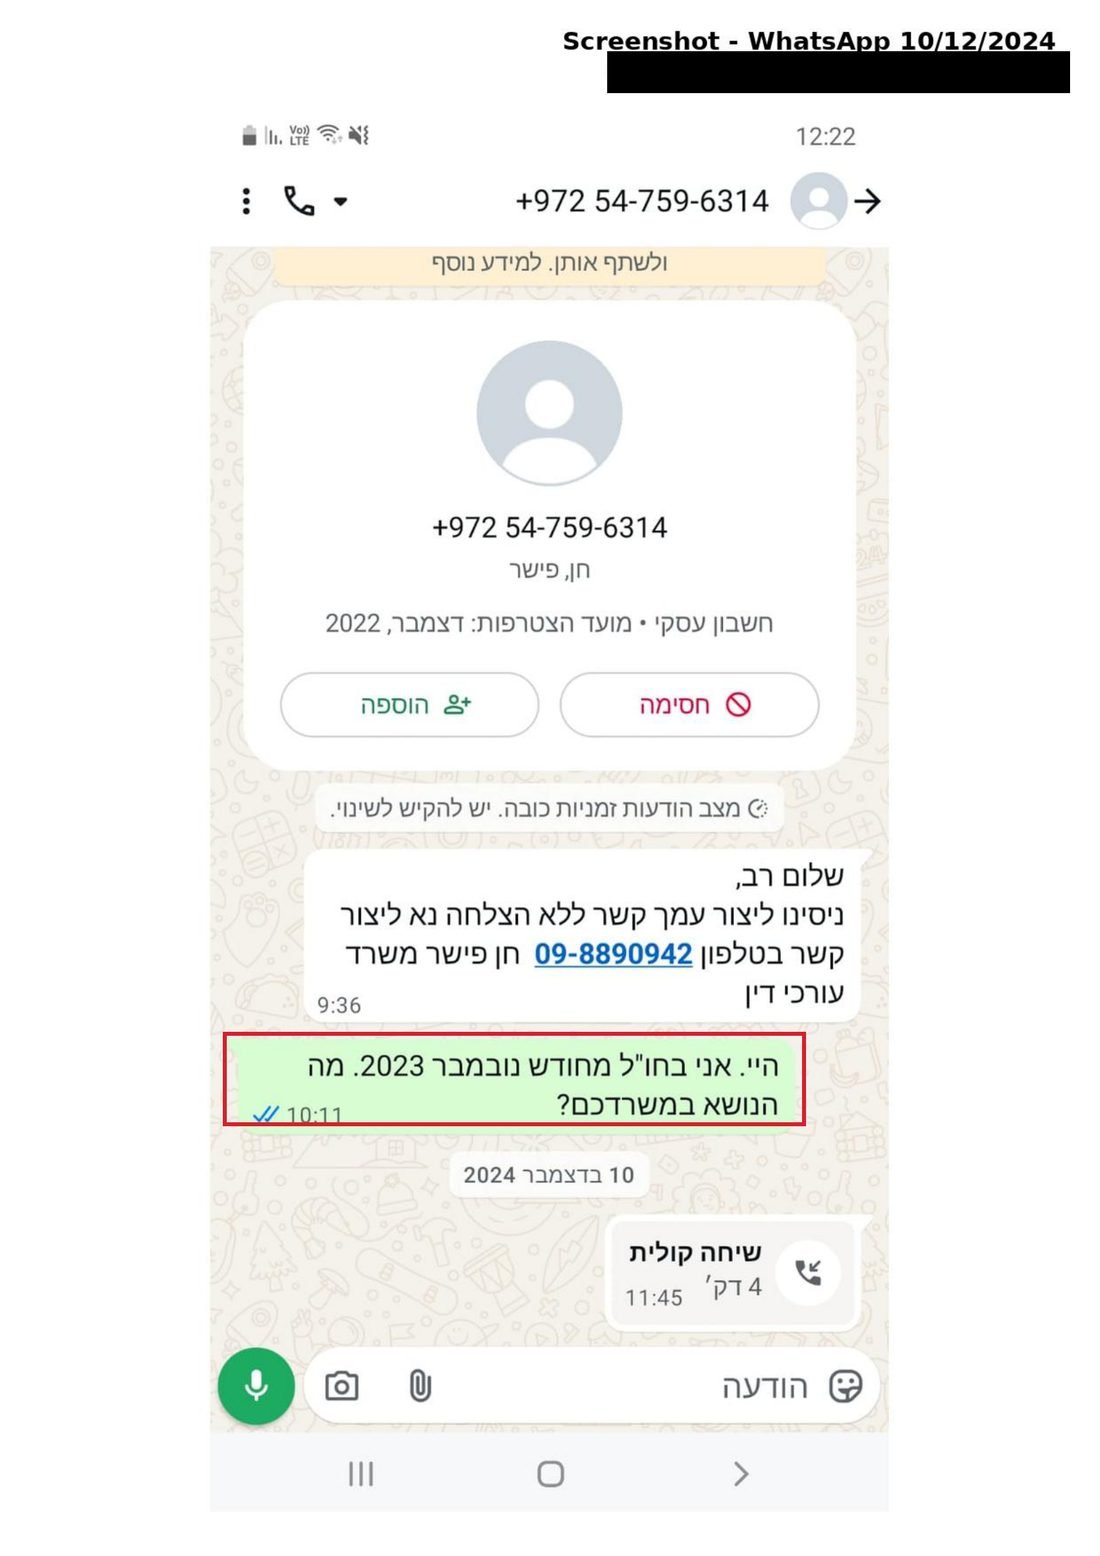
10 décembre 2024. Le cabinet d'avocats l'a de nouveau contacté sur WhatsApp. Il a répondu : « Salut. Je suis à l'étranger depuis novembre 2023. C'est à quel sujet dans votre cabinet ? »
Autrement dit, la banque et son service de recouvrement, par l'intermédiaire du cabinet d'avocats, savaient par écrit où se trouvait le client.
12 jours plus tard : « signification complète »
15 décembre 2024. Cinq jours après le message WhatsApp, un dossier d'effets de commerce de 178,075.22 NIS a été ouvert contre le propriétaire du véhicule.
22 décembre 2024. Il a été rapporté au dossier qu'un huissier s'était rendu à son ancienne adresse et avait « rencontré le débiteur », et que le propriétaire du véhicule avait « reçu les documents et refusé de signer ». Le 20 janvier 2025, le système de l'Office d'exécution a été mis à jour manuellement : l'avertissement, « a refusé de signer », signification le 22.12.2024. Depuis ce moment, le dossier est au statut de « signification complète ».
Ce que la « signification » a permis d'ouvrir
| Date | Ce que le créancier a demandé | Ce qui a été accordé |
|---|---|---|
| 29.01.2025 | 33 saisies auprès de tiers | Accordées |
| 06.02.2025 | Exécution d'une saisie auprès de l'Institut national d'assurance | Accordée le 09.02.2025 |
| 12.02.2025 | Ordonnance de communication d'informations du Registre de la population | Accordée le 18.02.2025 : « Les informations seront remises au créancier » |
| 12.02.2025 | Ordonnance de communication d'informations du Registre foncier | Accordée le 18.02.2025 : « Les informations seront remises au créancier » |
| 06.07.2025 | Saisie du véhicule et restrictions | Cinq restrictions, dont une interdiction de sortie du territoire et une restriction sur une carte de paiement |
Tout cela a été fait alors que le propriétaire du véhicule était à l'étranger, et alors que la banque le savait.
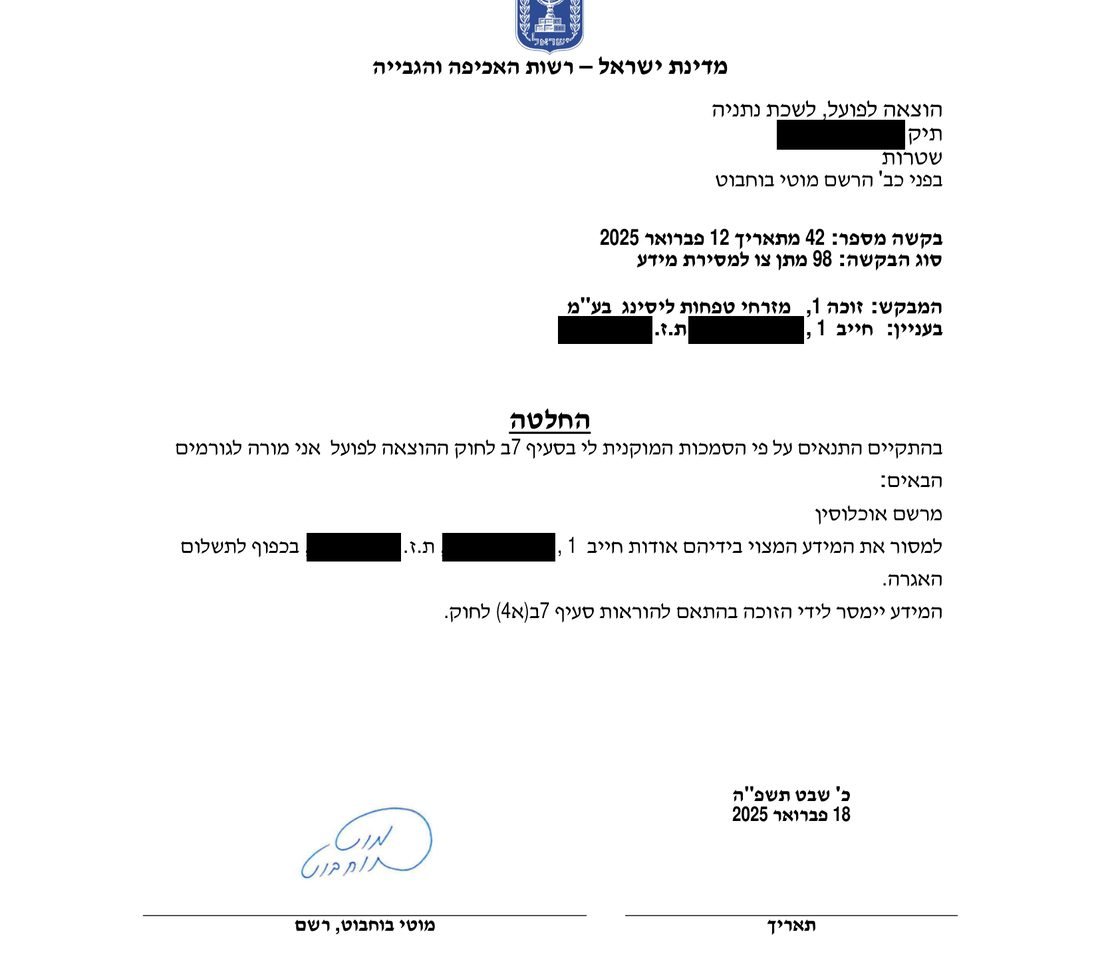
Le 12 juillet 2025, il est revenu en Israël et a découvert qu'il était interdit de sortie du territoire et que ses comptes étaient saisis.
Le greffier : il était à l'étranger
Le 21 octobre 2025, le greffier de l'Office d'exécution a statué :
« À la date de signification de l'avertissement rapportée par le créancier (22.12.2024), le débiteur se trouvait hors des frontières de l'État Israël »
Le greffier a ordonné « l'annulation de toutes les procédures accomplies dans le dossier », et a annulé les cinq restrictions.
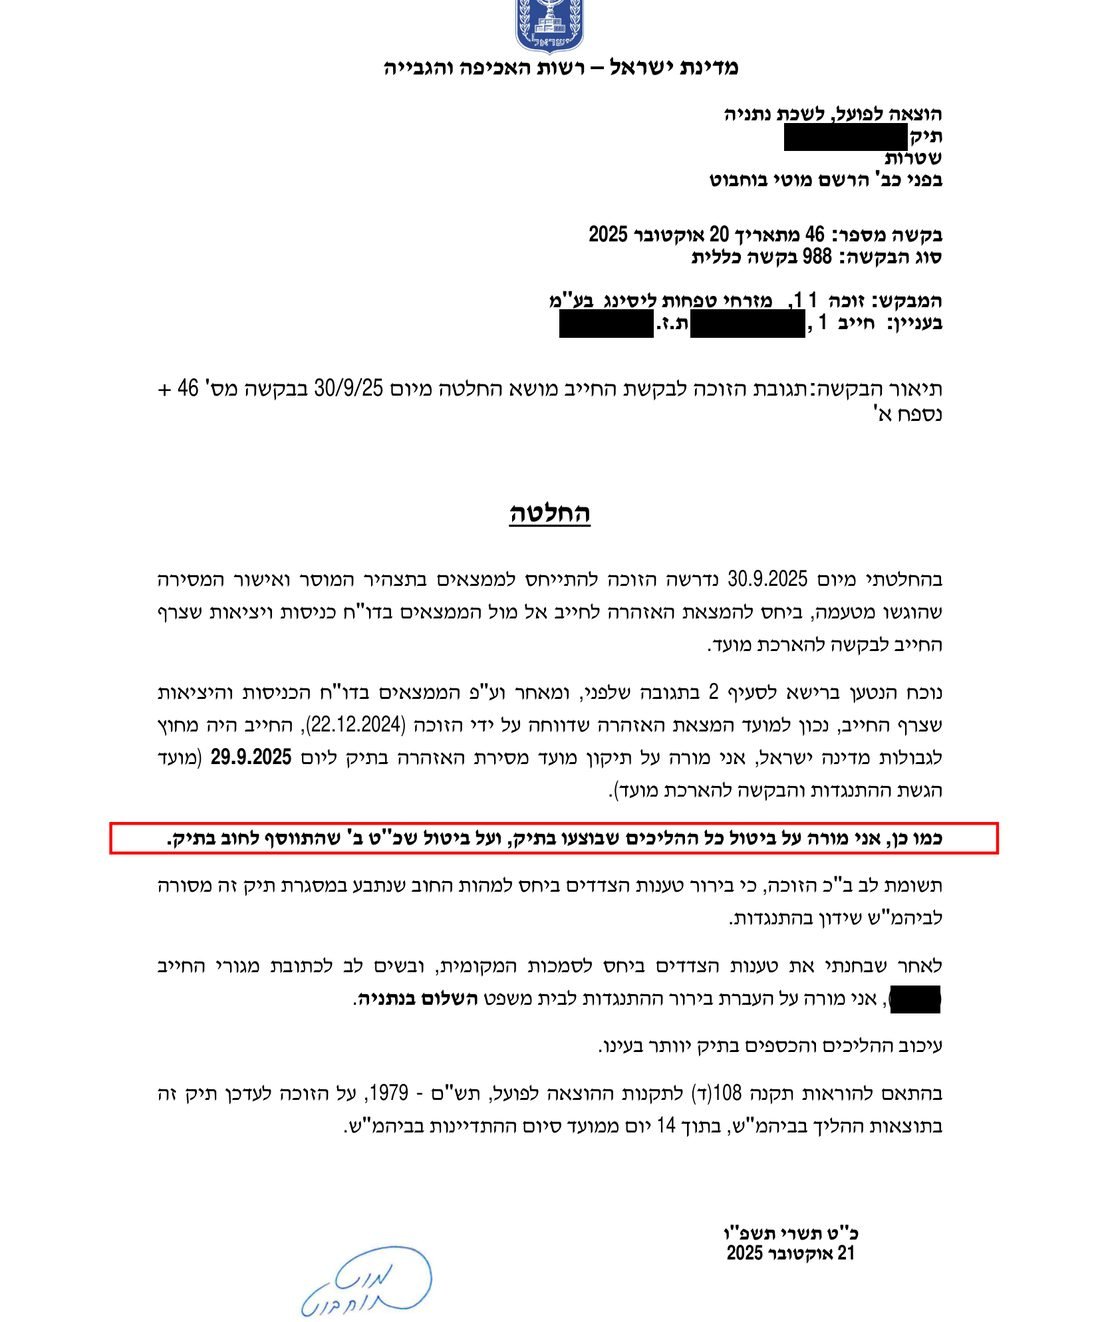
Mais les informations avaient déjà été communiquées. Ce que le Registre de la population et le Registre foncier ont transmis au créancier ne peut pas être repris. Et dans l'en-tête du dossier, dans le système de l'Office d'exécution, il est toujours inscrit, en octobre 2026 : « signification complète depuis le 22.12.2024 ». En juin 2026, après la reprise des procédures, deux nouvelles ordonnances de communication d'informations à son sujet ont été rendues.
Le consentement, ou l'autorisation légale
La Loi sur la protection de la vie privée s'ouvre sur une seule phrase : « Nul ne portera atteinte à la vie privée d'autrui sans son consentement ».
L'Autorité de protection de la vie privée a précisé dans une prise de position de février 2026 que la collecte et l'utilisation d'informations personnelles « peuvent être effectuées en vertu d'une autorisation légale ou avec le consentement de la personne concernée », et qu'une atteinte à la vie privée « en l'absence d'autorisation légale ou de consentement constitue une violation des dispositions de la loi ». Il y est en outre établi que la collecte et l'utilisation d'informations personnelles qui ne s'accompagnent pas d'un consentement valable ou d'une autorisation légale « constituent un délit civil et sont susceptibles de constituer une infraction pénale ».
Le consentement. Le contrat sur lequel repose le prêt a été signé en 2021 avec Igud Leasing, et selon le propriétaire du véhicule il ne contient aucune disposition régissant la collecte et le traitement d'informations personnelles le concernant à des fins de recouvrement, ni leur transmission à des tiers.
L'autorisation légale. La Loi sur l'exécution habilite le greffier à rendre des ordonnances de communication d'informations, des restrictions et une interdiction de sortie du territoire uniquement après que l'avertissement a été signifié au débiteur et que le délai qui y est fixé a expiré. Cette autorisation repose entièrement sur une seule chose : la signification. Ici, le greffier lui-même a jugé qu'à la date de la signification, le propriétaire du véhicule se trouvait hors d'Israël.
Lorsque la signification n'a pas eu lieu, le fondement de l'autorisation disparaît. Et lorsqu'il n'y a ni consentement ni autorisation, il ne reste que des informations personnelles collectées sur une personne, transmises au créancier et utilisées contre elle.
Quand il a demandé à savoir ce que l'on sait de lui
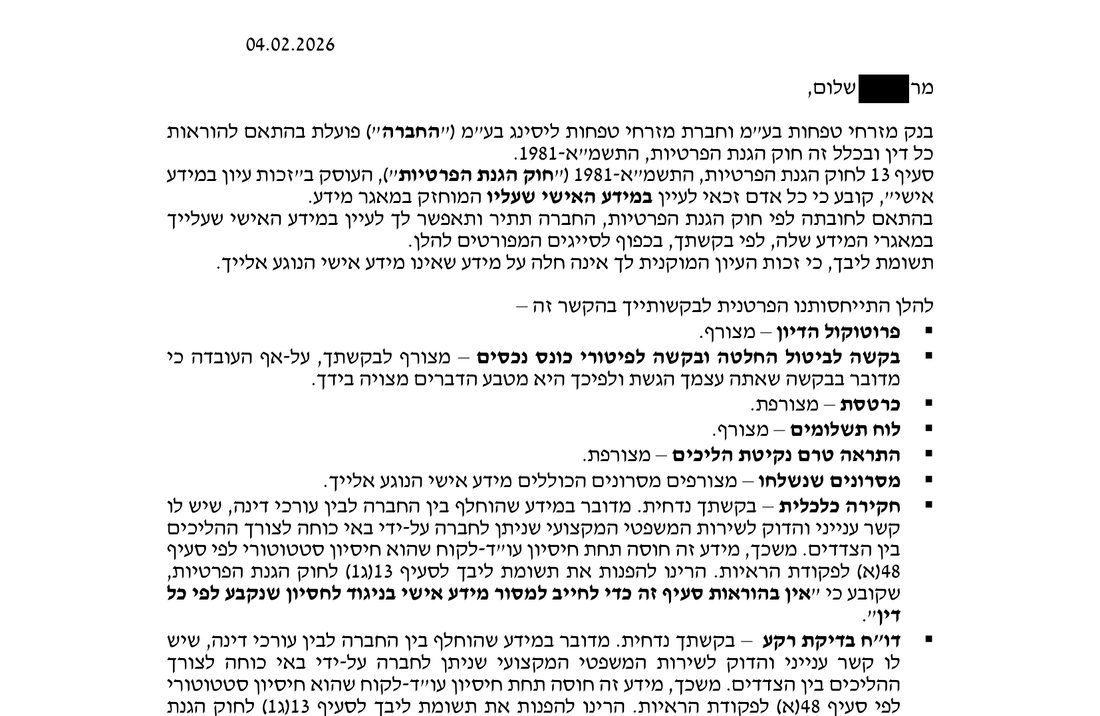
En janvier 2026, le propriétaire du véhicule s'est adressé à la banque, à la société de leasing et au cabinet d'avocats, et a demandé à accéder aux informations qu'ils détiennent sur lui, comme le permet la Loi sur la protection de la vie privée.
Le cabinet d'avocats a répondu qu'il agit en tant que mandataire du créancier, et que « toutes les informations transmises à notre cabinet sont couvertes par le secret professionnel entre l'avocat et son client, ce qui suffit non seulement à dispenser notre cabinet, mais aussi à l'empêcher de divulguer les informations et leur source ».
La banque et la société de leasing lui ont remis des relevés de compte et un journal des demandes, mais ni l'enquête financière ni le rapport de vérification des antécédents. À une nouvelle demande, la banque a répondu que la loi « ne vous confère pas le droit d'exiger des informations a posteriori ... ou de mener une “partie de pêche” ».
La question
Une banque peut-elle, par l'intermédiaire de sa société de recouvrement et de son cabinet d'avocats, s'arroger le droit de porter atteinte à la vie privée de son client, de demander des informations à son sujet aux autorités de l'État, de saisir son argent et de l'empêcher de quitter le pays, alors qu'elle sait que le client ne se trouve pas du tout en Israël, et alors qu'aucun droit de ce type ne lui est né, ni en vertu d'un consentement ni en vertu de la loi ?
À propos de cet article : L'article repose sur les pièces du dossier de l'Office d'exécution (décisions du greffier, demandes du créancier, données du système de l'Office d'exécution telles que consultées en octobre 2026), le certificat de l'Autorité de la population, la correspondance du propriétaire du véhicule avec la banque et avec le cabinet d'avocats, les réponses de la banque aux demandes d'accès, et la prise de position de l'Autorité de protection de la vie privée du 25 février 2026. Ce qui est rapporté au nom du propriétaire du véhicule constitue sa version. Les citations sont reproduites fidèlement, y compris le terme « le débiteur » figurant dans les documents originaux. Les numéros de dossiers et les éléments d'identification du propriétaire du véhicule ont été caviardés dans les documents présentés. L'article a été rédigé avec l'aide de l'intelligence artificielle sur la base des documents, puis vérifié et approuvé par le propriétaire du véhicule. Cette version française est une traduction de l'article original en hébreu réalisée avec l'aide de l'intelligence artificielle ; les citations ont été traduites de l'hébreu. La version hébraïque fait foi.