בתיק הוצאה לפועל יש שתי מילים שמשנות הכל: "מסירה מלאה".
כל עוד האזהרה לא נמסרה לחייב, הזוכה יכול לחכות. מהרגע שנרשמה "מסירה מלאה" והמועד חלף, נפתחים כלי הגבייה הקשים ביותר שיש למדינה: צווים שמחייבים רשויות למסור מידע על האדם, עיקולים בכל מקום שיש לו כסף, הגבלות, ועיכוב יציאה מהארץ.
בתיק של בעל הרכב נגד מזרחי טפחות ליסינג, ה"מסירה המלאה" נרשמה ב־22 בדצמבר 2024. רשם ההוצאה לפועל קבע מאוחר יותר שבאותו יום בעל הרכב כלל לא היה בישראל.
והבנק ידע את זה.
בקצרה
- הבנק ידע: בעל הרכב כתב לבנק ולמשרד עורכי הדין שלו, שוב ושוב, שהוא בחו"ל. הפעם האחרונה: 12 ימים לפני ה"מסירה".
- המסירה: "פגש את החייב", "סרב לחתום". הרשם: הוא היה מחוץ לישראל.
- מה בא אחריה: 33 עיקולים, מימוש עיקול בביטוח הלאומי, צווים למרשם האוכלוסין ולרשם המקרקעין למסור מידע עליו, וחמש הגבלות, בהן עיכוב יציאה מהארץ.
- היום: בכותרת התיק במערכת ההוצאה לפועל עדיין כתוב "מסירה מלאה מתאריך 22.12.2024".
מה הבנק ידע, ומתי
ב־7 בנובמבר 2023, חודש אחרי פרוץ המלחמה, יצא בעל הרכב מישראל. הוא שב רק ב־12 ביולי 2025.
דצמבר 2023. לפי בעל הרכב, כבר בדצמבר 2023 נערכה עליו "חקירה כלכלית", ובה צוין שהוא שוהה מחוץ לישראל. כשביקש לעיין במידע שהבנק מחזיק עליו, סירבו בנק מזרחי טפחות ומזרחי טפחות ליסינג למסור לו את "החקירה הכלכלית" ואת "דו"ח בדיקת הרקע", בנימוק אחד: "מדובר במידע שהוחלף בין החברה לבין עורכי דינה".
17 באפריל 2024. אם לא די בכך, בעל הרכב כתב לבנק במייל: "אני לא נמצא בארץ ואין לי כוונה לחזור בתקופה הקרובה. אני רוצה לסלק את ההלוואה ולמכור את הרכב עצמאית."
2 במאי 2024. הוא כתב בוואטסאפ לנציגת משרד עורכי הדין של הבנק, חן פישר גבאי, ששלח צילום דרכון "כדי שלא יהיו לי מסירות לא ידועות בתיק", והודיע שאינו גר עוד בכתובתו הקודמת.
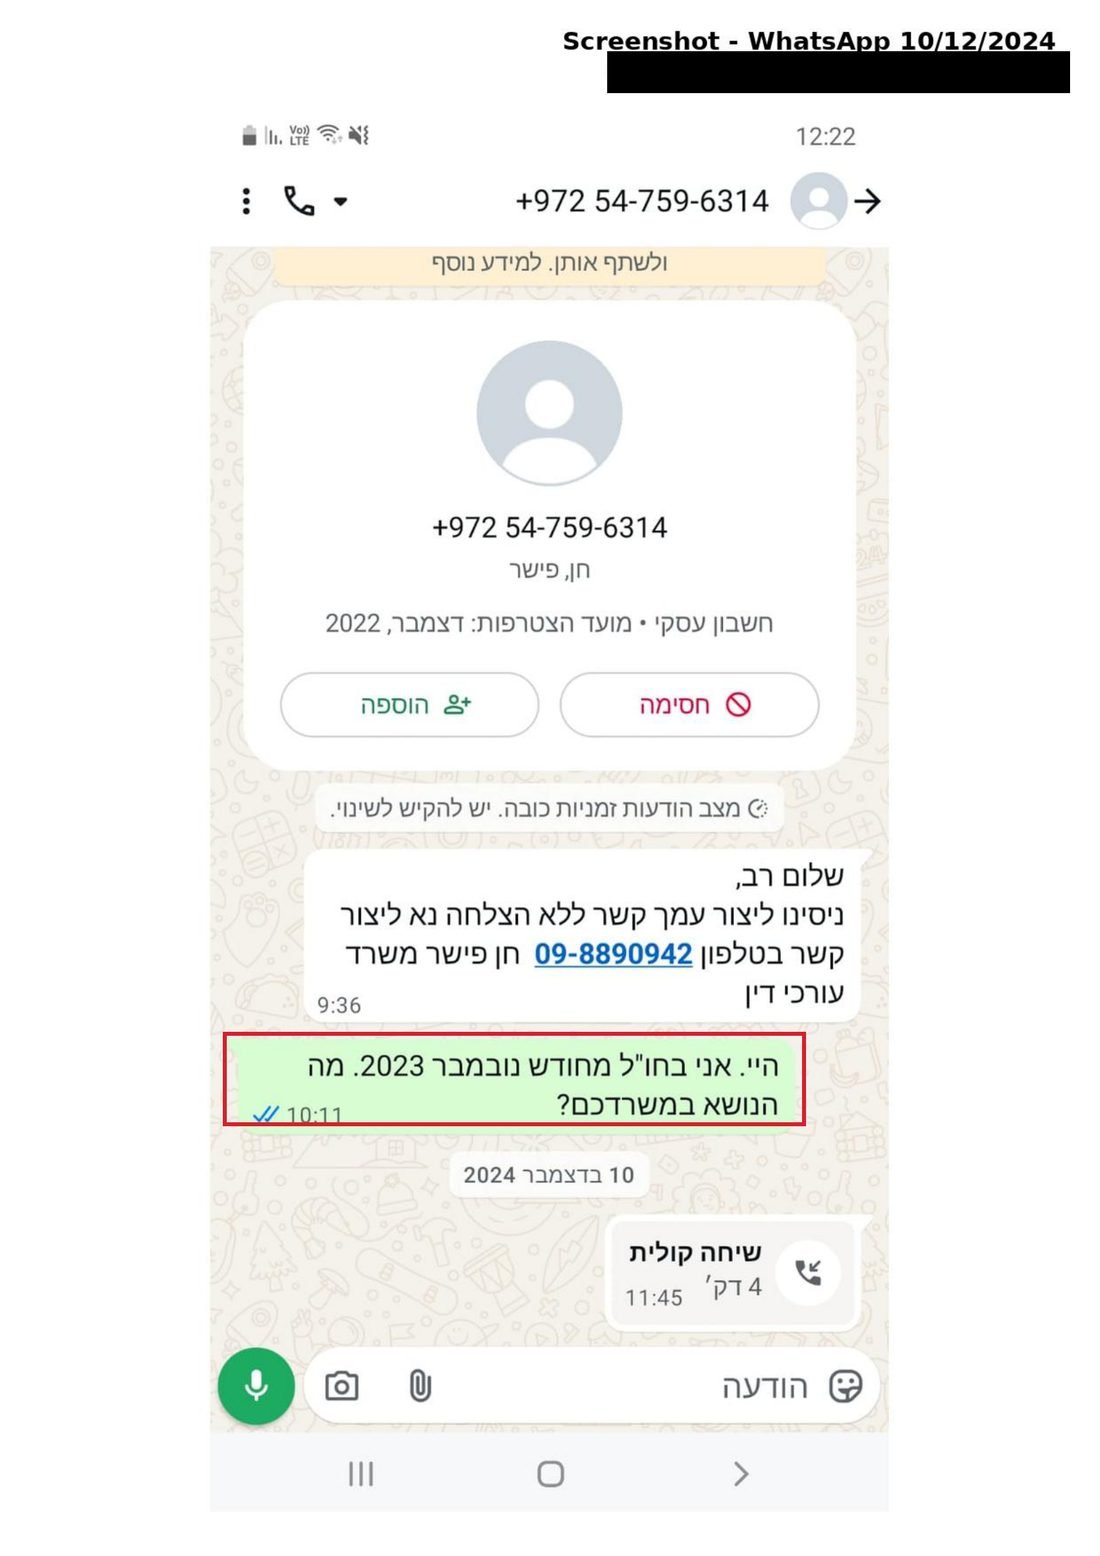
10 בדצמבר 2024. משרד עורכי הדין פנה אליו שוב בוואטסאפ. הוא השיב: "היי. אני בחו"ל מחודש נובמבר 2023. מה הנושא במשרדכם?"
כלומר, הבנק ומחלקת הגבייה שלו, באמצעות משרד עורכי הדין, ידעו בכתב היכן הלקוח נמצא.
12 ימים אחר כך: "מסירה מלאה"
15 בדצמבר 2024. חמישה ימים אחרי ההודעה בוואטסאפ, נפתח נגד בעל הרכב תיק שטר על 178,075.22 ש"ח.
22 בדצמבר 2024. דווח לתיק כי שליח הגיע לכתובתו הקודמת, "פגש את החייב", ובעל הרכב "קבל את המסמכים וסרב לחתום". ב־20 בינואר 2025 עודכנה מערכת ההוצאה לפועל ידנית: האזהרה "סרב לחתום", מסירה ב־22.12.2024. מאותו רגע התיק במצב של "מסירה מלאה".
מה נפתח בזכות ה"מסירה"
| מועד | מה ביקש הזוכה | מה ניתן |
|---|---|---|
| 29.01.2025 | 33 עיקולים אצל צדדים שלישיים | אושרו |
| 06.02.2025 | מימוש עיקול אצל המוסד לביטוח לאומי | אושר ב־09.02.2025 |
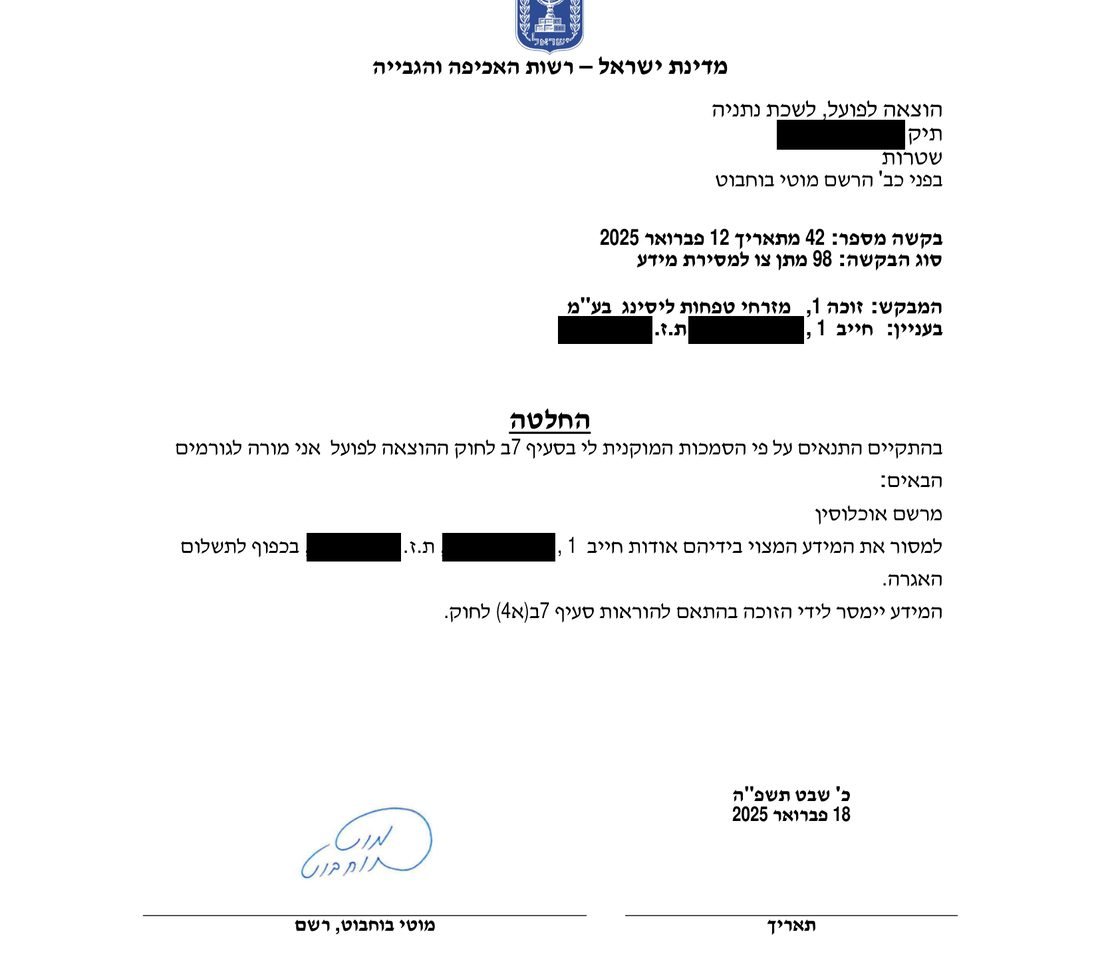
| 12.02.2025 | צו למסירת מידע ממרשם האוכלוסין | אושר ב־18.02.2025: "המידע יימסר לידי הזוכה" |
| 12.02.2025 | צו למסירת מידע מרשם המקרקעין | אושר ב־18.02.2025: "המידע יימסר לידי הזוכה" |
| 06.07.2025 | עיקול רכב והגבלות | חמש הגבלות, בהן עיכוב יציאה מהארץ והגבלה על כרטיס חיוב |
כל אלה נעשו בזמן שבעל הרכב היה בחו"ל, ובזמן שהבנק ידע זאת.
ב־12 ביולי 2025 הוא חזר לישראל, ומצא שיציאתו מהארץ מעוכבת וחשבונותיו מעוקלים.
הרשם: הוא היה בחו"ל
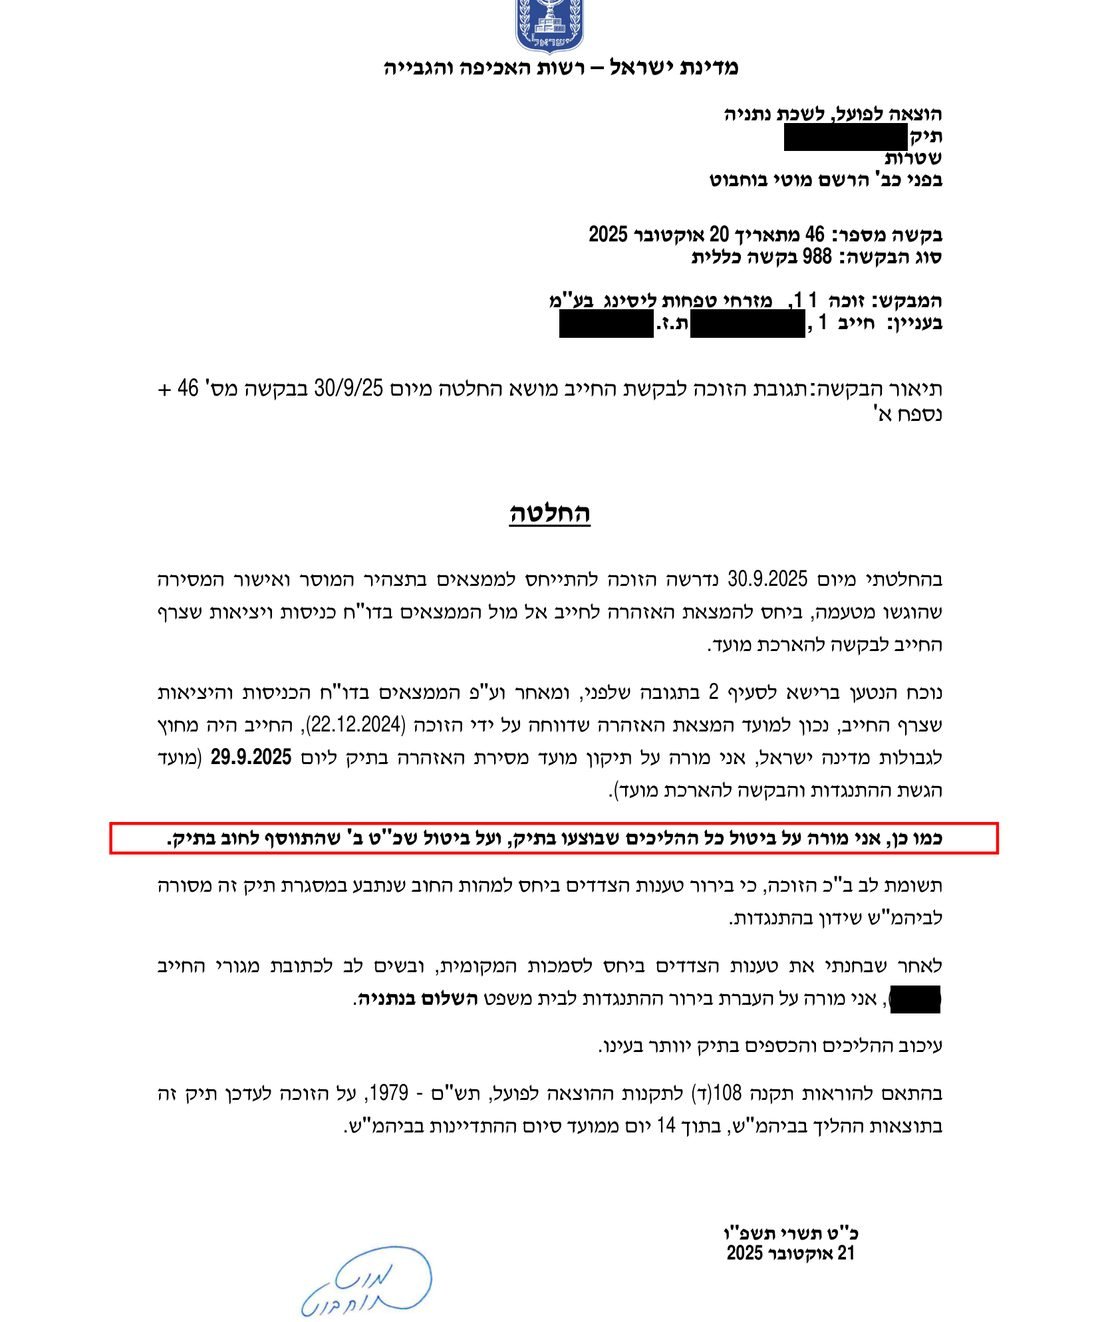
ב־21 באוקטובר 2025 קבע רשם ההוצאה לפועל:
"נכון למועד המצאת האזהרה שדווחה על ידי הזוכה (22.12.2024), החייב היה מחוץ לגבולות מדינה ישראל"
הרשם הורה "על ביטול כל ההליכים שבוצעו בתיק", וביטל את חמש ההגבלות.
אבל המידע כבר נמסר. את מה שמרשם האוכלוסין ורשם המקרקעין העבירו לזוכה, אי אפשר להחזיר. ובכותרת התיק במערכת ההוצאה לפועל, נכון לאוקטובר 2026, עדיין רשום: "מסירה מלאה מתאריך 22.12.2024". ביוני 2026, אחרי חידוש ההליכים, ניתנו שני צווים נוספים למסירת מידע עליו.
הסכמה, או הסמכה בדין
חוק הגנת הפרטיות פותח במשפט אחד: "לא יפגע אדם בפרטיות של זולתו ללא הסכמתו".
הרשות להגנת הפרטיות הבהירה בגילוי דעת מפברואר 2026 כי איסוף ושימוש במידע אישי "יכולים להיעשות מכוח הסמכה בדין או בהסכמת נושא המידע", וכי פגיעה בפרטיות "בהיעדר הסמכה חוקית או הסכמה מהווה הפרה של הוראות החוק". עוד נקבע שם כי איסוף ושימוש במידע אישי שאינם מלווים בהסכמה תקפה או בהסמכה בדין "מהווים עוולה אזרחית ועשויים להוות עבירה פלילית".
הסכמה. ההסכם שעליו נשענת ההלוואה נחתם בשנת 2021 עם אגוד ליסינג, ולפי בעל הרכב אין בו כל הוראה המסדירה איסוף ועיבוד של מידע אישי עליו לצורכי גבייה, או מסירתו לצדדים שלישיים.
הסמכה בדין. חוק ההוצאה לפועל מסמיך את הרשם לתת צווי מידע, הגבלות ועיכוב יציאה מהארץ רק אחרי שהאזהרה הומצאה לחייב והמועד שנקבע בה חלף. ההסמכה הזו נשענת כולה על דבר אחד: המסירה. כאן, הרשם עצמו קבע שבמועד המסירה החייב היה מחוץ לישראל.
כשהמסירה לא התקיימה, נשמט הבסיס להסמכה. וכשאין הסכמה ואין הסמכה, נשאר רק מידע אישי שנאסף על אדם, הועבר לנושה, ושימש נגדו.
כשביקש לדעת מה יודעים עליו
בינואר 2026 פנה בעל הרכב לבנק, לחברת הליסינג ולמשרד עורכי הדין, וביקש לעיין במידע שהם מחזיקים עליו, כפי שמתיר חוק הגנת הפרטיות.
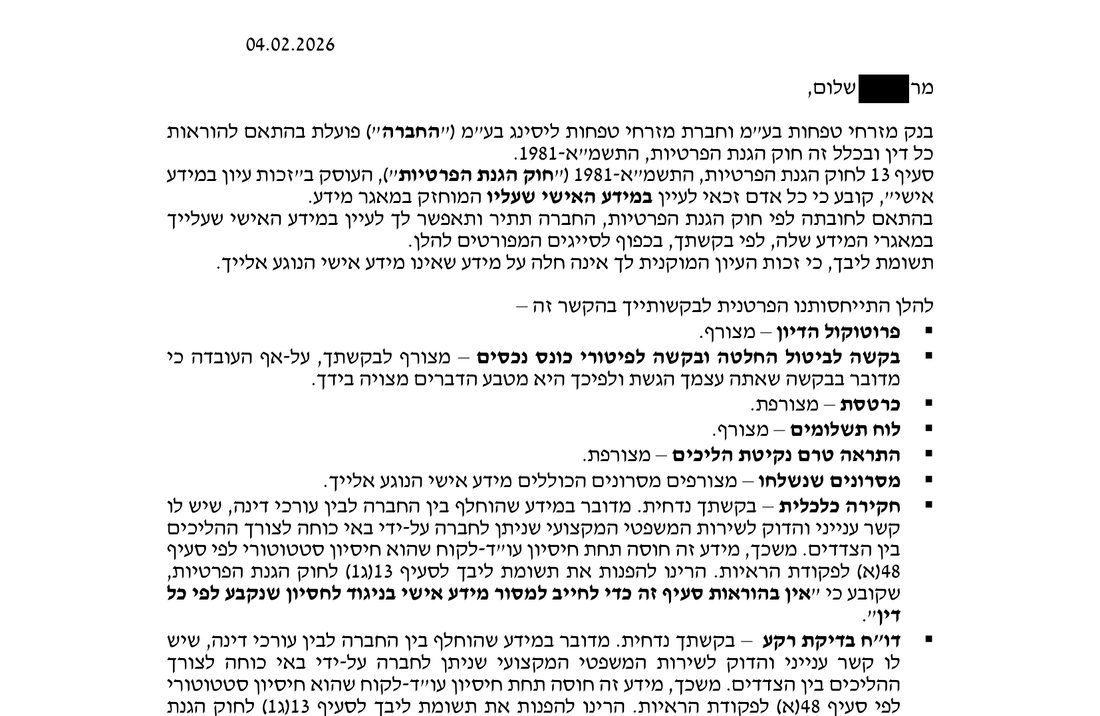
משרד עורכי הדין השיב כי הוא פועל כשלוח של הנושה, וכי "כל המידע שהועבר למשרדנו חוסה תחת חיסיון עו"ד-לקוח, מה שדי בו לא רק כדי לפטור משרדנו אלא אף למנוע ממנו גילוי המידע ומקורו".
הבנק וחברת הליסינג מסרו לו כרטסות ויומן פניות, אבל לא את החקירה הכלכלית ולא את דו"ח בדיקת הרקע. על בקשה נוספת השיב הבנק כי החוק "אינו מקנה לך זכות לדרוש מידע בדיעבד ... או לנהל 'מסע דייג'".
השאלה
האם רשאי בנק, באמצעות חברת הגבייה שלו ומשרד עורכי הדין שלו, להקים לעצמו זכות לפגוע בפרטיות לקוחו, לבקש עליו מידע מרשויות המדינה, לעקל את כספיו ולעכב את יציאתו מהארץ, כשהוא יודע שהלקוח כלל אינו בישראל, ושלא קמה לו זכות כזו לא מכוח הסכמה ולא מכוח החוק?
על הכתבה: הכתבה מבוססת על מסמכי תיק ההוצאה לפועל (החלטות רשם, בקשות הזוכה, נתוני מערכת ההוצאה לפועל כפי שנצפו באוקטובר 2026), תעודת רשות האוכלוסין, התכתבויות של בעל הרכב עם הבנק ועם משרד עורכי הדין, תשובות הבנק לבקשות העיון, וגילוי הדעת של הרשות להגנת הפרטיות מיום 25 בפברואר 2026. מה שמובא בשם בעל הרכב הוא גרסתו. ציטוטים מובאים כלשונם, כולל המונח "החייב" במסמכים המקוריים. מספרי תיקים ופרטים מזהים של בעל הרכב הושחרו במסמכים המוצגים. הכתבה נכתבה בסיוע בינה מלאכותית על בסיס המסמכים, ונבדקה ואושרה על ידי בעל הרכב.