Dans le New York des années 1960, des enquêteurs fédéraux ont découvert une méthode simple. Un créancier poursuit une personne, et un huissier reçoit l'acte introductif d'instance pour le signifier. L'huissier ne signifie rien, mais signe une déclaration sous serment : « Je l'ai rencontré, il a refusé de signer », ou « Je l'ai affiché sur la porte ». Le défendeur ne sait pas qu'il est poursuivi, ne se présente pas, et perd par défaut. Puis viennent les saisies.
On a appelé cette méthode Sewer Service. L'idée est que les documents auraient tout aussi bien pu être jetés à l'égout.
En Israël, dans des dossiers de l'Office d'exécution ouverts par la banque Mizrahi Tefahot et sa filiale Mizrahi Tefahot Leasing contre un seul client, six significations ont été enregistrées. Cinq d'entre elles ont été effectuées après que le client a déclaré par écrit qu'il n'habitait pas à l'adresse à laquelle elles étaient envoyées. Deux d'entre elles ont été « remises en main propre » alors qu'il était à l'étranger, comme l'ont jugé les greffiers de l'Office d'exécution eux-mêmes. Dans tous les cas, la banque et son cabinet d'avocats disposaient de son numéro de téléphone, de son adresse électronique et de son WhatsApp.
Cet article porte sur la méthode, et sur ce que montrent les documents.
En bref
- 6 significations dans trois dossiers, par trois huissiers différents, entre février 2024 et avril 2026.
- 2 d'entre elles ont été annulées : les greffiers de l'Office d'exécution ont jugé qu'au moment de la « signification à personne », le client se trouvait hors d'Israël.
- 2 formules seulement : « a reçu les documents et a refusé de signer », ou « affiché sur la porte après 3 visites ». Aucune des deux n'exige la signature du destinataire.
- La banque savait : le client a écrit à la banque et à son cabinet d'avocats qu'il était à l'étranger et qu'il n'habitait pas à l'adresse. Son numéro de téléphone est imprimé sur le formulaire de signification de la banque elle-même.
Qu'est-ce que le Sewer Service
Le terme est né à New York. Voici comment fonctionne la méthode :
1. Une adresse que le créancier sait erronée. Une ancienne adresse, un appartement que le défendeur a quitté, ou une adresse qui n'existe même pas. 2. Une déclaration sous serment de l'huissier. L'huissier déclare avoir signifié à personne, que le défendeur « a refusé de signer », ou que le document a été remis à un voisin ou à un membre de la famille. 3. Un affichage sur une porte après « trois visites », à une adresse où le défendeur n'habite pas. 4. Une impossibilité matérielle. Le défendeur n'était pas là : il était au travail, dans un avion ou à l'étranger. 5. Des procédures par défaut. Sur la base de la déclaration, on obtient un jugement, des saisies et le gel des comptes. 6. Le défendeur l'apprend tard. Il n'entend parler de la procédure que lorsque l'argent est déjà saisi, et pour l'annuler il faut une audience et un avocat.
Ce qui s'est passé aux États-Unis
1968. Le procureur fédéral du district sud de New York a enquêté sur le phénomène et a engagé des poursuites pénales contre des huissiers, des propriétaires de sociétés de signification et un avocat. L'enquête a établi qu'au moins la moitié des jugements par défaut du tribunal civil de Manhattan reposaient sur de fausses déclarations de signification. Les condamnations ont été confirmées en appel (United States v. Wiseman, 1971).
L'enquêteur principal a écrit à l'époque une phrase qui reste d'actualité : la méthode n'aurait pas pu être aussi répandue sans que les avocats des demandeurs en aient connaissance.
2009 à 2010. Le procureur général de l'État de New York, Andrew Cuomo, a engagé des poursuites contre la société de signification American Legal Process et contre son propriétaire. Quelque cent mille jugements reposaient sur ses déclarations. En 2010, le propriétaire, William Singler, a plaidé coupable de fraude et a été condamné à un an de prison. Parallèlement, 35 cabinets d'avocats qui avaient eu recours aux services de la société ont été poursuivis, avec une demande d'annulation de quelque cent mille jugements. Cuomo a déclaré que des personnes avaient perdu leurs comptes bancaires, leurs salaires et leurs logements « parce qu'on leur avait refusé la possibilité de se présenter devant le tribunal ».
2015 à 2016. Dans l'action collective Sykes v. Mel S. Harris, un acheteur de créances, un cabinet d'avocats et une société de signification ont été poursuivis ensemble. Les preuves étaient du même type que celles que vous trouverez dans cet article :
- Des huissiers qui « se trouvaient à deux endroits en même temps ».
- Des significations effectuées à des intervalles de temps qui ne permettaient pas de se déplacer de l'une à l'autre.
- 2,915 significations effectuées avant même d'avoir été commandées.
- Le responsable des systèmes d'information du cabinet d'avocats signait des déclarations « en connaissance personnelle » au rythme d'environ vingt par heure, sans les vérifier.
La transaction : environ 60 millions de dollars d'indemnisation, et une demande d'annulation d'environ 192 mille jugements.
Après le scandale, la ville de New York a obligé les huissiers à porter un GPS qui enregistre où ils se trouvaient réellement, et à tenir un registre électronique de chaque signification. En Israël, le formulaire de déclaration de l'huissier mentionne des « photographies comportant une indication de l'heure et du lieu », mais seulement lorsque la signification est déposée sous forme de rapport et non de déclaration sous serment. Aucune photographie de ce type n'a été trouvée dans les dossiers dont traite cet article.
Le contexte
Le prêt automobile a été accordé en 2021 par Igud Leasing. La banque Igud a été fusionnée dans Mizrahi Tefahot, et la société a pris le nom de Mizrahi Tefahot Leasing Ltd., filiale de la banque. Les procédures ont été conduites par le cabinet d'avocats Chen Fisher Gabbay. Un avocat du cabinet a également été nommé séquestre du véhicule. Un troisième dossier a été ouvert par la banque elle-même, au titre d'un compte courant.
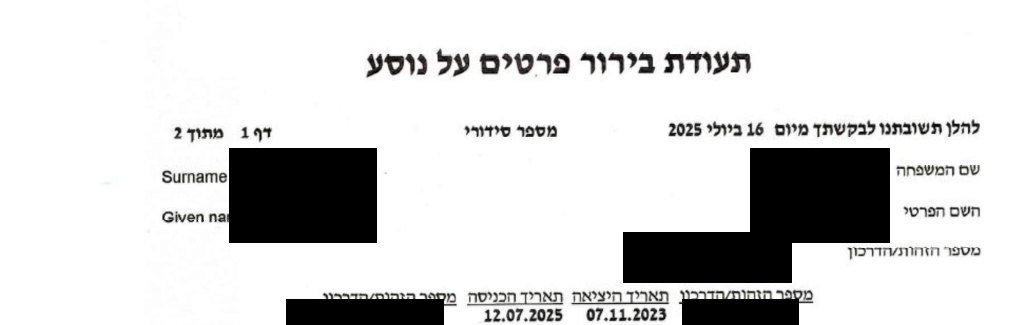
7 novembre 2023. Un mois après le déclenchement de la guerre, le client a quitté Israël. Il est revenu le 12 juillet 2025. Les dates figurent dans un certificat officiel de l'Autorité de la population et de l'immigration.
Ce que la banque savait, et depuis quand
- 17 avril 2024, dans un courriel à la banque : « Je ne suis pas dans le pays et je n'ai pas l'intention de revenir dans la période proche ».
- 2 mai 2024, sur WhatsApp à la représentante du cabinet d'avocats : il a envoyé une copie de son passeport « pour qu'il n'y ait pas de significations inconnues dans le dossier », et a indiqué qu'il n'habitait plus à son ancienne adresse.
- 10 décembre 2024, réponse à un message du cabinet d'avocats : « Salut. Je suis à l'étranger depuis novembre 2023 ».
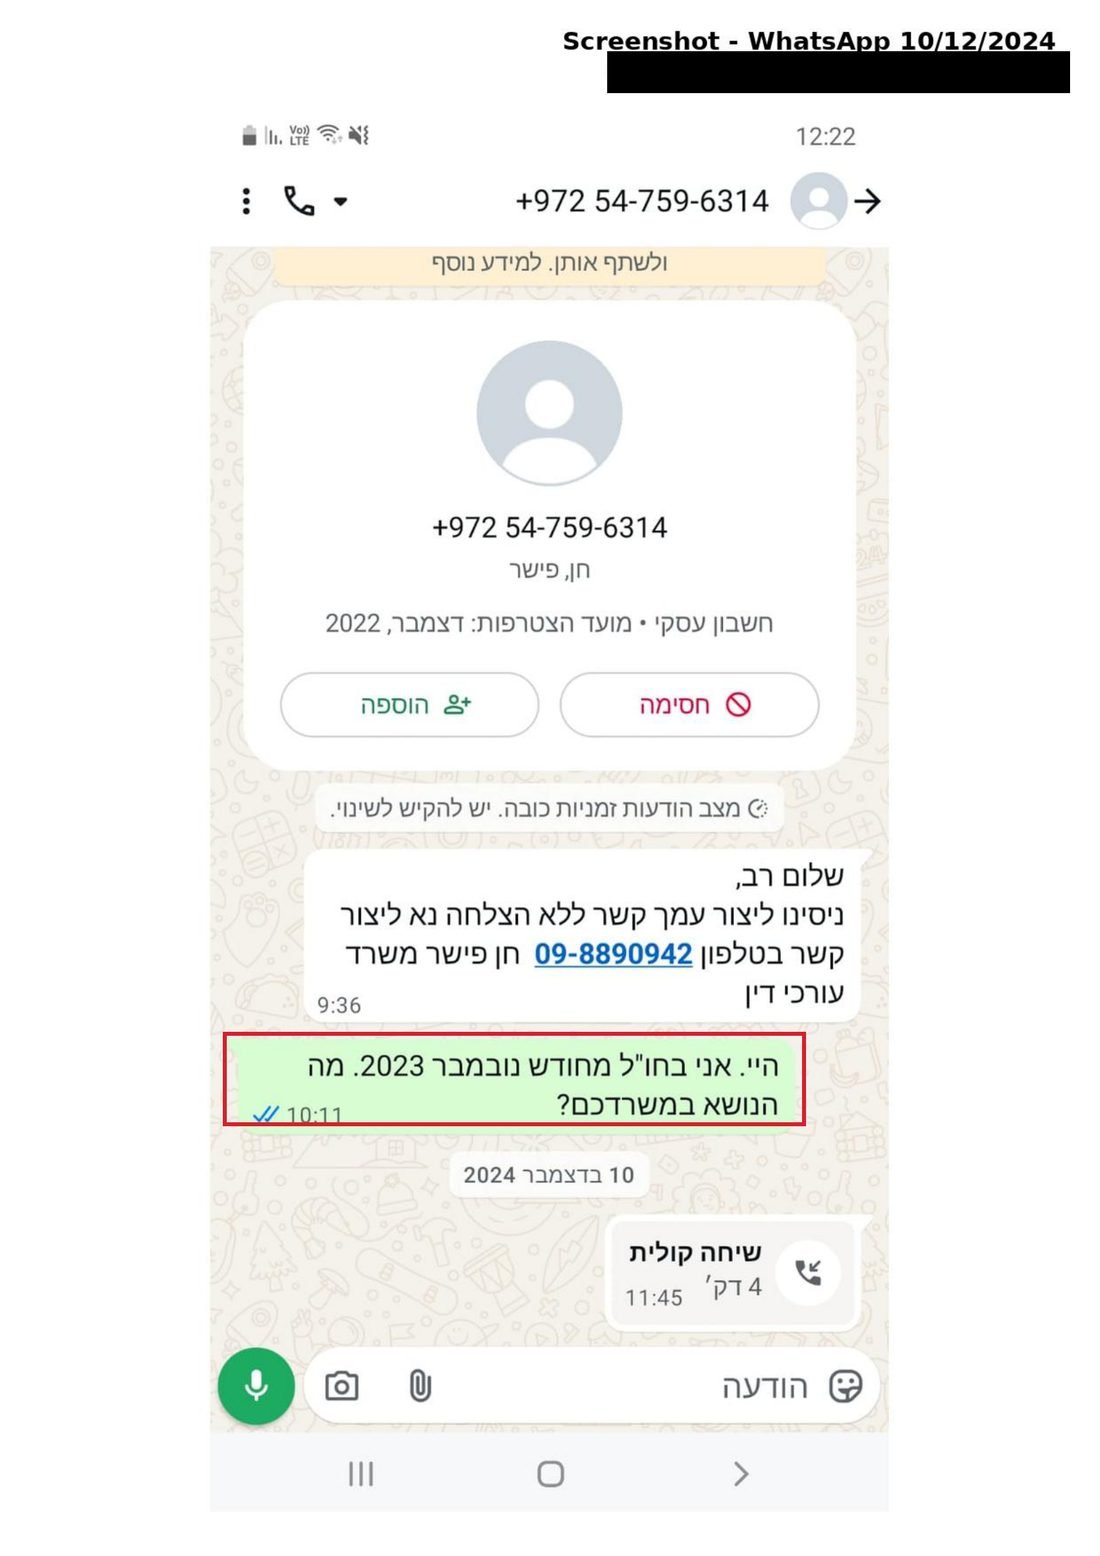
À partir de là, chaque signification à l'ancienne adresse a été effectuée après que la banque et ses avocats ont été informés par écrit que le client ne s'y trouvait pas.
La première signification : une lettre sans rue
28 février 2024. « Mise en demeure avant l'engagement de procédures ».
Mizrahi Tefahot Leasing a envoyé au client une lettre indiquant que le prêt deviendrait immédiatement exigible si l'arriéré n'était pas réglé dans un délai de 21 jours. La lettre mentionne des « mises en demeure répétées qui vous ont été adressées ».
L'adresse du destinataire comporte un nom, un numéro de maison, une localité et un code postal. Il n'y a pas de nom de rue.
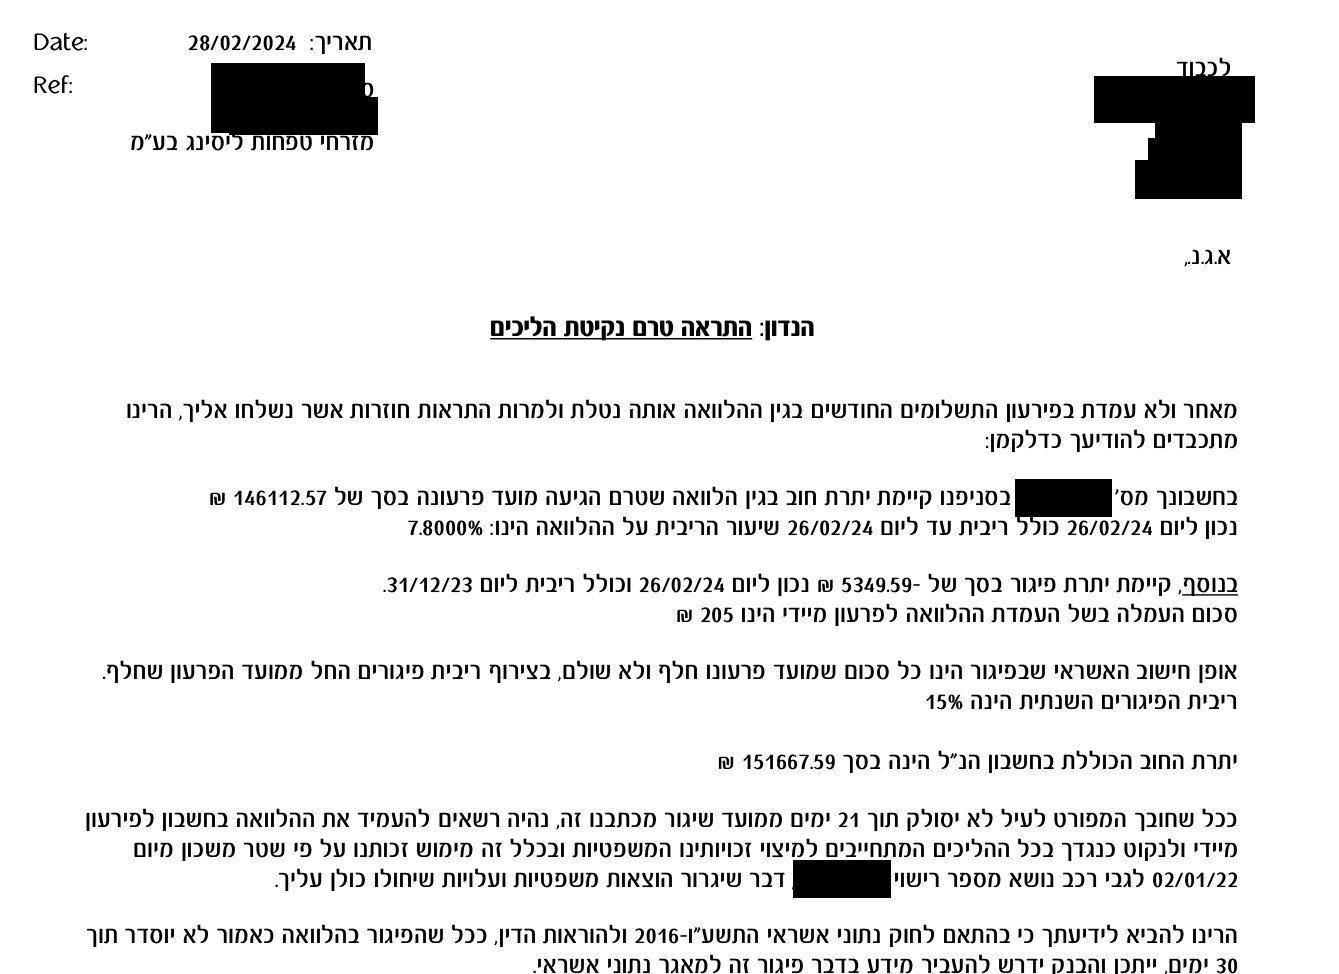
Le client était alors à l'étranger depuis déjà quatre mois. Le dossier ne contient ni accusé postal, ni registre d'envoi, ni confirmation de remise de la lettre. Les « mises en demeure répétées » n'ont pas été trouvées non plus : le journal de la société de leasing ne consigne pour cette période que des SMS et des appels restés sans réponse. Dans la déclaration sous serment sur laquelle a été ouvert le dossier de gage, le créancier a même soutenu qu'en vertu de la Loi sur le crédit équitable, aucune mise en demeure n'était nécessaire.
La deuxième signification : « a rencontré le débiteur » alors qu'il était à l'étranger
22 décembre 2024. Avertissement dans le dossier d'effets de commerce.
Le 15 décembre 2024, cinq jours après qu'il a écrit être à l'étranger, un dossier d'effets de commerce de 178,075 NIS a été ouvert contre le client. Une semaine plus tard, un rapport d'une société de signification a été déposé :
« Nous avons d'abord enquêté à l'adresse fournie par votre cabinet ... et lors de sa visite il a rencontré le débiteur. Le susnommé a reçu les documents et a refusé de signer l'accusé de signification »
L'adresse a été « fournie par votre cabinet » : le cabinet d'avocats a communiqué à l'huissier l'adresse dont le client l'avait informé par écrit qu'il n'y habitait pas.
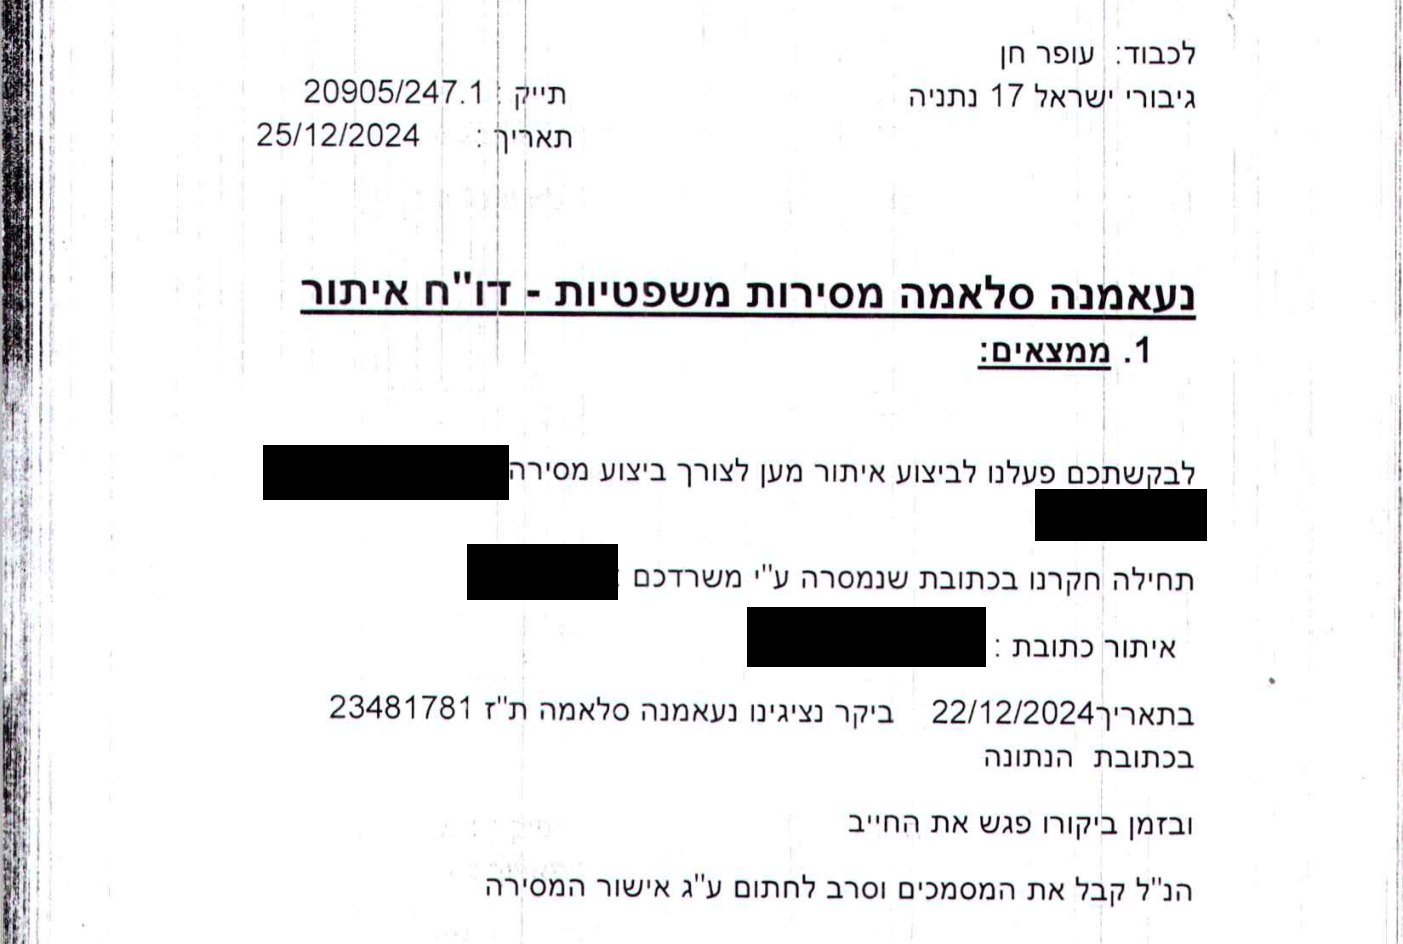
Dans la déclaration de l'huissier, la case « signifié mais a refusé de signer » a été cochée. Dans la rubrique où l'huissier indique comment il a vérifié l'adresse, la case « par l'intermédiaire de voisins » a été cochée, et le nom d'un voisin a été écrit à la main. Selon le client, aucun voisin de ce nom n'existe.
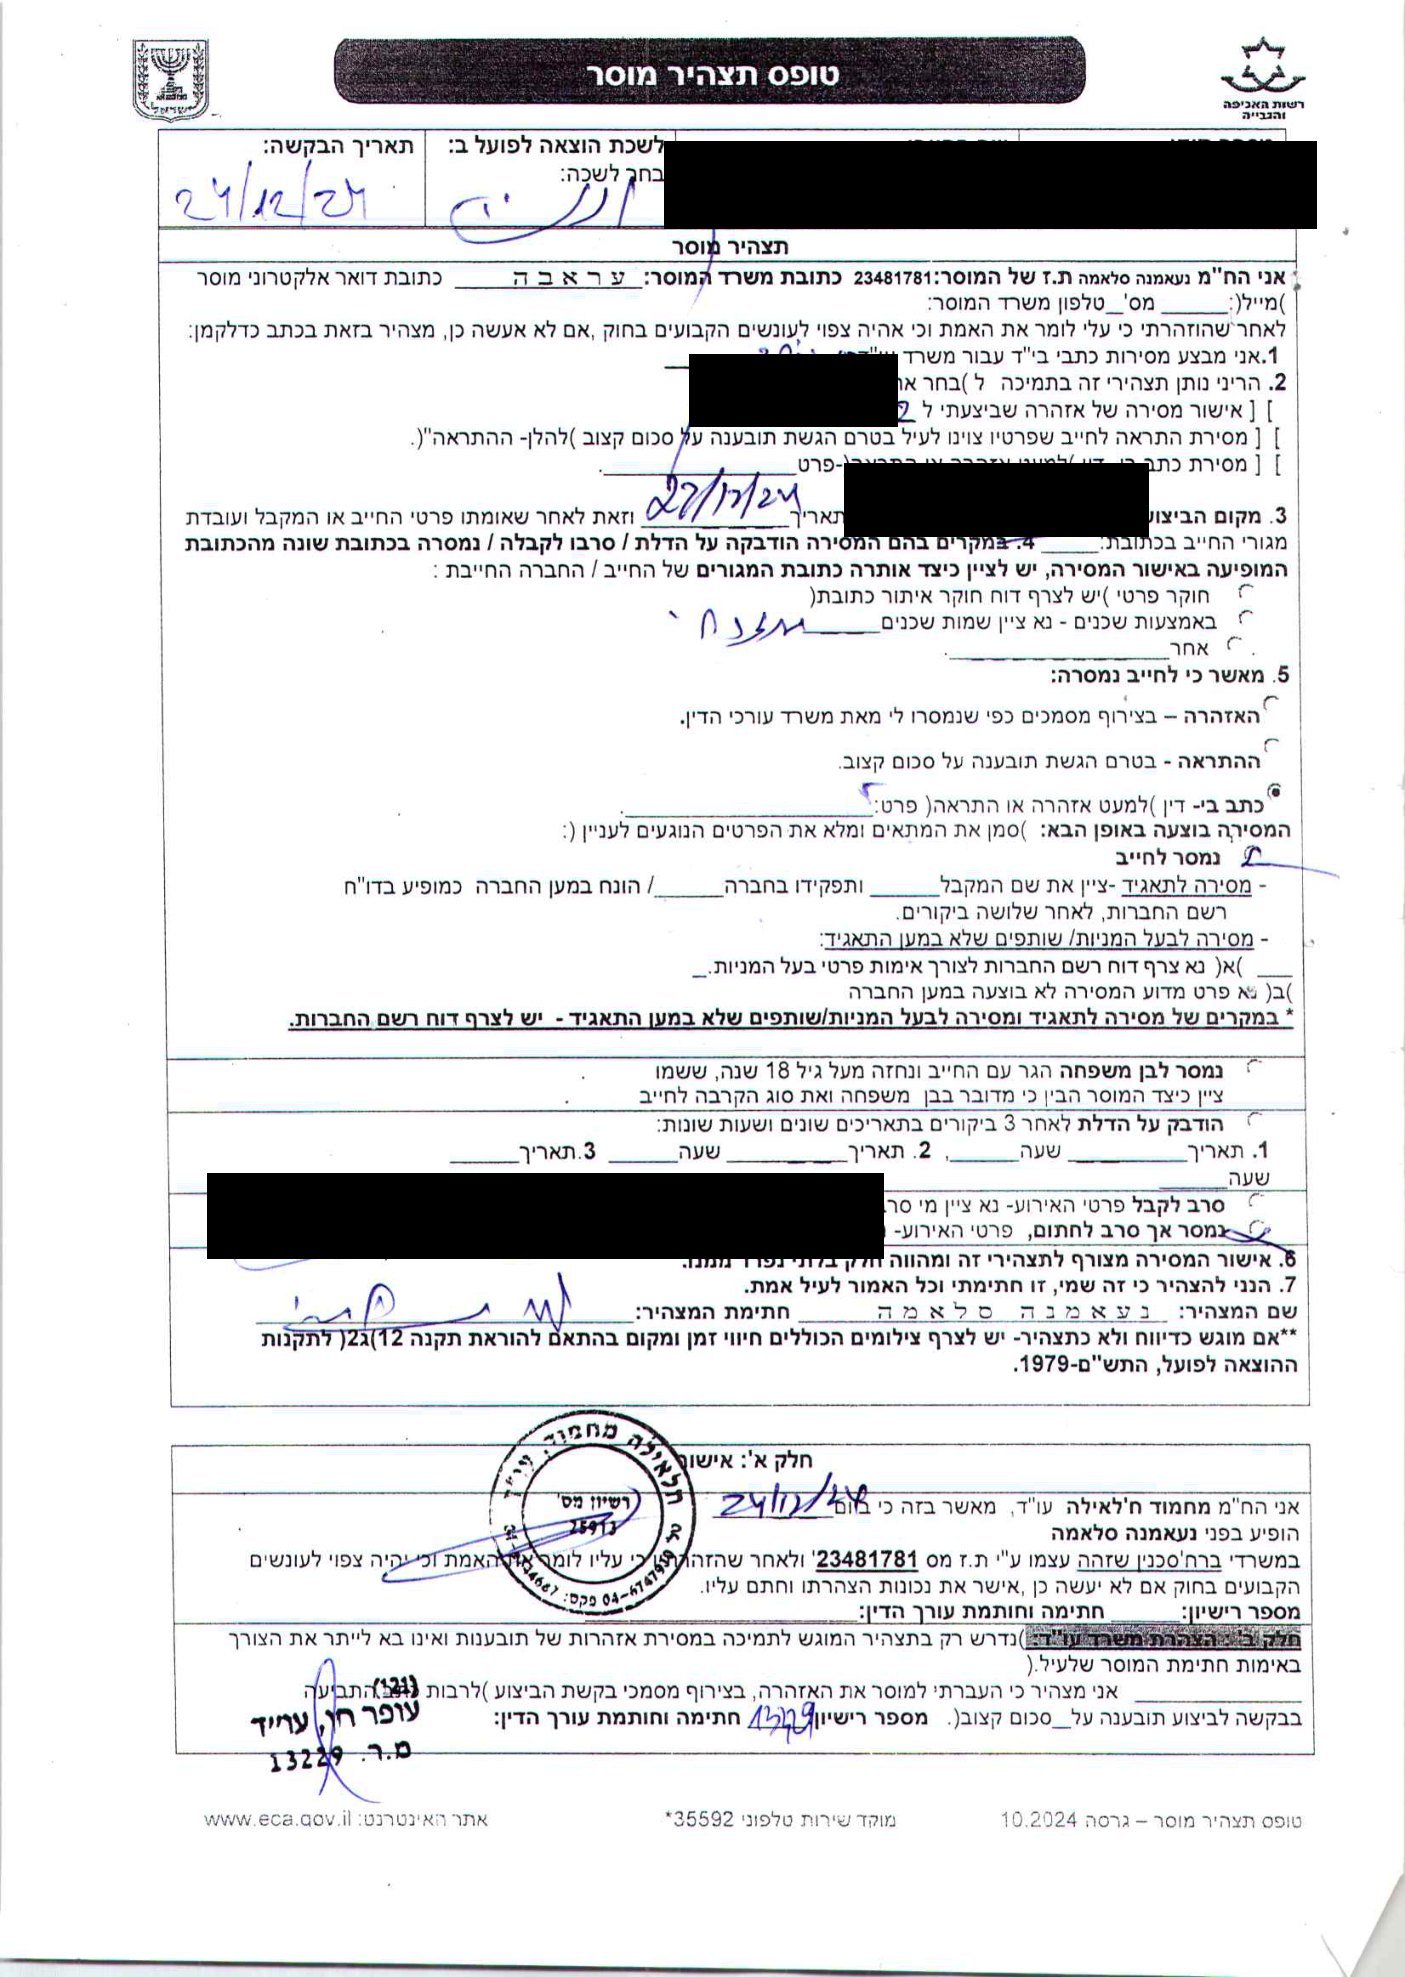
Sur la base de cette « signification », tous les outils de recouvrement ont été ouverts : 33 saisies, l'exécution d'une saisie auprès de l'Institut national d'assurance, des ordonnances de communication d'informations du Registre de la population et du Registre foncier, et cinq restrictions, dont une interdiction de sortie du territoire.
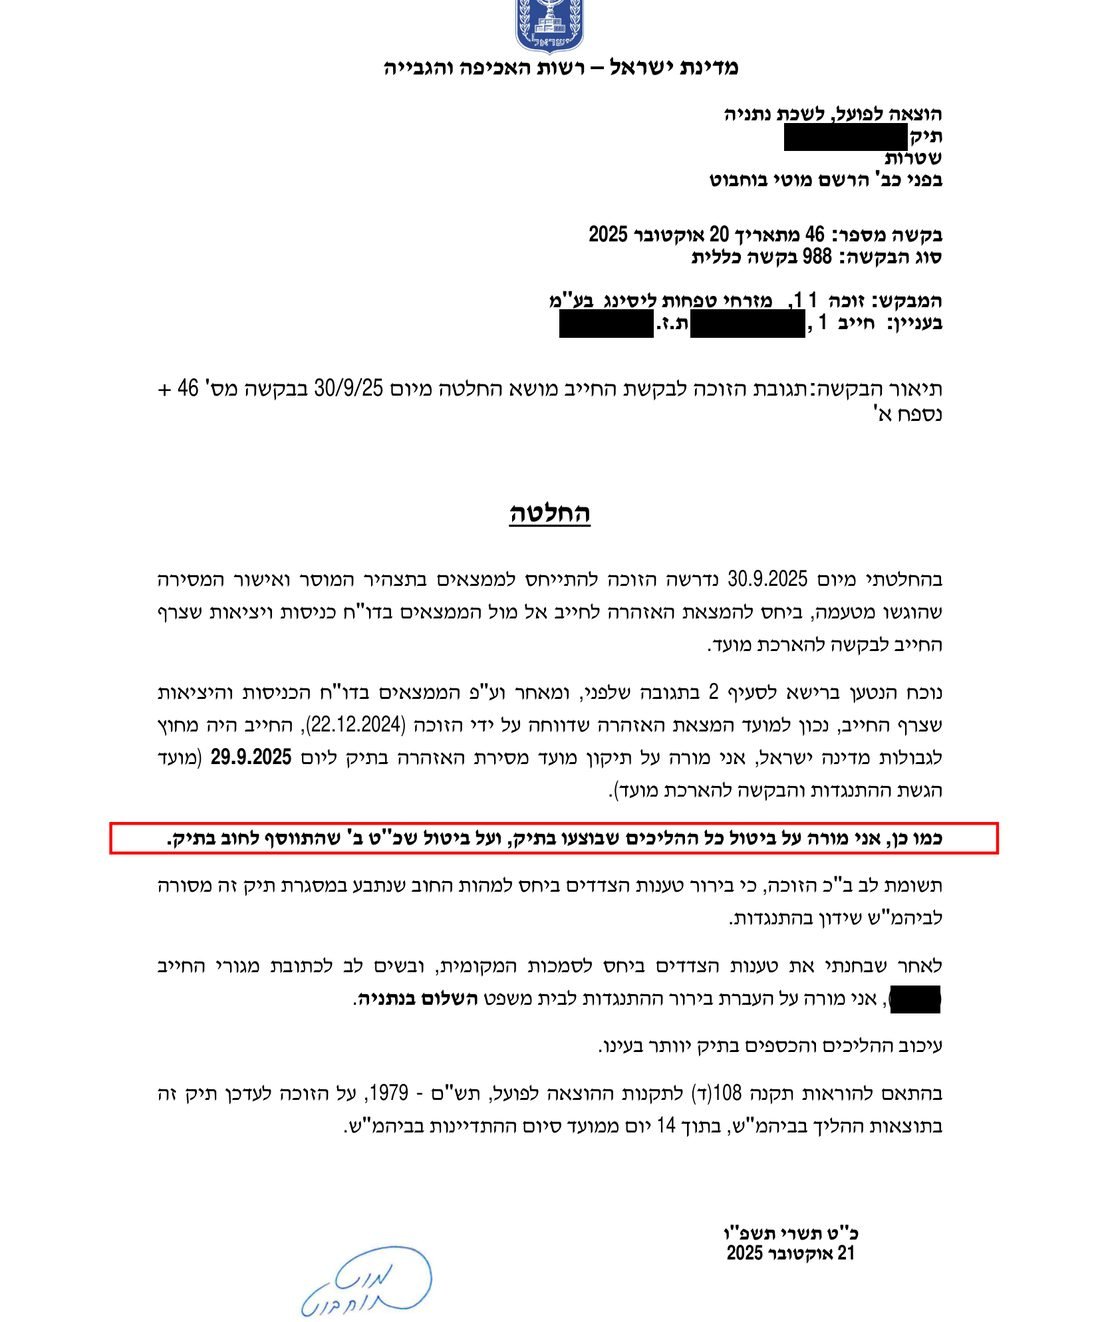
21 octobre 2025. Le greffier de l'Office d'exécution a examiné l'affaire et a statué :
« À la date de signification de l'avertissement rapportée par le créancier (22.12.2024), le débiteur se trouvait hors des frontières de l'État Israël »
Le greffier a ordonné « l'annulation de toutes les procédures accomplies dans le dossier, et l'annulation des honoraires B ajoutés à la dette dans le dossier ».
La troisième signification : le même huissier, les mêmes mots
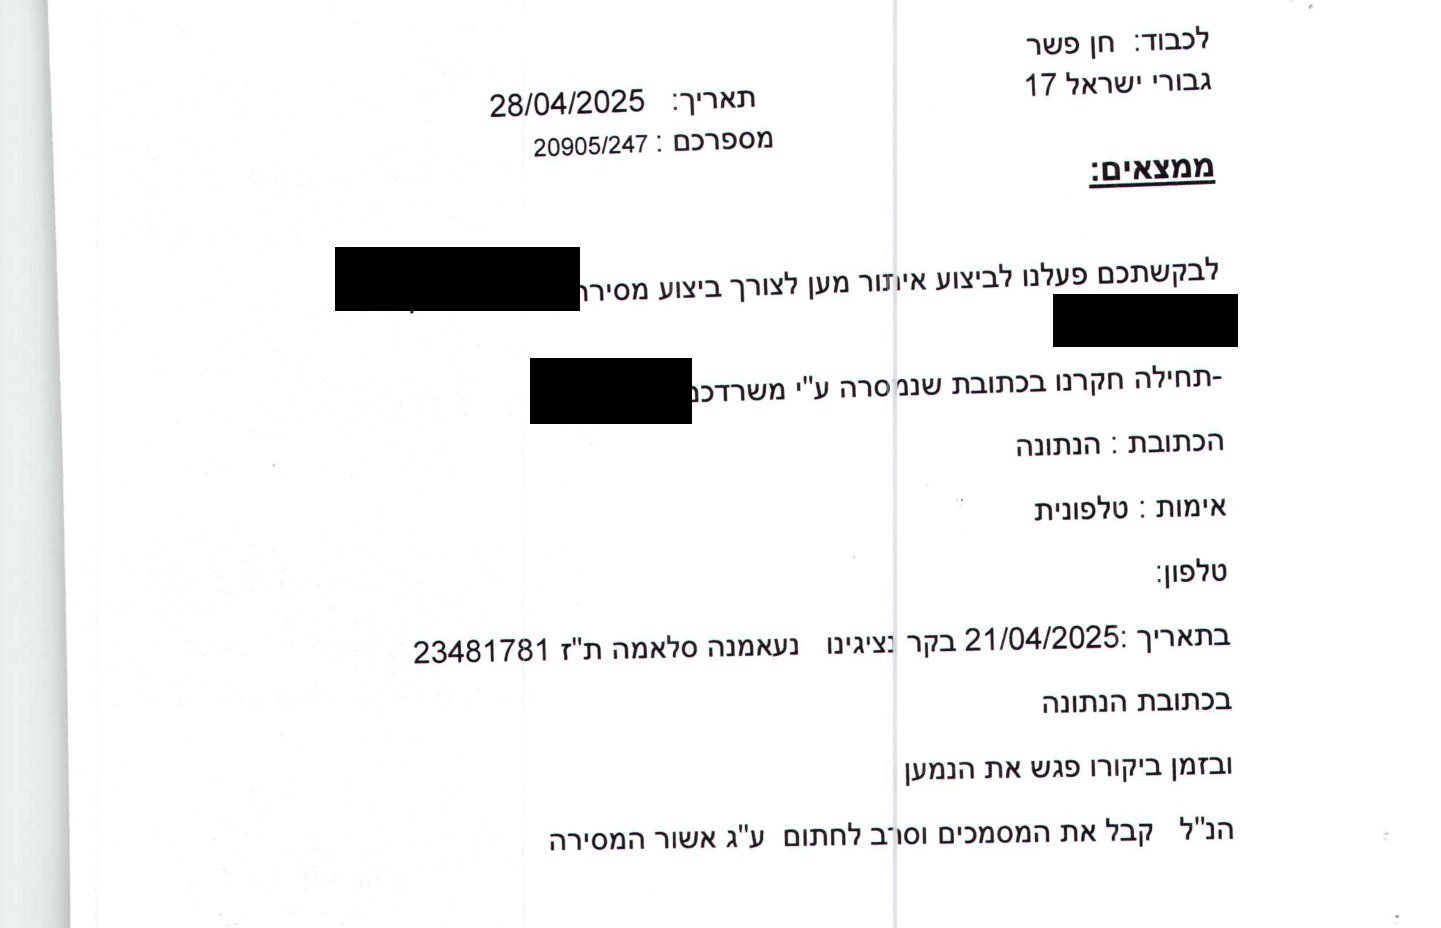
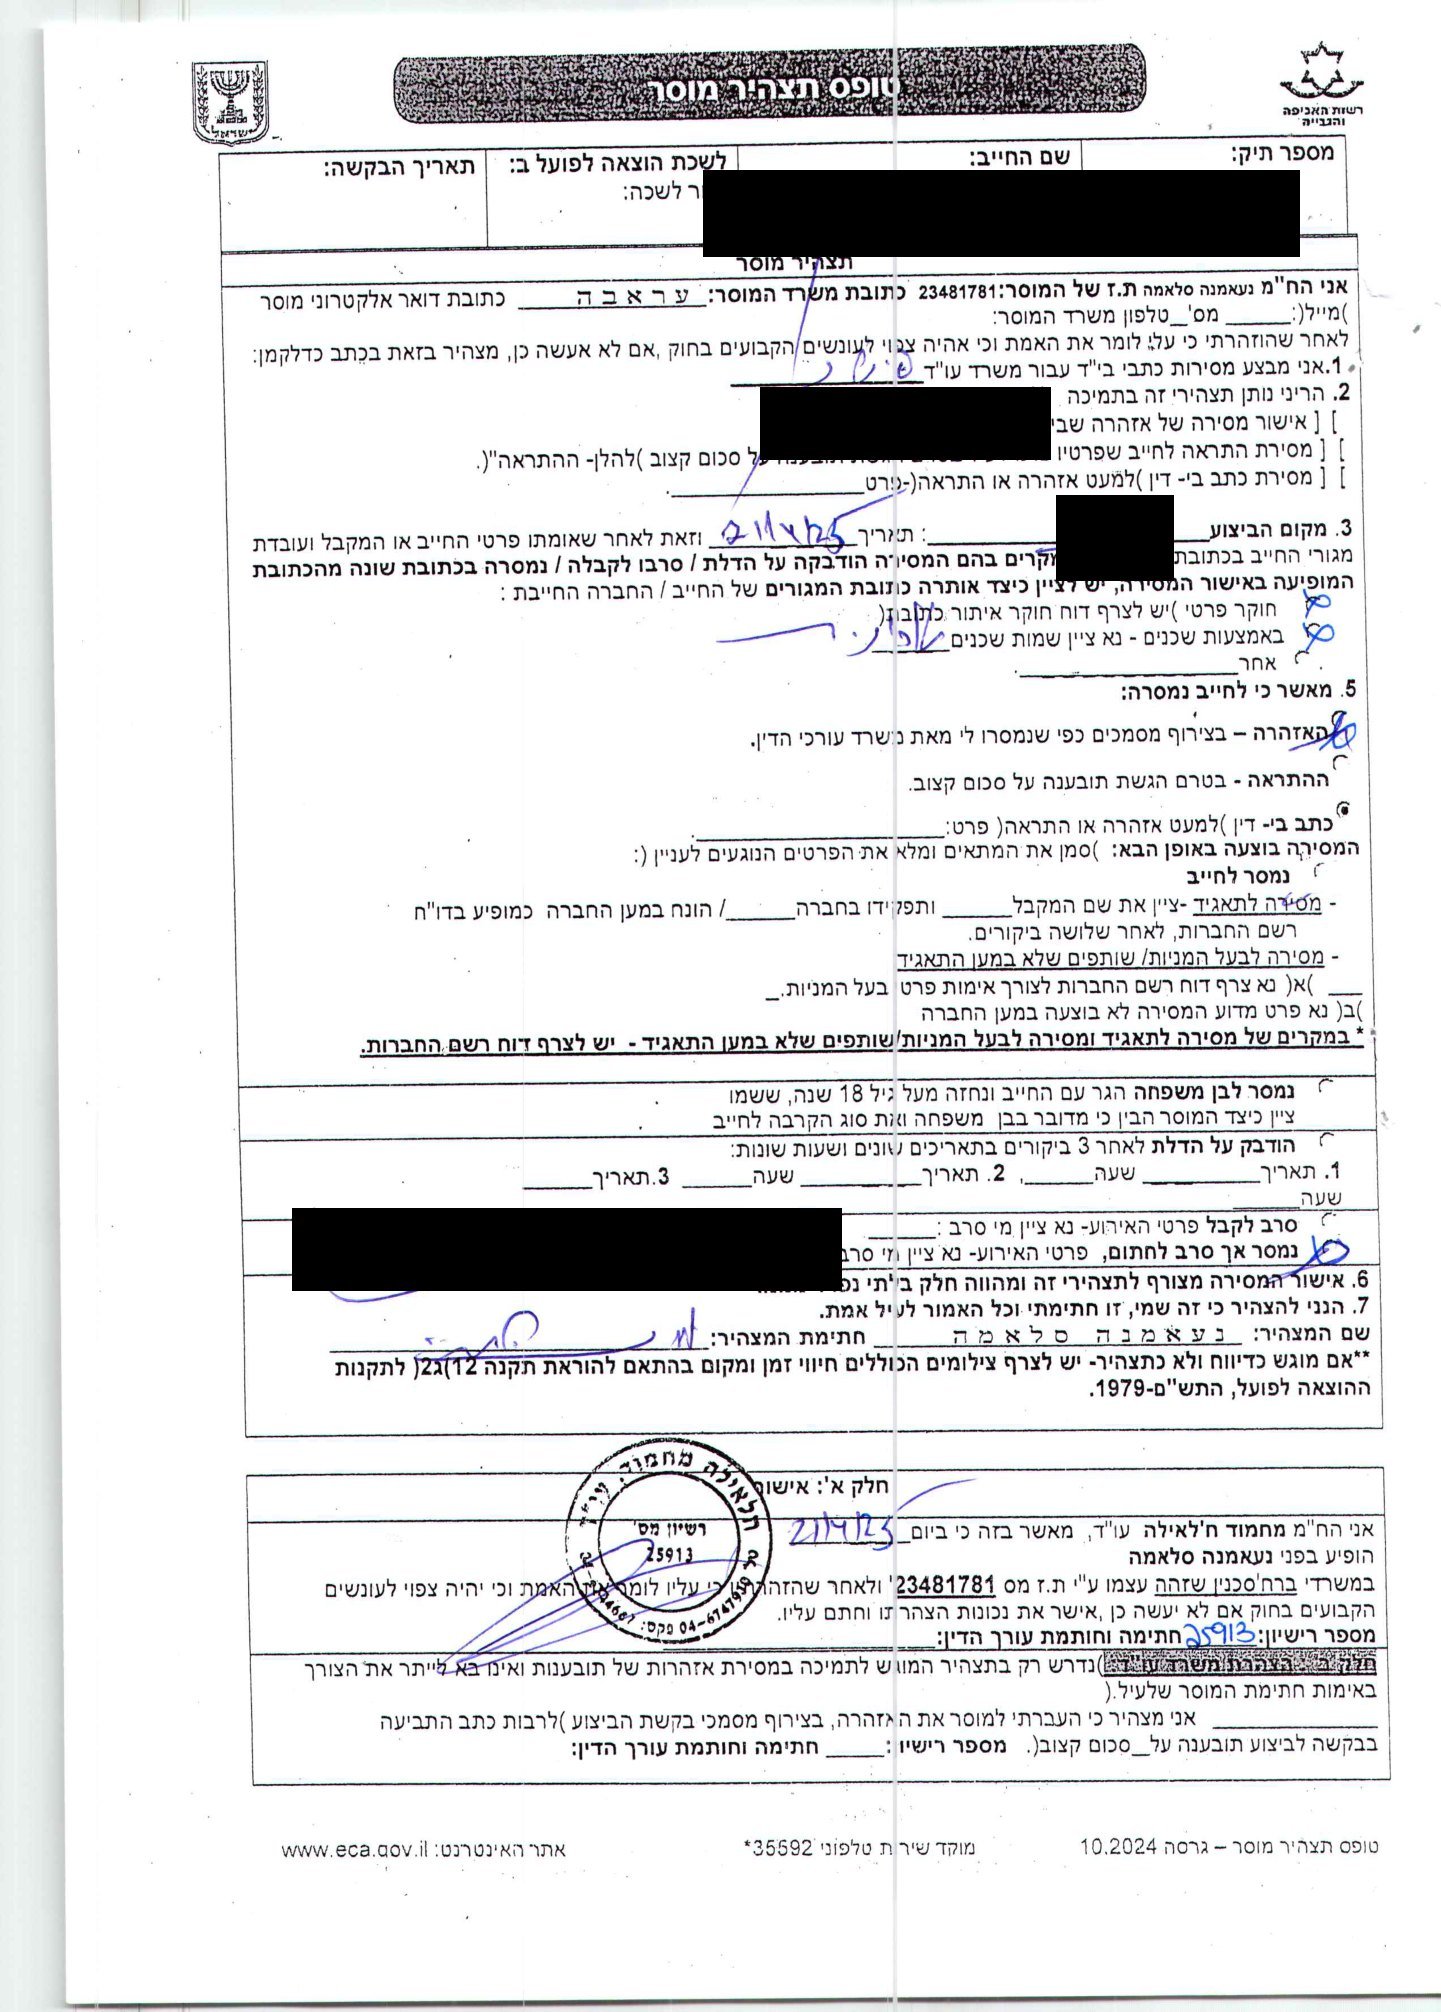
21 avril 2025. Avertissement dans le dossier de gage.
Quatre mois plus tard, dans le second dossier portant sur le même prêt, le scénario s'est répété. Le même huissier, la même adresse, la même formule :
« Nous avons d'abord enquêté à l'adresse fournie par votre cabinet ... Vérification : par téléphone ... et lors de sa visite il a rencontré le destinataire. Le susnommé a reçu les documents et a refusé de signer »
« Vérification : par téléphone », c'est-à-dire que l'adresse a été vérifiée par téléphone. On ne sait pas auprès de qui : selon le client, sa ligne israélienne était bloquée aux appels pendant toute la durée de son séjour à l'étranger.
13 janvier 2026. La greffière de l'Office d'exécution a statué :
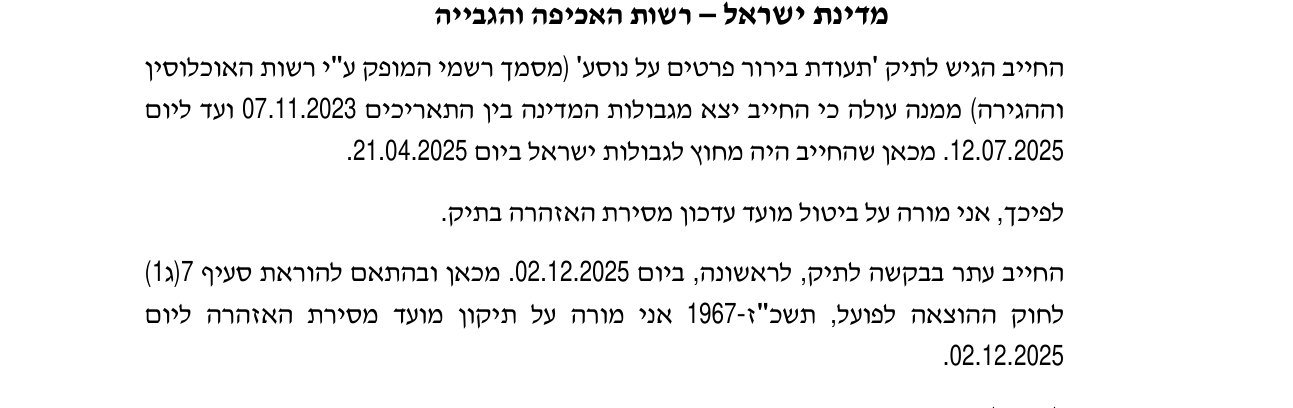
Deux « significations à personne », deux dossiers, le même huissier, et deux décisions officielles établissant que le client n'était pas dans le pays.
La quatrième signification : la banque raye une adresse et en écrit une autre
31 août au 27 octobre 2025. « Mise en demeure avant le dépôt pour exécution d'une demande portant sur une somme déterminée », dossier de la banque Mizrahi Tefahot.
Cette fois, la signification émanait de la banque elle-même, au titre d'un compte courant. Le client était déjà rentré en Israël, et se trouvait en procédures actives face au groupe Mizrahi Tefahot.
Le formulaire d'accusé de signification a été imprimé à partir d'un système interne de la banque le 31 août 2025. Ce qui y figure :
- Le numéro de téléphone portable du client, imprimé sur le formulaire lui-même (caviardé).
- L'adresse imprimée a été rayée, et au-dessus a été écrite à la main l'ancienne adresse, celle dont le client avait déclaré qu'il n'y habitait pas.
- Trois visites : 22, 24 et 27 octobre 2025. Coché : « Étant donné que personne n'a été trouvé au domicile lors de la troisième visite, j'ai affiché la lettre sur la porte de son appartement ».
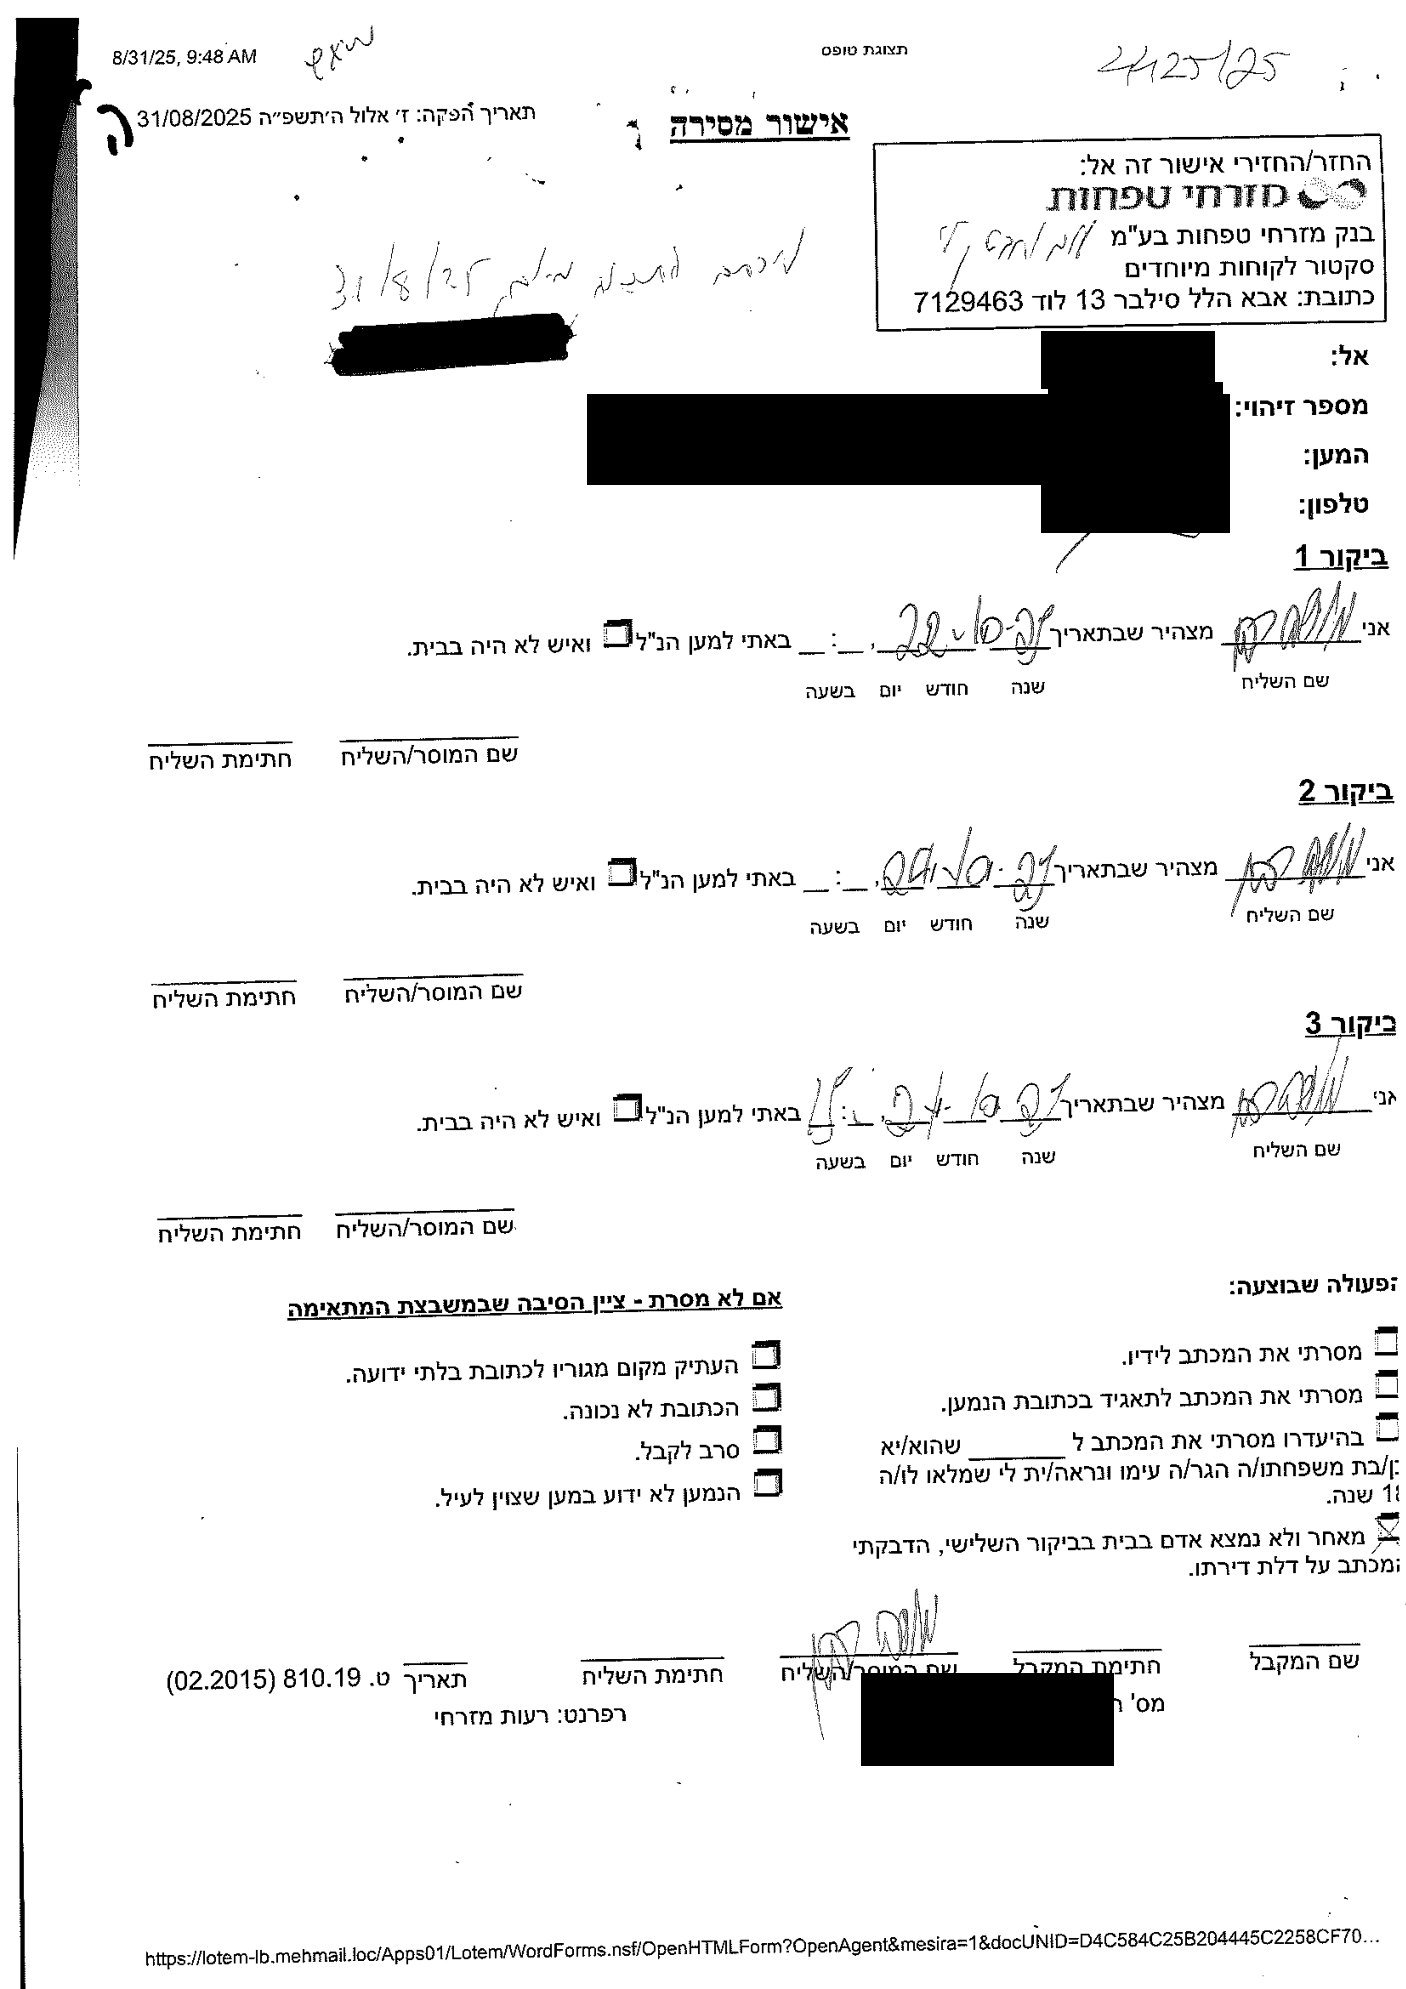
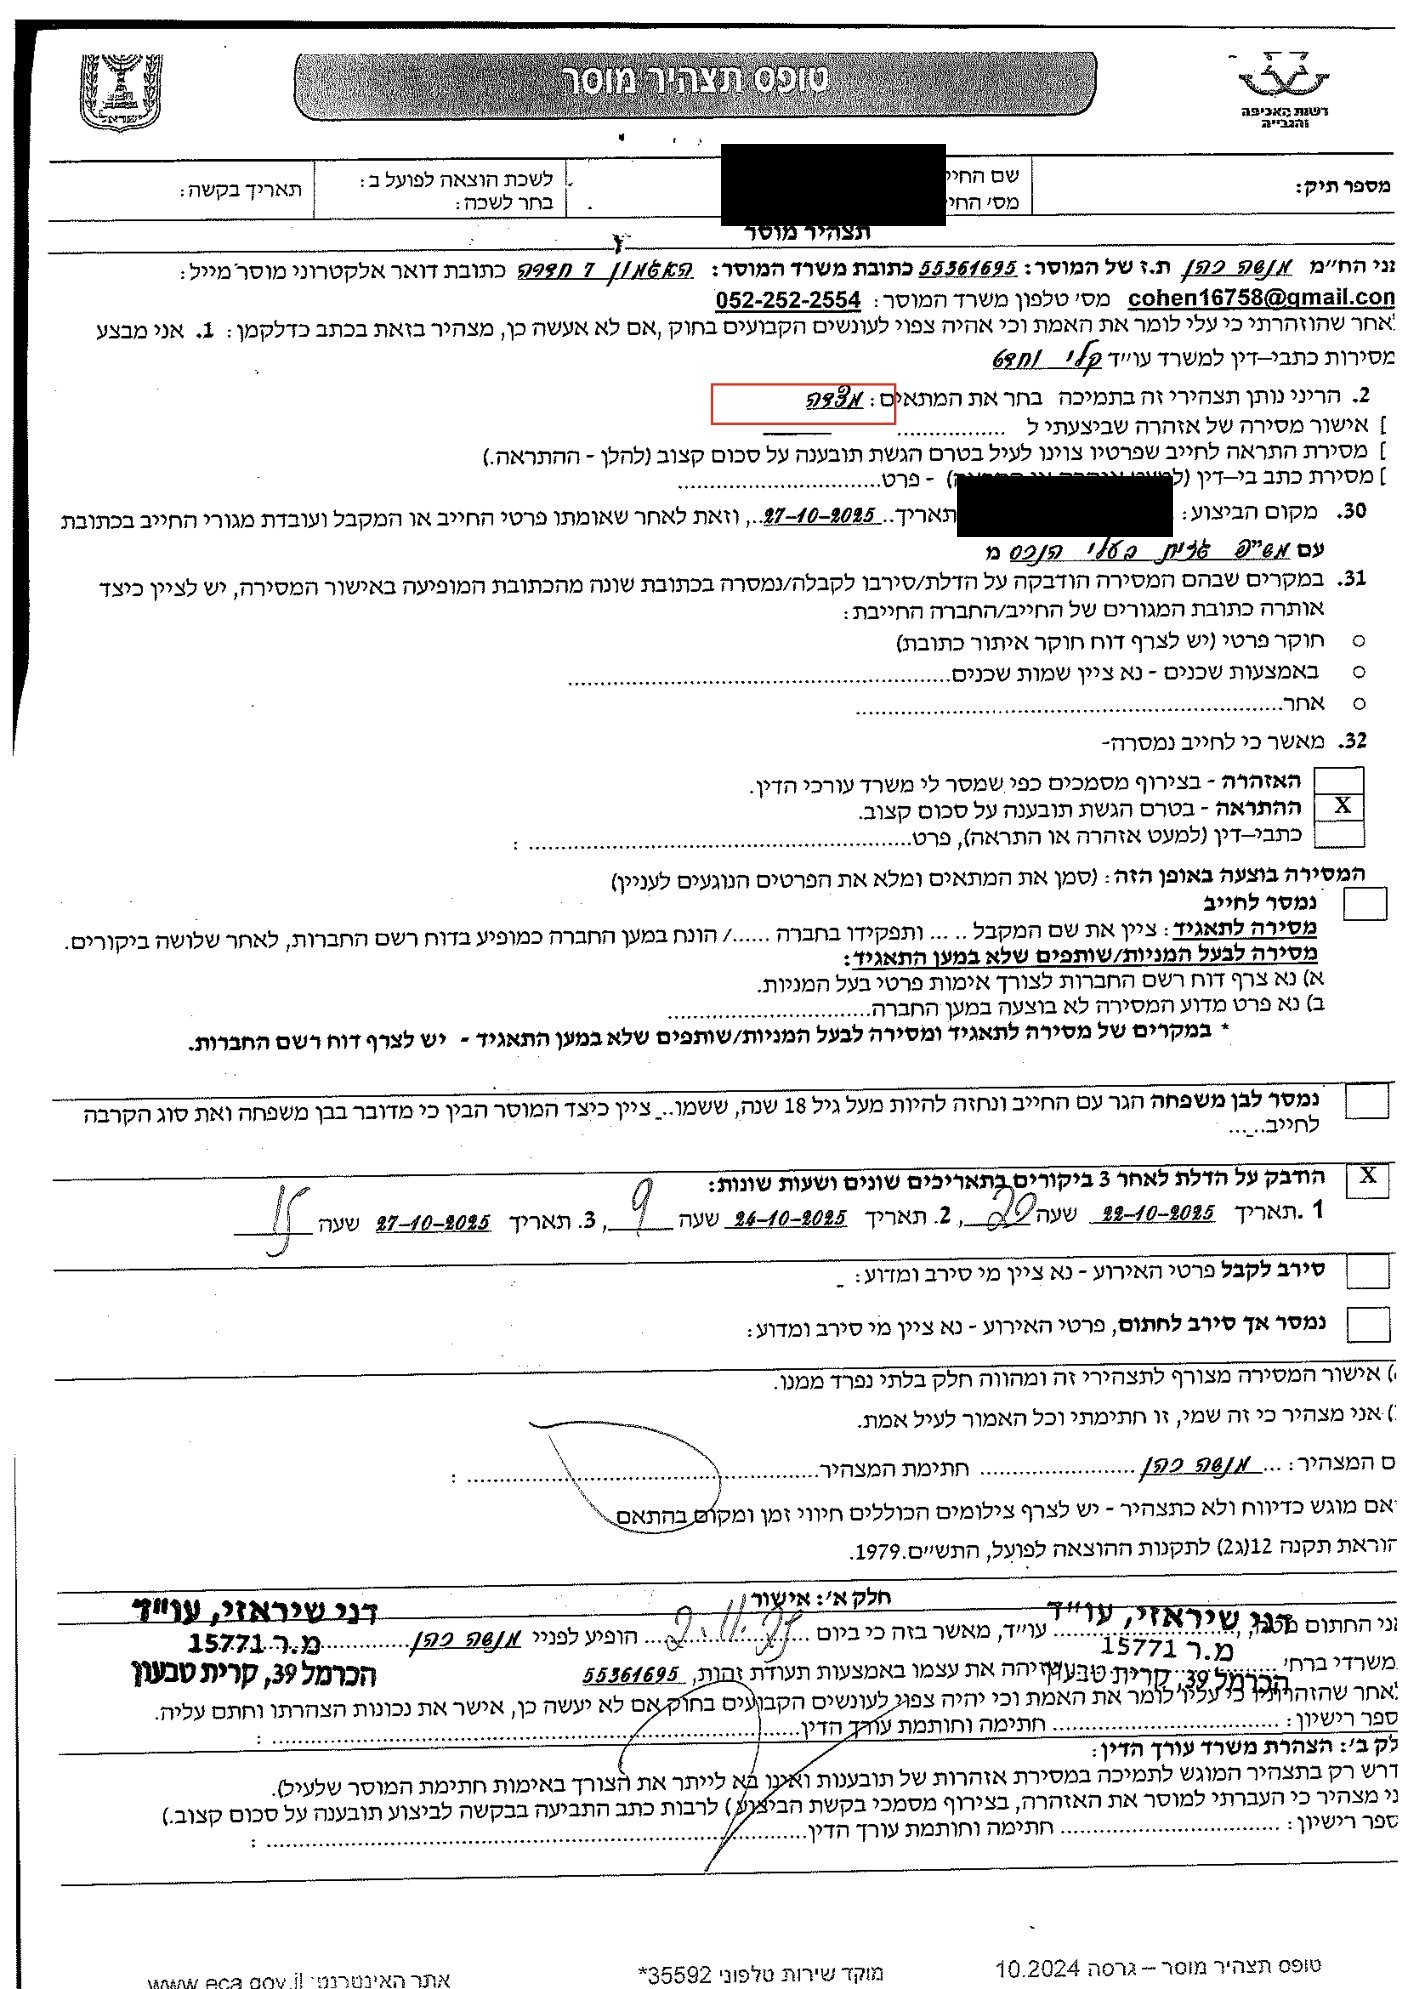
La banque disposait de son numéro de téléphone, mais n'a pas appelé. Selon le client, cette mise en demeure aurait dû être envoyée par lettre recommandée, or elle n'a pas été envoyée ainsi et ne lui est parvenue par aucun moyen. Lorsqu'il a appelé le numéro de l'huissier figurant dans la déclaration, la personne qui a répondu a nié que ce soit son nom et a nié s'occuper de significations.
La cinquième signification : « signifié au débiteur » et aussi « affiché sur la porte »
2 au 7 décembre 2025. Convocation à un examen de solvabilité, dossier de gage.
Le 1er décembre 2025, la greffière a décidé de convoquer le client à un examen de solvabilité. Un huissier mandaté par le cabinet d'avocats s'est rendu trois fois à l'ancienne adresse :
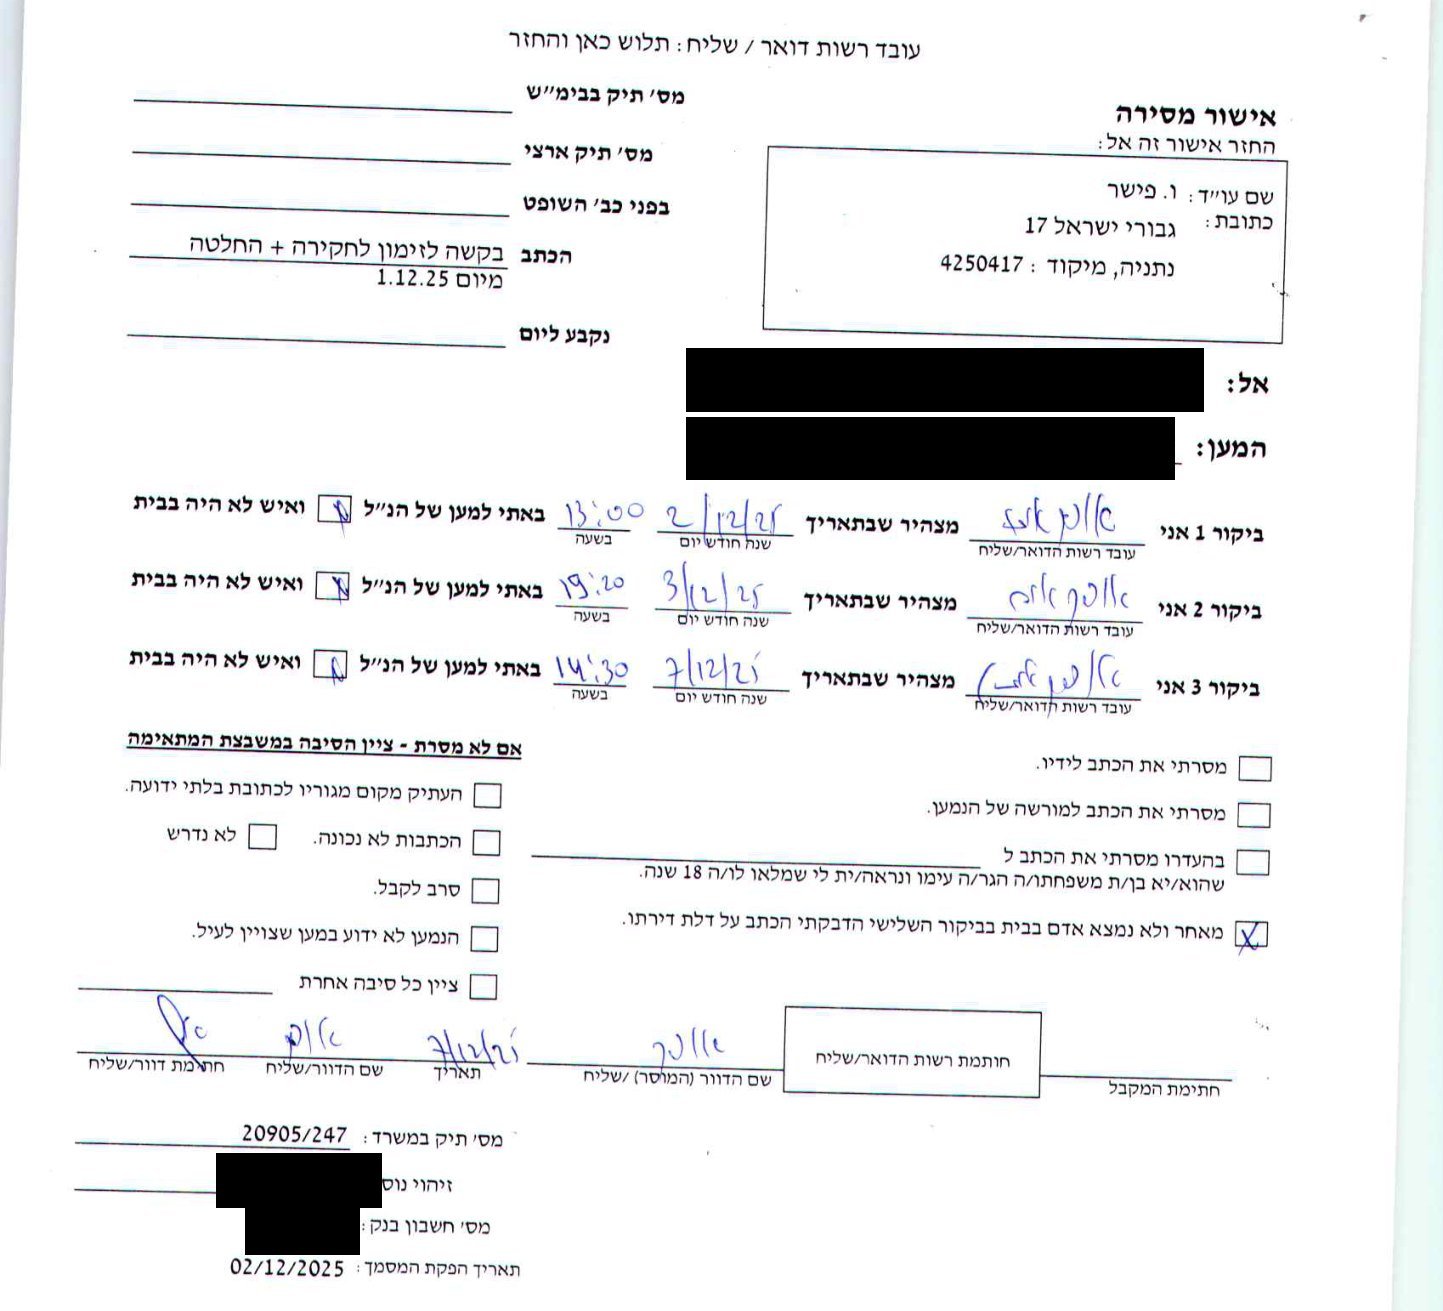
Dans la déclaration de l'huissier, dans la rubrique « La signification a été effectuée de la manière suivante », deux options contradictoires ont été cochées : « signifié au débiteur » et aussi « affiché sur la porte après 3 visites ».
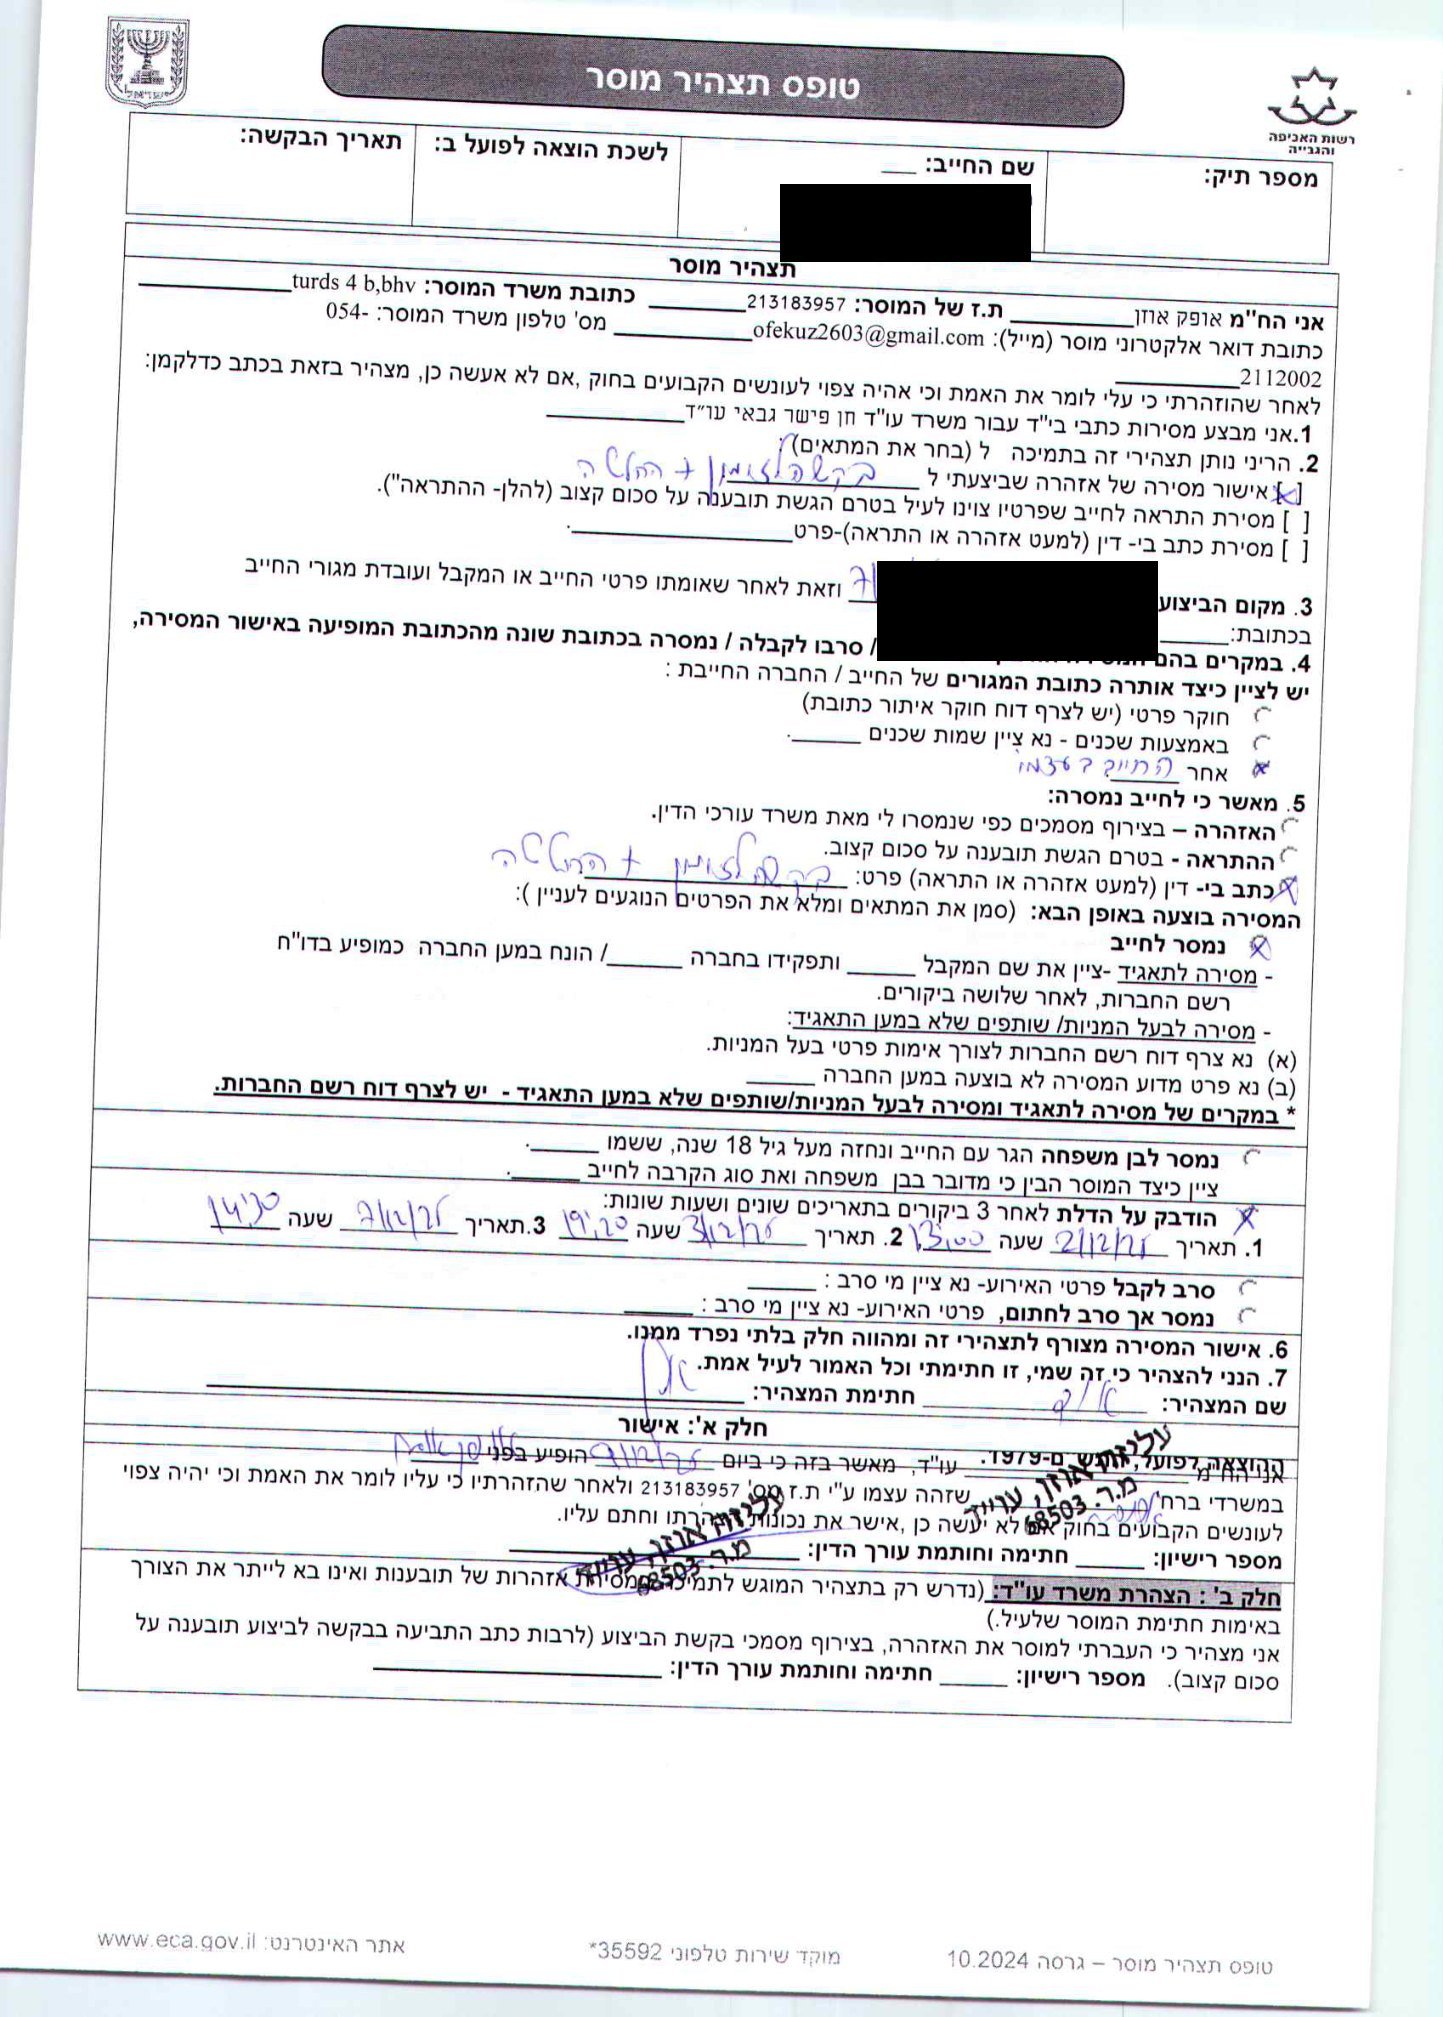
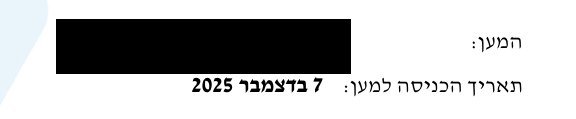
Le jour de la première visite, le 2 décembre 2025, le client a lui-même déposé une requête dans ce même dossier. L'Office d'exécution, le créancier et son avocat savaient qu'il était actif dans le dossier et qu'il était joignable. Selon le client, son adresse à Netanya était déjà entre leurs mains. Le jour de la troisième visite et de l'affichage, le 7 décembre 2025, sa nouvelle adresse a également été enregistrée au Registre de la population :
Sur la base de l'affichage, l'avocat du créancier a demandé un mandat d'amener : « Le débiteur n'a pas agi conformément à la décision ... ci-joint l'accusé de signification ». Le 21 décembre 2025, la greffière a ordonné un mandat d'amener, « au vu de ... la production d'une preuve de signification de la décision ... au débiteur ». Trois jours plus tard, son adresse à Netanya a été mise à jour dans le dossier, et en janvier 2026 le mandat a été annulé.
La sixième signification : « a refusé de signer », et le champ des détails est vide
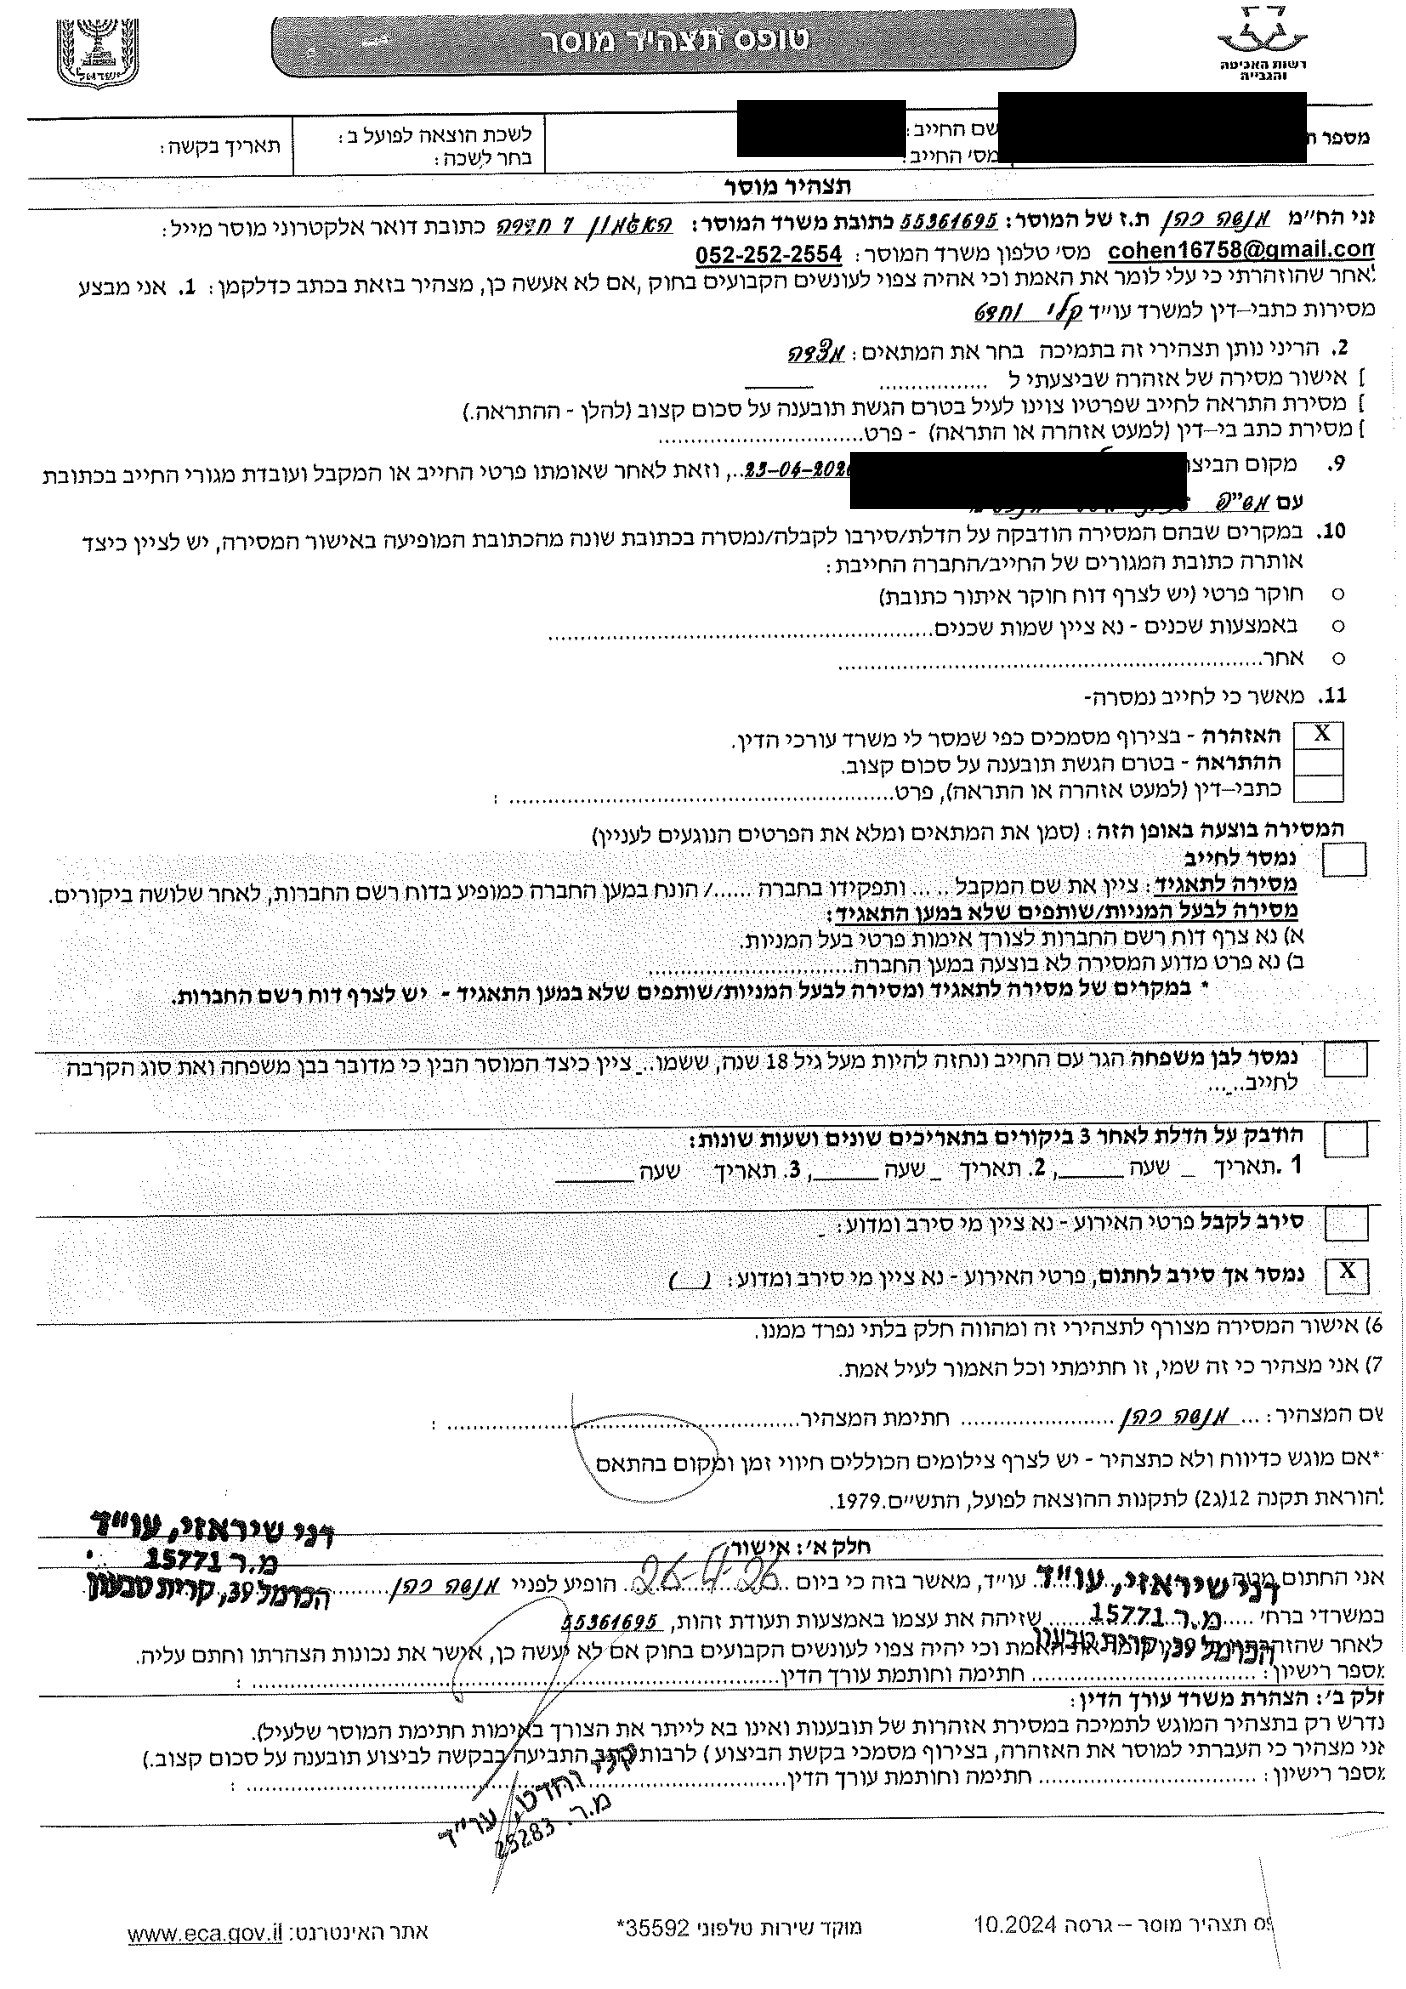
23 avril 2026. Avertissement dans un dossier de la banque Mizrahi Tefahot.
Quatre mois et demi après que l'adresse enregistrée du client a été transférée à Netanya, il a de nouveau été rapporté qu'un avertissement lui avait été signifié à l'ancienne adresse. Le même huissier qui avait affiché la mise en demeure en octobre déclare cette fois que le client a été « signifié mais a refusé de signer ».
Le formulaire comporte un champ obligatoire : « Détails de l'événement - veuillez indiquer qui a refusé et pourquoi ». Le champ est vide, seulement des parenthèses.
Dans une déclaration sous serment, le client a écrit : « L'avertissement dans le dossier de l'Office d'exécution ne m'a pas été signifié le 23.04.2026 ni à aucune autre date. À la date alléguée, je résidais à Netanya. Je n'ai rencontré aucun huissier, je n'ai pas refusé de recevoir un document et je n'ai pas refusé de le signer. »
En février et en mars 2026, avant cette signification, le client a correspondu directement avec la banque dans le cadre de demandes d'accès à l'information. Selon lui, la banque lui a répondu sans mentionner le dossier.
En septembre 2026, la banque a accepté de prolonger le délai accordé au client pour déposer une opposition, « sans reconnaître aucune prétention ». L'opposition n'a pas encore été examinée.
Le schéma
| Date | Ce qui a été signifié | Formule de la signification | Où se trouvait le client | |
|---|---|---|---|---|
| 1 | 28.02.2024 | Mise en demeure avant procédures | Lettre sans rue, sans accusé d'envoi | À l'étranger |
| 2 | 22.12.2024 | Avertissement, dossier d'effets de commerce | « a rencontré le débiteur », « a refusé de signer » | À l'étranger (constat du greffier) |
| 3 | 21.04.2025 | Avertissement, dossier de gage | « a rencontré le destinataire », « a refusé de signer » | À l'étranger (constat de la greffière) |
| 4 | 27.10.2025 | Mise en demeure avant exécution, dossier de la banque | Adresse imprimée rayée, « affiché » | En Israël, téléphone sur le formulaire de la banque |
| 5 | 07.12.2025 | Convocation à un examen de solvabilité | « signifié au débiteur » et aussi « affiché » | À Netanya, avait déposé une requête dans le dossier |
| 6 | 23.04.2026 | Avertissement, dossier de la banque | « a refusé de signer », détails de l'événement vides | À Netanya (adresse enregistrée) |
Trois huissiers, trois dossiers, deux sociétés du groupe Mizrahi Tefahot. Dans les cinq significations effectuées par des huissiers, l'une des deux voies qui n'exigent pas la signature du destinataire a été choisie : « a refusé de signer » ou « affiché sur la porte ». Dans tous les cas, l'adresse était une adresse que le client avait déclaré avoir quittée, ou une adresse que la banque elle-même avait rayée. Et dans tous les cas, la banque et ses avocats disposaient de son numéro de téléphone, de son adresse électronique et de son WhatsApp, et ne les ont pas utilisés pour l'informer.
| Sewer Service à New York | Dans les dossiers de Mizrahi Tefahot |
|---|---|
| Signification à une ancienne adresse que le créancier sait erronée | Une adresse que le client a déclaré par écrit avoir quittée, « fournie par votre cabinet » |
| « A reçu et a refusé de signer » | Trois fois, dans trois dossiers |
| Un huissier « à deux endroits en même temps » | « A rencontré le débiteur » alors qu'il était à l'étranger, deux fois |
| Affichage sur une porte après trois visites | Deux fois, à l'ancienne adresse |
| Un voisin ou un membre de la famille qui n'existe pas | « Par l'intermédiaire de voisins », selon le client un voisin qui n'existe pas |
| Des saisies avant que le défendeur le sache | 33 saisies, interdiction de sortie du territoire, mandat d'amener |
Ce qui a été décidé contre le client
Pour avoir le tableau complet :
- La greffière de l'Office d'exécution à Haïfa a rejeté le 13 janvier 2026 sa demande de suspension des procédures dans le dossier de gage, et a jugé qu'il n'avait pas prouvé de vices dans la conduite du créancier.
- Le tribunal d'instance de Netanya a rejeté le 31 mai 2026 son opposition dans le dossier d'effets de commerce. S'agissant de l'avertissement, il a été jugé que la prétention « a déjà été tranchée » par le greffier, qui lui avait donné la possibilité de déposer une opposition.
- Ses griefs concernant les significations dans le dossier de la banque n'ont pas encore été tranchés.
Aucun greffier ni juge n'a jugé à ce jour qu'une signification quelconque ait été effectuée sciemment. Ce qui a été établi, ce sont les faits : lors des deux premières significations à personne, le client n'était pas en Israël.
La question
Aux États-Unis, après que de fausses déclarations de signification ont été découvertes à grande échelle, des personnes ont été envoyées en prison, des cabinets d'avocats ont été poursuivis, et une obligation de GPS a été imposée à chaque huissier.
En Israël, la déclaration d'un huissier authentifiée devant un avocat reste le fondement d'une saisie, d'une restriction et d'un mandat d'amener. Lorsqu'elle se révèle inexacte, la procédure est annulée, la date est corrigée, et le dossier continue.
Qui est responsable lorsqu'une banque, son cabinet d'avocats et les huissiers qu'ils engagent déclarent à l'État que des documents ont été signifiés à une personne dont ils savent qu'elle n'est pas là ?
À propos de cet article : L'article repose sur les pièces des dossiers de l'Office d'exécution (accusés de signification, déclarations des huissiers, rapports de recherche, décisions des greffiers), le certificat de l'Autorité de la population et de l'immigration, un extrait du Registre de la population, et la correspondance du client avec la banque et avec le cabinet d'avocats. Le contexte américain repose sur le rapport du barreau de New York « Out of Service » (2010), le jugement dans l'affaire Sykes v. Mel S. Harris (cour d'appel fédérale, 2015), les communiqués du procureur général de l'État de New York (2009 à 2010) et l'enquête de New York Focus (2025). Ce qui est rapporté au nom du client constitue sa version. Les citations sont reproduites fidèlement, y compris le terme « le débiteur ». Les numéros de dossiers et les éléments d'identification du client ont été caviardés dans les documents, y compris lorsqu'ils étaient écrits à la main. L'article a été rédigé avec l'aide de l'intelligence artificielle sur la base des documents, puis vérifié et approuvé par le client. Cette version française est une traduction de l'article original en hébreu réalisée avec l'aide de l'intelligence artificielle ; les citations ont été traduites de l'hébreu. La version hébraïque fait foi.