בניו יורק של שנות ה־60 גילו חוקרים פדרליים שיטה פשוטה. נושה תובע אדם, ומוסר מקבל את כתב התביעה כדי למסור אותו. המוסר לא מוסר דבר, אבל חותם על תצהיר: "פגשתי אותו, הוא סירב לחתום", או "הדבקתי על הדלת". הנתבע לא יודע שנתבע, לא מגיע, ומפסיד בהיעדר. ואז מגיעים העיקולים.
לשיטה קראו Sewer Service. הכוונה היא שהמסמכים יכלו באותה מידה להיזרק לביוב.
בישראל, בתיקי הוצאה לפועל שפתחו בנק מזרחי טפחות וחברת הבת שלו מזרחי טפחות ליסינג נגד לקוח אחד, נרשמו שש מסירות. חמש מהן נעשו אחרי שהלקוח הודיע בכתב שאינו גר בכתובת שאליה נשלחו. שתיים מהן "נמסרו לידיו" בזמן שהיה בחו"ל, וכך קבעו רשמי ההוצאה לפועל עצמם. בכל המקרים הבנק ומשרד עורכי הדין שלו החזיקו את מספר הטלפון שלו, את המייל שלו ואת הוואטסאפ שלו.
זו כתבה על השיטה, ועל מה שהמסמכים מראים.
בקצרה
- 6 מסירות בשלושה תיקים, בידי שלושה מוסרים שונים, בין פברואר 2024 לאפריל 2026.
- 2 מהן בוטלו: רשמי ההוצאה לפועל קבעו שבמועד ה"מסירה האישית" הלקוח היה מחוץ לישראל.
- 2 נוסחים בלבד: "קיבל את המסמכים וסירב לחתום", או "הודבק על הדלת לאחר 3 ביקורים". שניהם לא דורשים חתימה של מי שקיבל.
- הבנק ידע: הלקוח כתב לבנק ולמשרד עורכי הדין שלו שהוא בחו"ל ושאינו גר בכתובת. מספר הטלפון שלו מודפס על טופס המסירה של הבנק עצמו.
מה זה Sewer Service
המונח נולד בניו יורק. כך עובדת השיטה:
1. כתובת שהנושה יודע שאינה נכונה. כתובת ישנה, דירה שהנתבע עזב, או כתובת שבכלל לא קיימת. 2. תצהיר מוסר. המוסר מצהיר שמסר אישית, שהנתבע "סירב לחתום", או שהמסמך נמסר לשכן או לבן משפחה. 3. הדבקה על דלת אחרי "שלושה ביקורים", בכתובת שהנתבע לא גר בה. 4. חוסר אפשרות פיזי. הנתבע לא היה שם: הוא היה בעבודה, במטוס או בחו"ל. 5. הליכים בהיעדר. על סמך התצהיר מתקבלים פסק דין, עיקולים והקפאת חשבונות. 6. הנתבע מגלה מאוחר. הוא שומע על ההליך רק כשהכסף כבר מעוקל, וכדי לבטל צריך דיון ועורך דין.
מה קרה בארצות הברית
1968. התובע הפדרלי במחוז הדרומי של ניו יורק חקר את התופעה, והגיש כתבי אישום נגד מוסרים, בעלי חברות מסירה ועורך דין. החקירה מצאה שלפחות מחצית מפסקי הדין בהיעדר בבית המשפט האזרחי במנהטן נשענו על תצהירי מסירה כוזבים. ההרשעות אושרו בערעור (United States v. Wiseman, 1971).
החוקר הראשי כתב אז משפט שנשאר רלוונטי: השיטה לא יכלה להיות נפוצה כל כך בלי שעורכי הדין של התובעים ידעו עליה.
2009 עד 2010. התובע הכללי של מדינת ניו יורק, אנדרו קואומו, הגיש כתב אישום נגד חברת המסירות American Legal Process ונגד בעליה. כמאה אלף פסקי דין נשענו על תצהירים שלה. ב־2010 הודה הבעלים, ויליאם סינגלר, בעבירת מרמה ונשלח לשנת מאסר. במקביל נתבעו 35 משרדי עורכי דין שהשתמשו בשירותי החברה, בדרישה לבטל כמאה אלף פסקי דין. קואומו אמר שאנשים איבדו את חשבונות הבנק שלהם, את משכורותיהם ואת בתיהם "כי נשללה מהם ההזדמנות להגיע לבית המשפט".
2015 עד 2016. בתביעה הייצוגית Sykes v. Mel S. Harris נתבעו יחד קונה חובות, משרד עורכי דין וחברת מסירות. ההוכחות היו מהסוג שתמצאו גם בכתבה הזו:
- מוסרים "היו בשני מקומות בו זמנית".
- מסירות שנעשו בהפרש זמן שלא מאפשר לנסוע ביניהן.
- 2,915 מסירות שבוצעו לפני שבכלל הוזמנו.
- מנהל מערכות המידע של משרד עורכי הדין חתם על תצהירים "מידיעה אישית" בקצב של כעשרים לשעה, בלי לבדוק אותם.
ההסדר: כ־60 מיליון דולר פיצוי, ובקשה לבטל כ־192 אלף פסקי דין.
אחרי השערורייה חייבה העיר ניו יורק מוסרים לשאת GPS שמתעד היכן היו בפועל, ולשמור רישום אלקטרוני של כל מסירה. בישראל, טופס תצהיר המוסר מזכיר "צילומים הכוללים חיווי זמן ומקום", אבל רק כשהמסירה מוגשת כדיווח ולא כתצהיר. בתיקים שבכתבה לא נמצאה אף תמונה כזו.
הרקע
ההלוואה לרכב ניתנה ב־2021 על ידי אגוד ליסינג. בנק אגוד מוזג למזרחי טפחות, והחברה שינתה את שמה למזרחי טפחות ליסינג בע"מ, חברה בת של הבנק. את ההליכים ניהל משרד עורכי הדין חן פישר גבאי. עורך דין מהמשרד מונה גם לכונס הנכסים של הרכב. תיק שלישי פתח הבנק עצמו, בגין חשבון עו"ש.
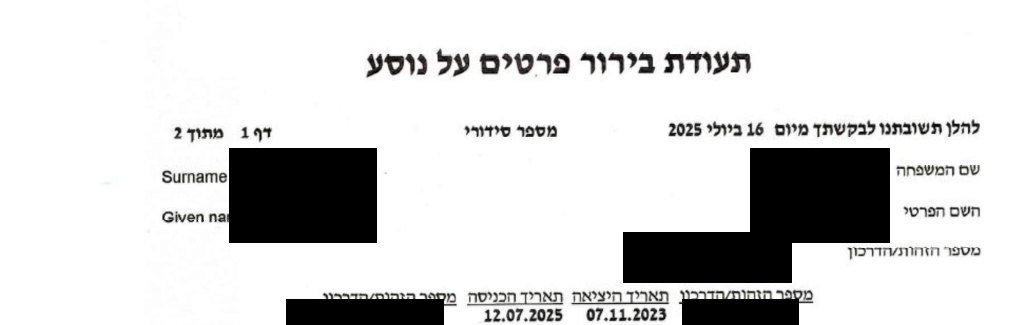
7 בנובמבר 2023. חודש אחרי פרוץ המלחמה, הלקוח יצא מישראל. הוא חזר ב־12 ביולי 2025. התאריכים מופיעים בתעודה רשמית של רשות האוכלוסין וההגירה.
מה הבנק ידע, ומתי
- 17 באפריל 2024, במייל לבנק: "אני לא נמצא בארץ ואין לי כוונה לחזור בתקופה הקרובה".
- 2 במאי 2024, בוואטסאפ לנציגת משרד עורכי הדין: הוא שלח צילום דרכון "כדי שלא יהיו לי מסירות לא ידועות בתיק", והודיע שאינו גר עוד בכתובתו הקודמת.
- 10 בדצמבר 2024, תשובה להודעה של משרד עורכי הדין: "היי. אני בחו"ל מחודש נובמבר 2023".
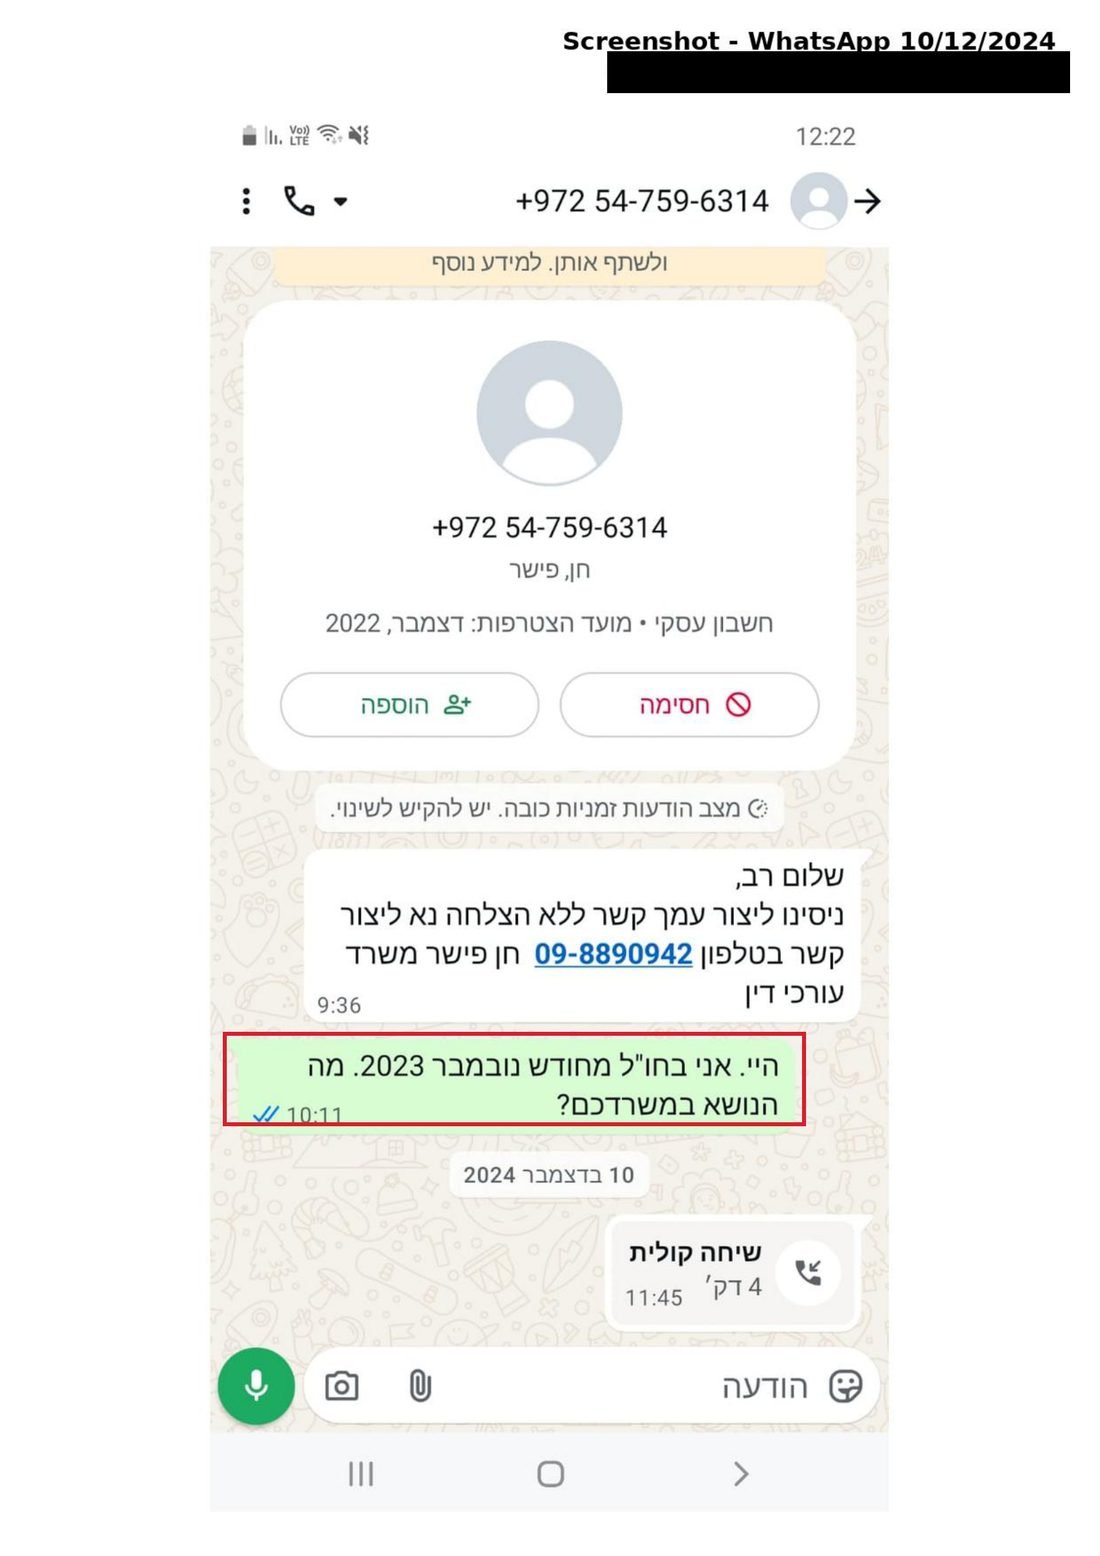
מכאן והלאה, כל מסירה לכתובת הישנה נעשתה אחרי שהבנק ובאי כוחו קיבלו הודעה בכתב שהלקוח לא שם.
המסירה הראשונה: מכתב בלי רחוב
28 בפברואר 2024. "התראה טרם נקיטת הליכים".
מזרחי טפחות ליסינג שלחה ללקוח מכתב שבו נכתב שההלוואה תועמד לפירעון מיידי אם הפיגור לא ייפרע תוך 21 יום. המכתב מציין "התראות חוזרות אשר נשלחו אליך".
בכתובת הנמען יש שם, מספר בית, יישוב ומיקוד. אין שם רחוב.
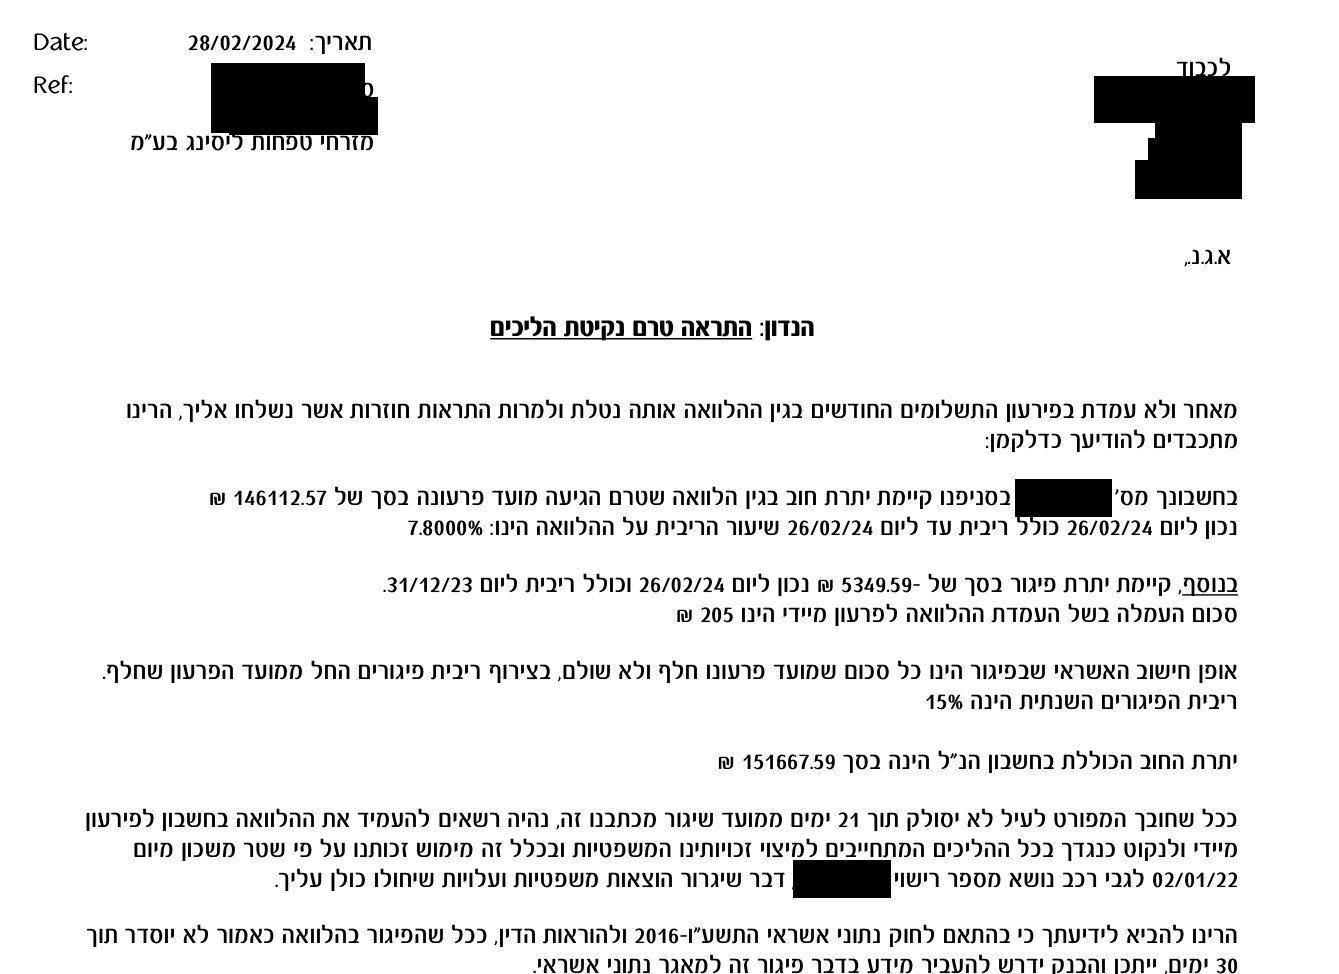
הלקוח היה אז בחו"ל כבר ארבעה חודשים. בתיק אין אישור דואר, אין רישום משלוח ואין אישור מסירה של המכתב. גם "ההתראות החוזרות" לא נמצאו: ביומן הליסינג מתועדים בתקופה הזו רק מסרונים ושיחות שלא נענו. בתצהיר שעליו נפתח תיק המשכון טען הזוכה דווקא שלפי חוק אשראי הוגן אין צורך בהתראה בכלל.
המסירה השנייה: "פגש את החייב" כשהיה בחו"ל
22 בדצמבר 2024. אזהרה בתיק השטר.
ב־15 בדצמבר 2024, חמישה ימים אחרי שכתב שהוא בחו"ל, נפתח נגד הלקוח תיק שטר על 178,075 ש"ח. שבוע אחר כך הוגש דו"ח של חברת מסירות:
"תחילה חקרנו בכתובת שנמסרה ע"י משרדכם ... ובזמן ביקורו פגש את החייב. הנ"ל קבל את המסמכים וסרב לחתום ע"ג אישור המסירה"
הכתובת "נמסרה ע"י משרדכם": משרד עורכי הדין מסר למוסר את הכתובת שהלקוח הודיע לו בכתב שאינו גר בה.
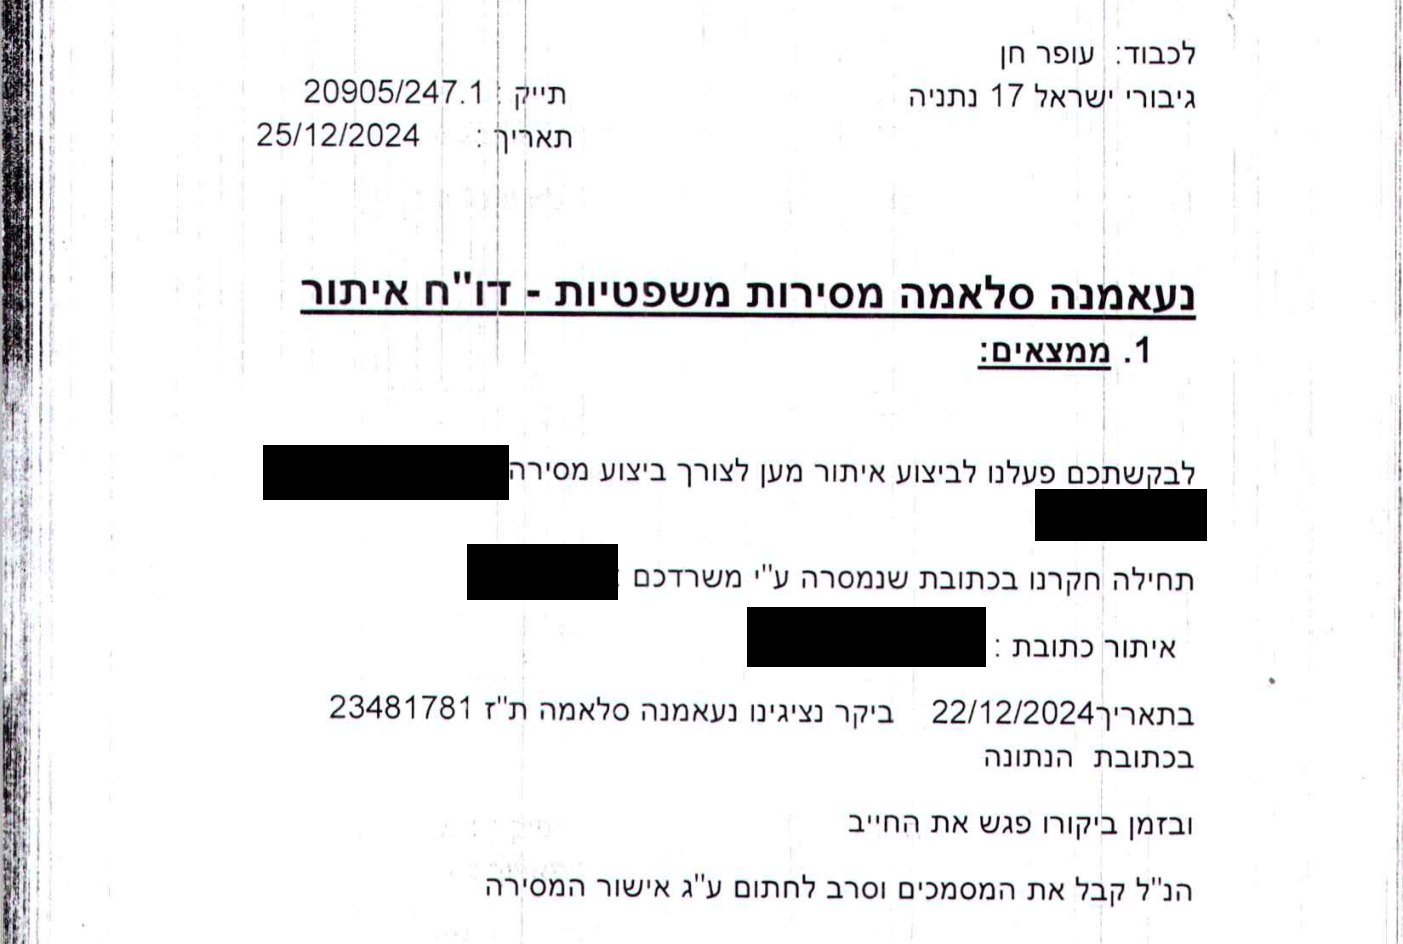
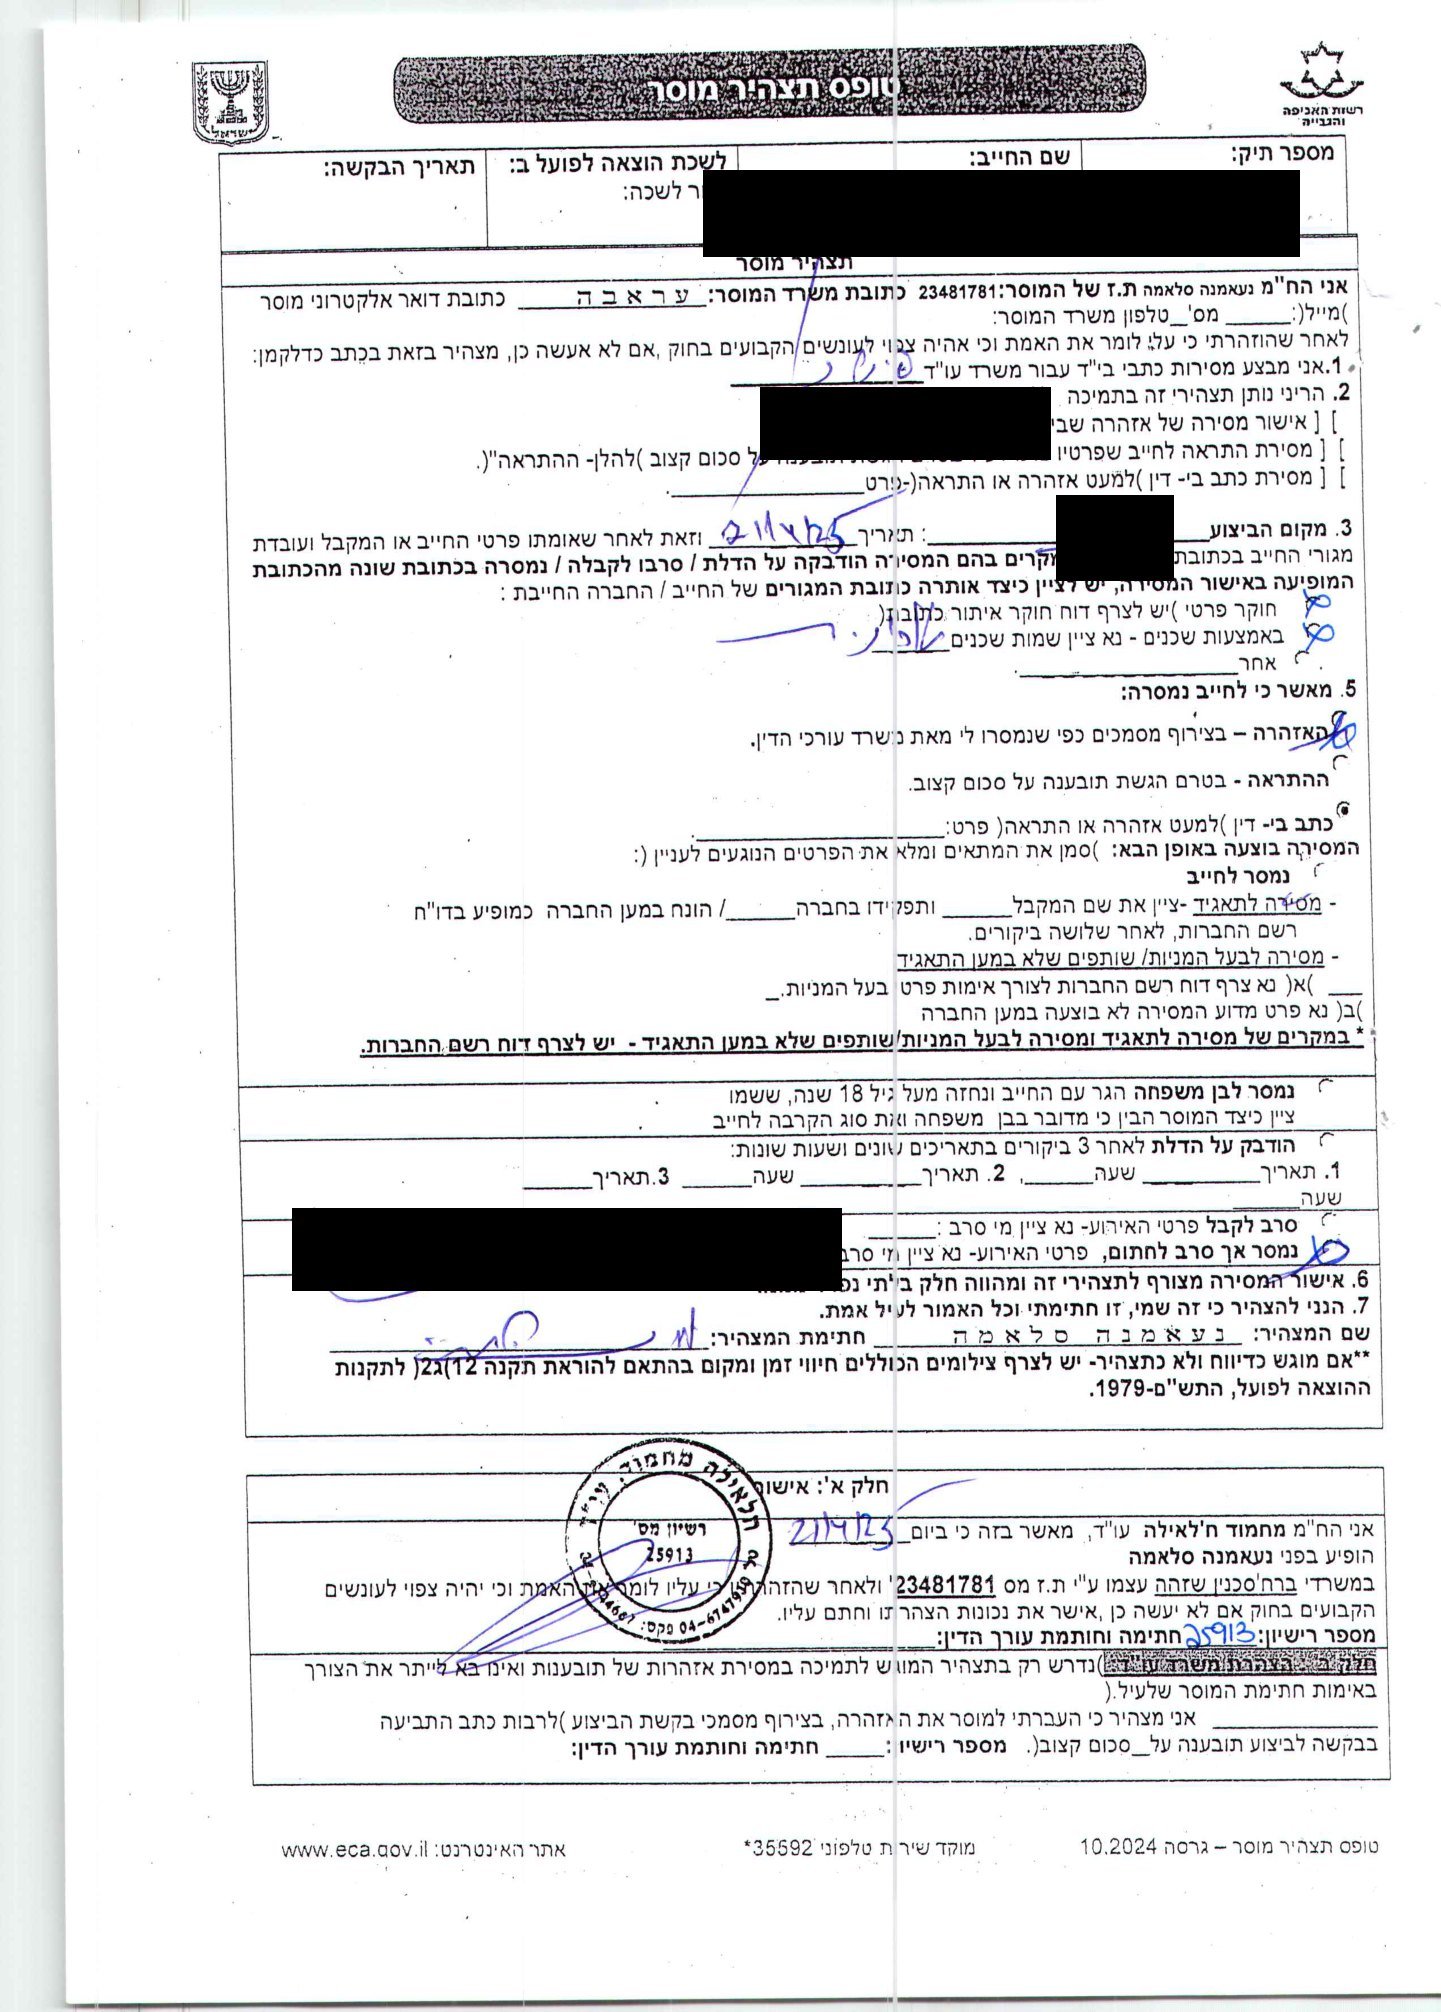
בתצהיר המוסר סומן "נמסר אך סרב לחתום". בסעיף שבו המוסר מציין כיצד אימת את הכתובת סומן "באמצעות שכנים", ונכתב בכתב יד שם של שכן. לדברי הלקוח, שכן בשם הזה לא קיים.
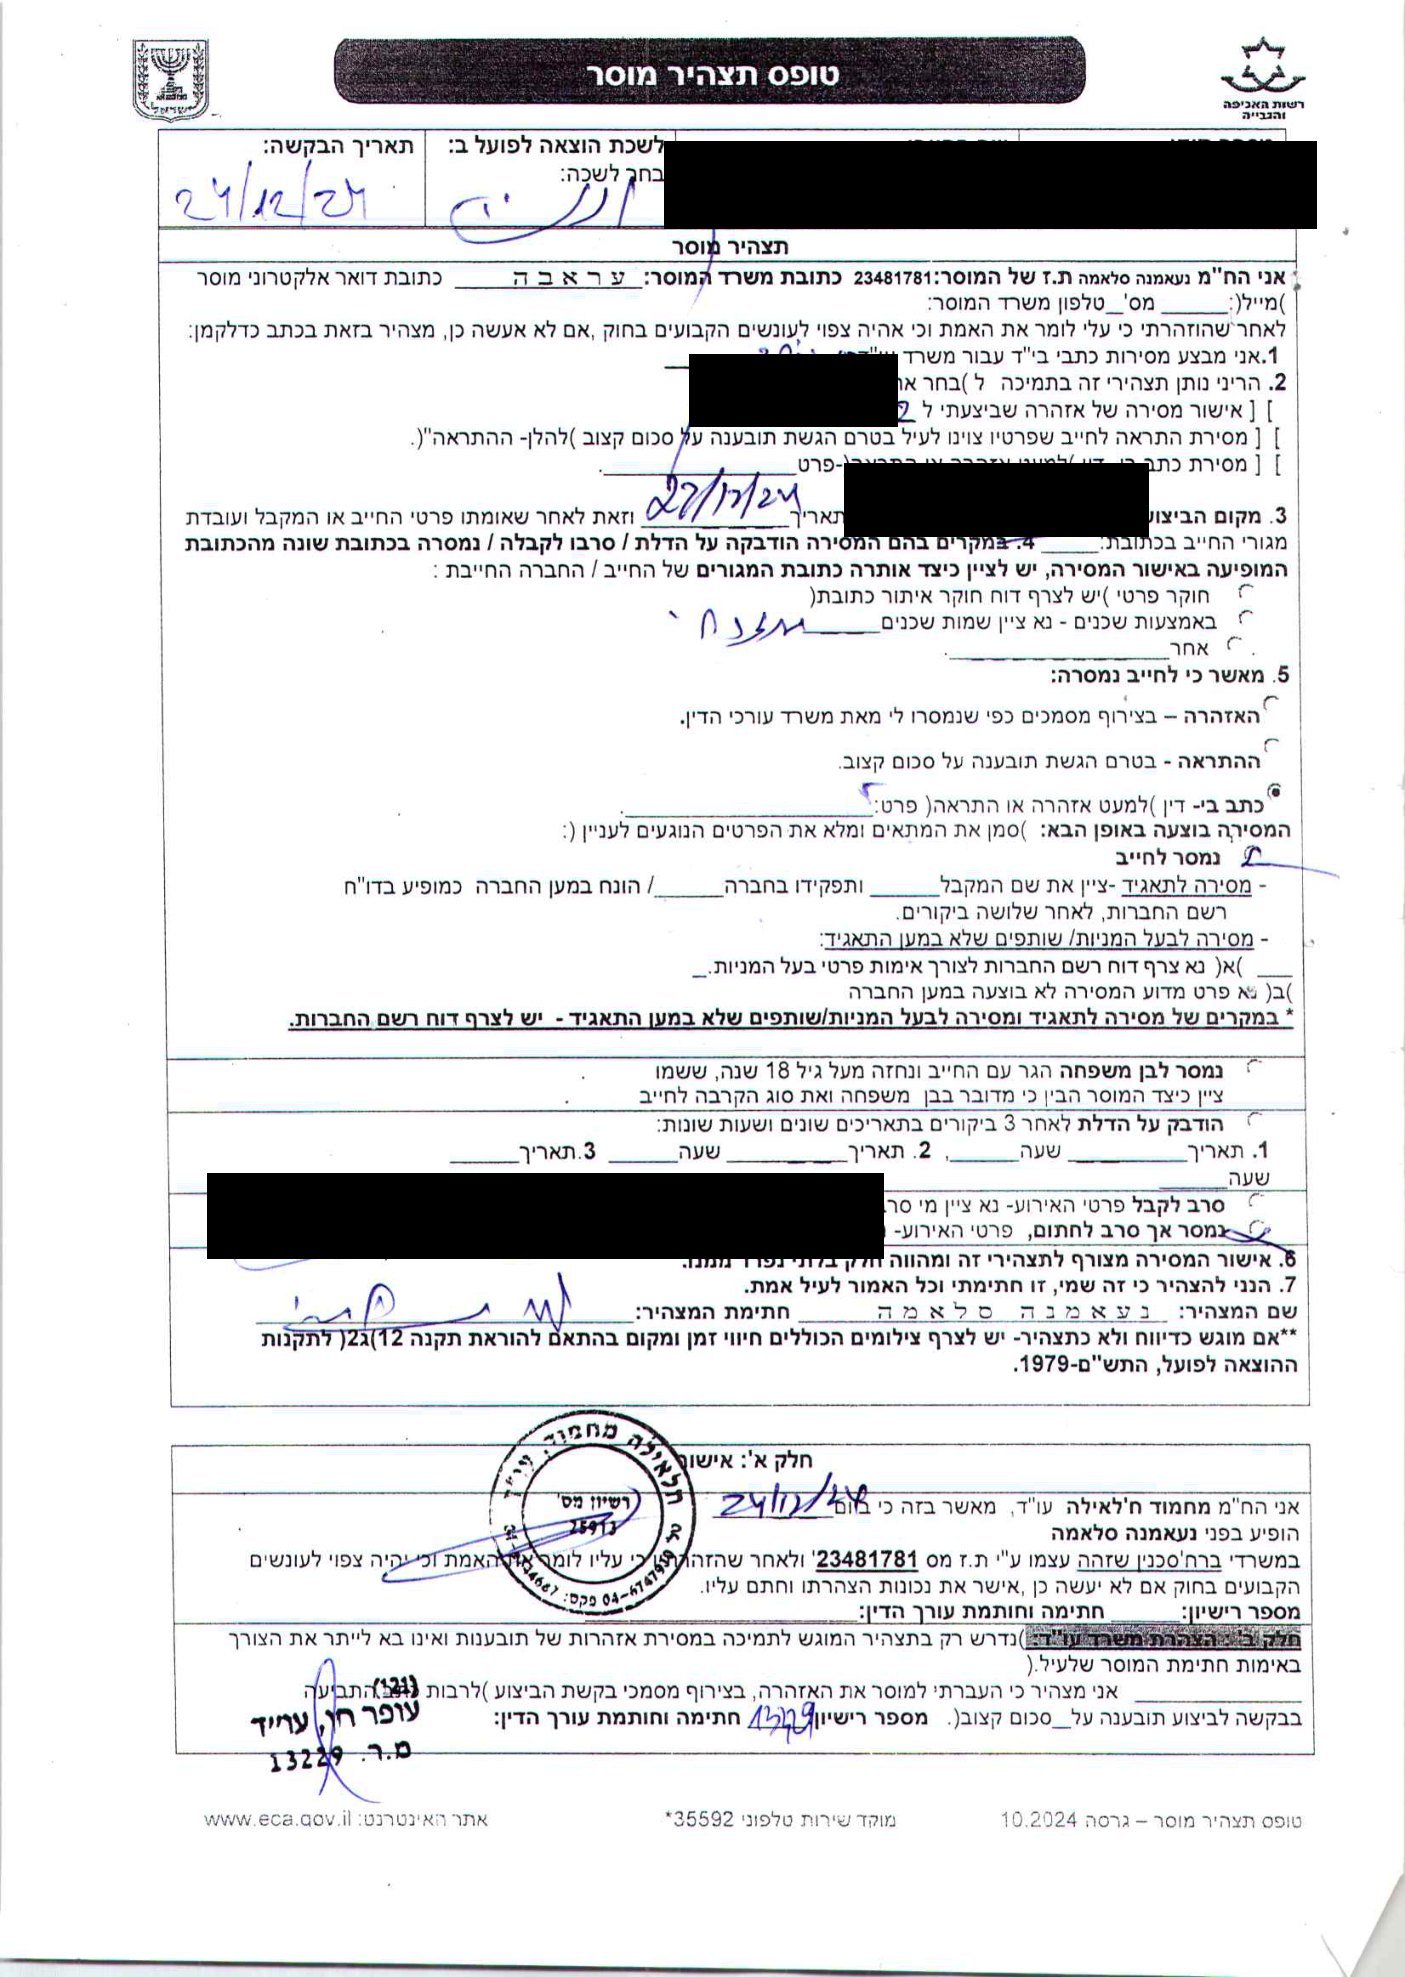
על בסיס ה"מסירה" הזו נפתחו כל כלי הגבייה: 33 עיקולים, מימוש עיקול בביטוח הלאומי, צווים למסירת מידע ממרשם האוכלוסין ומרשם המקרקעין, וחמש הגבלות, בהן עיכוב יציאה מהארץ.
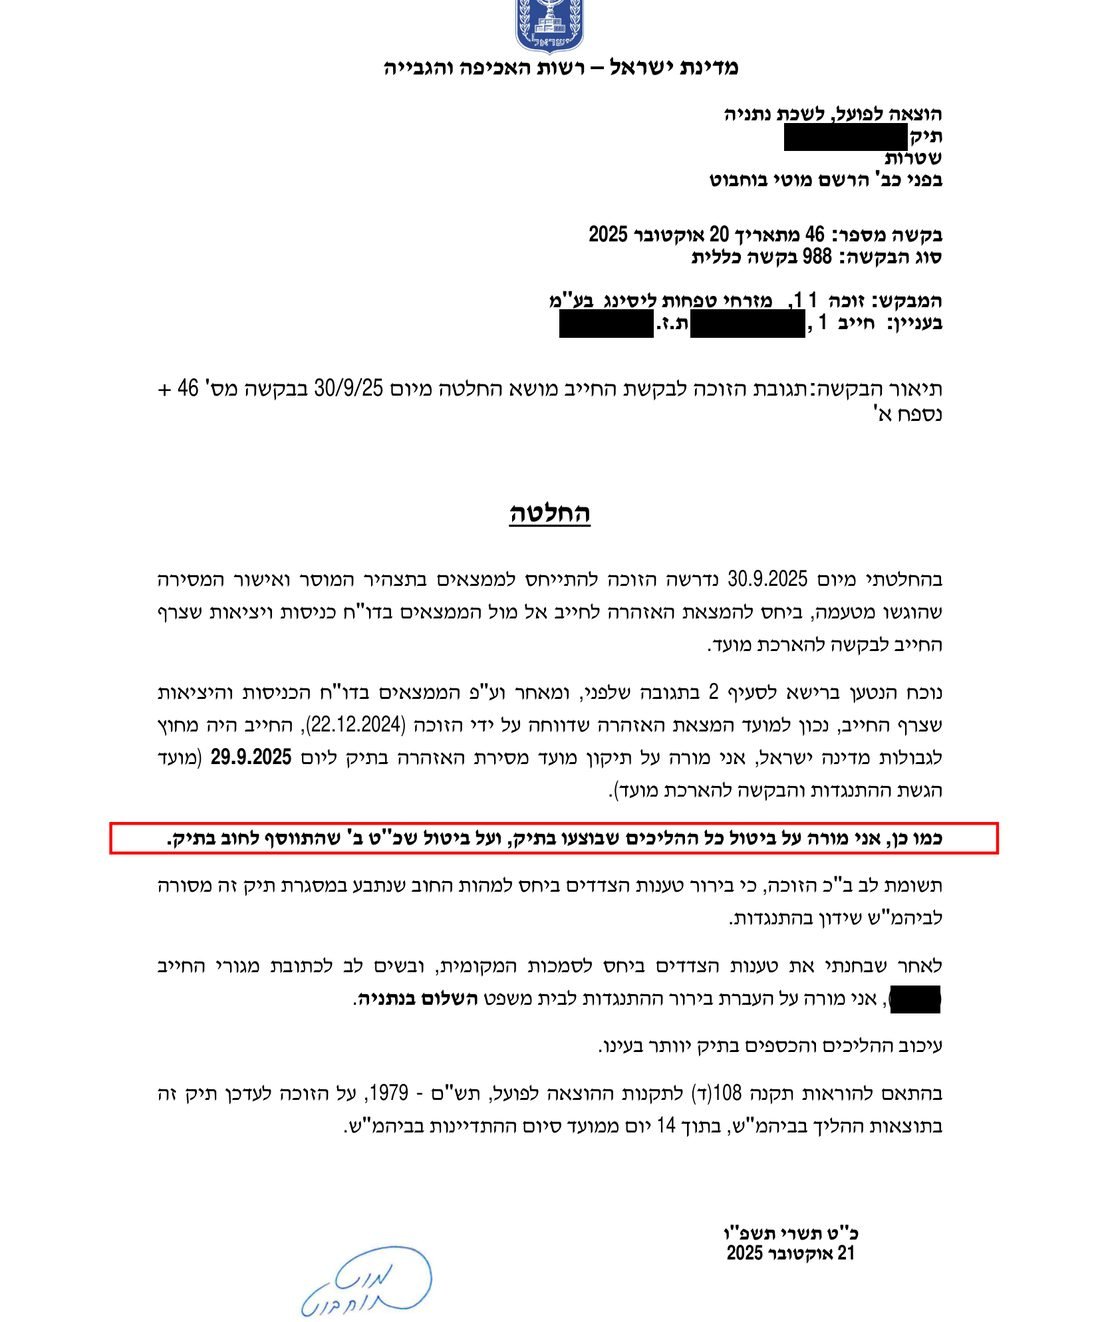
21 באוקטובר 2025. רשם ההוצאה לפועל בדק וקבע:
"נכון למועד המצאת האזהרה שדווחה על ידי הזוכה (22.12.2024), החייב היה מחוץ לגבולות מדינה ישראל"
הרשם הורה "על ביטול כל ההליכים שבוצעו בתיק, ועל ביטול שכ"ט ב' שהתווסף לחוב בתיק".
המסירה השלישית: אותו מוסר, אותן מילים
21 באפריל 2025. אזהרה בתיק המשכון.
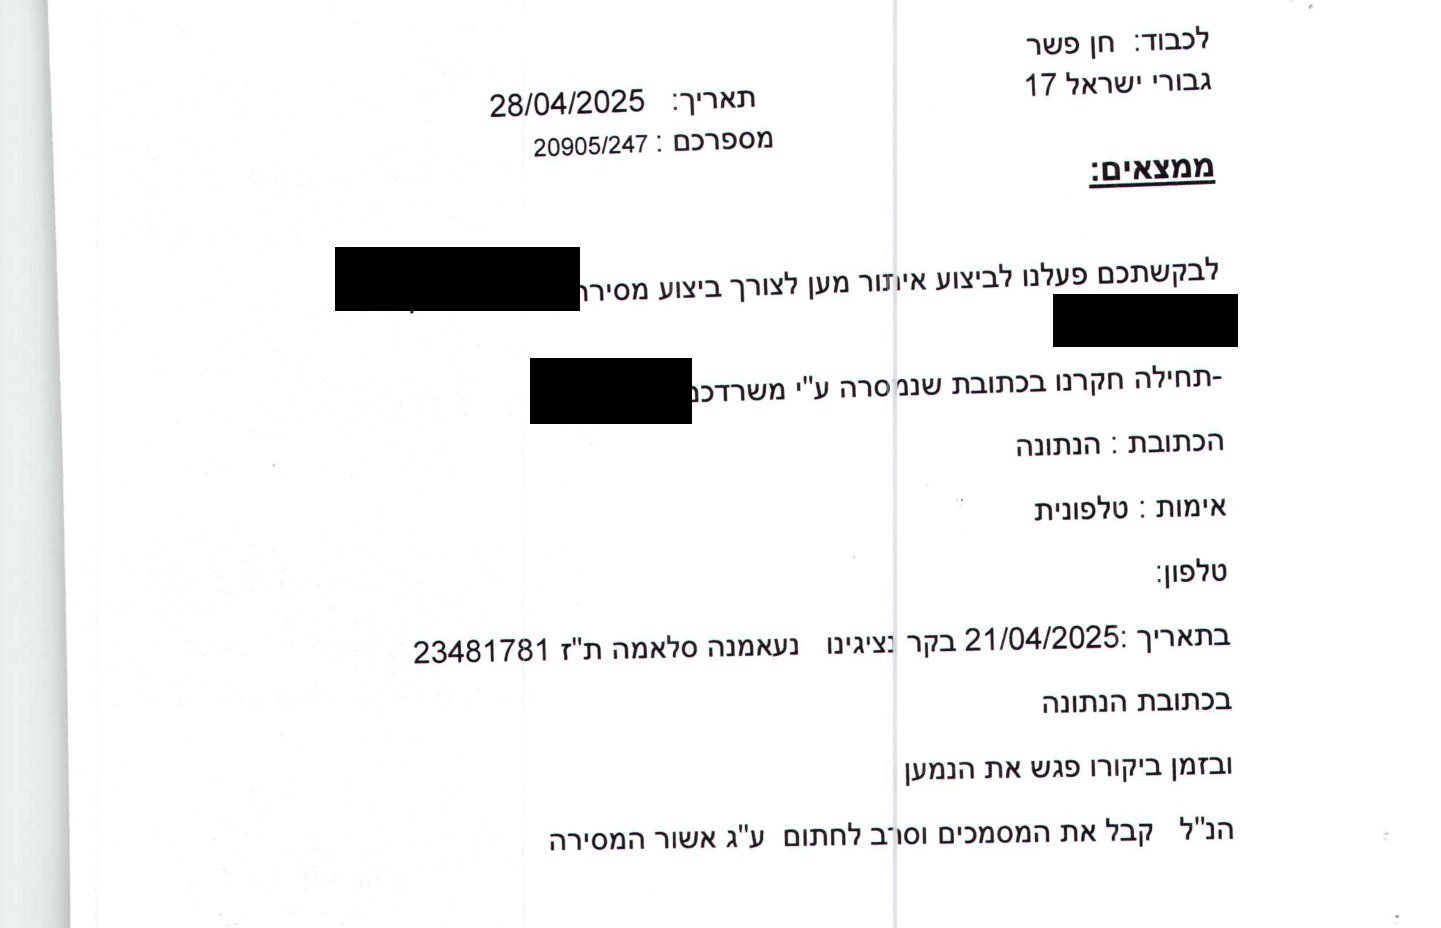
ארבעה חודשים אחר כך, בתיק השני על אותה הלוואה, חזר התרחיש. אותו מוסר, אותה כתובת, אותו נוסח:
"תחילה חקרנו בכתובת שנמסרה ע"י משרדכם ... אימות: טלפונית ... ובזמן ביקורו פגש את הנמען. הנ"ל קבל את המסמכים וסרב לחתום"
"אימות: טלפונית", כלומר הכתובת אומתה בטלפון. לא ברור עם מי: לפי הלקוח, הקו הישראלי שלו היה חסום לשיחות כל תקופת השהייה בחו"ל.
13 בינואר 2026. רשמת ההוצאה לפועל קבעה:
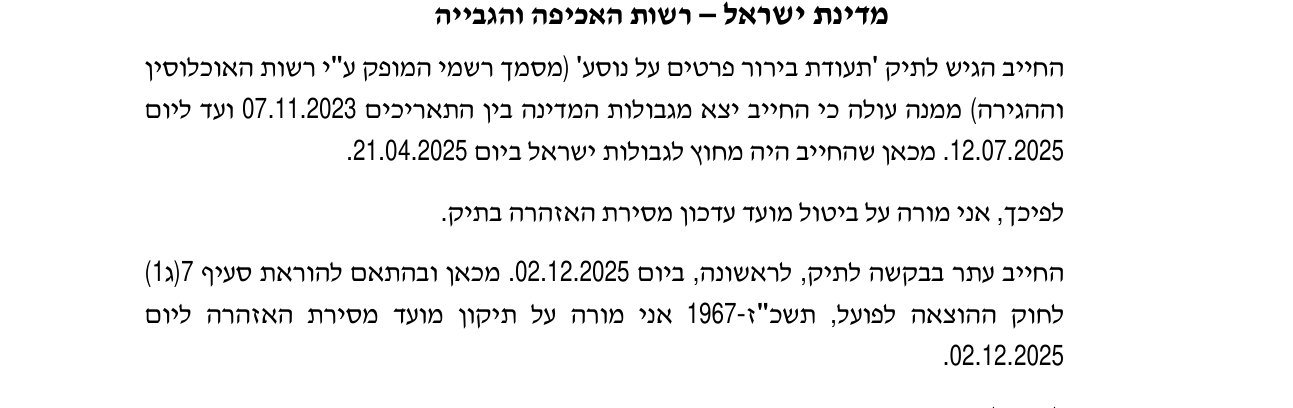
שתי "מסירות אישיות", שני תיקים, אותו מוסר, ושתי החלטות רשמיות שהלקוח לא היה בארץ.
המסירה הרביעית: הבנק מוחק כתובת וכותב אחרת
31 באוגוסט עד 27 באוקטובר 2025. "התראה בטרם הגשה לביצוע של תביעה על סכום קצוב", תיק של בנק מזרחי טפחות.
הפעם המסירה הייתה של הבנק עצמו, בגין חשבון עו"ש. הלקוח כבר חזר לישראל, והיה בהליכים פעילים מול קבוצת מזרחי טפחות.
טופס אישור המסירה הודפס ממערכת פנימית של הבנק ב־31 באוגוסט 2025. מה שמופיע בו:
- מספר הטלפון הנייד של הלקוח, מודפס בטופס עצמו (הושחר).
- הכתובת המודפסת נמחקה בקו, ומעליה נכתבה ביד הכתובת הישנה, זו שהלקוח הודיע שאינו גר בה.
- שלושה ביקורים: 22, 24 ו־27 באוקטובר 2025. סומן: "מאחר ולא נמצא אדם בבית בביקור השלישי, הדבקתי המכתב על דלת דירתו".
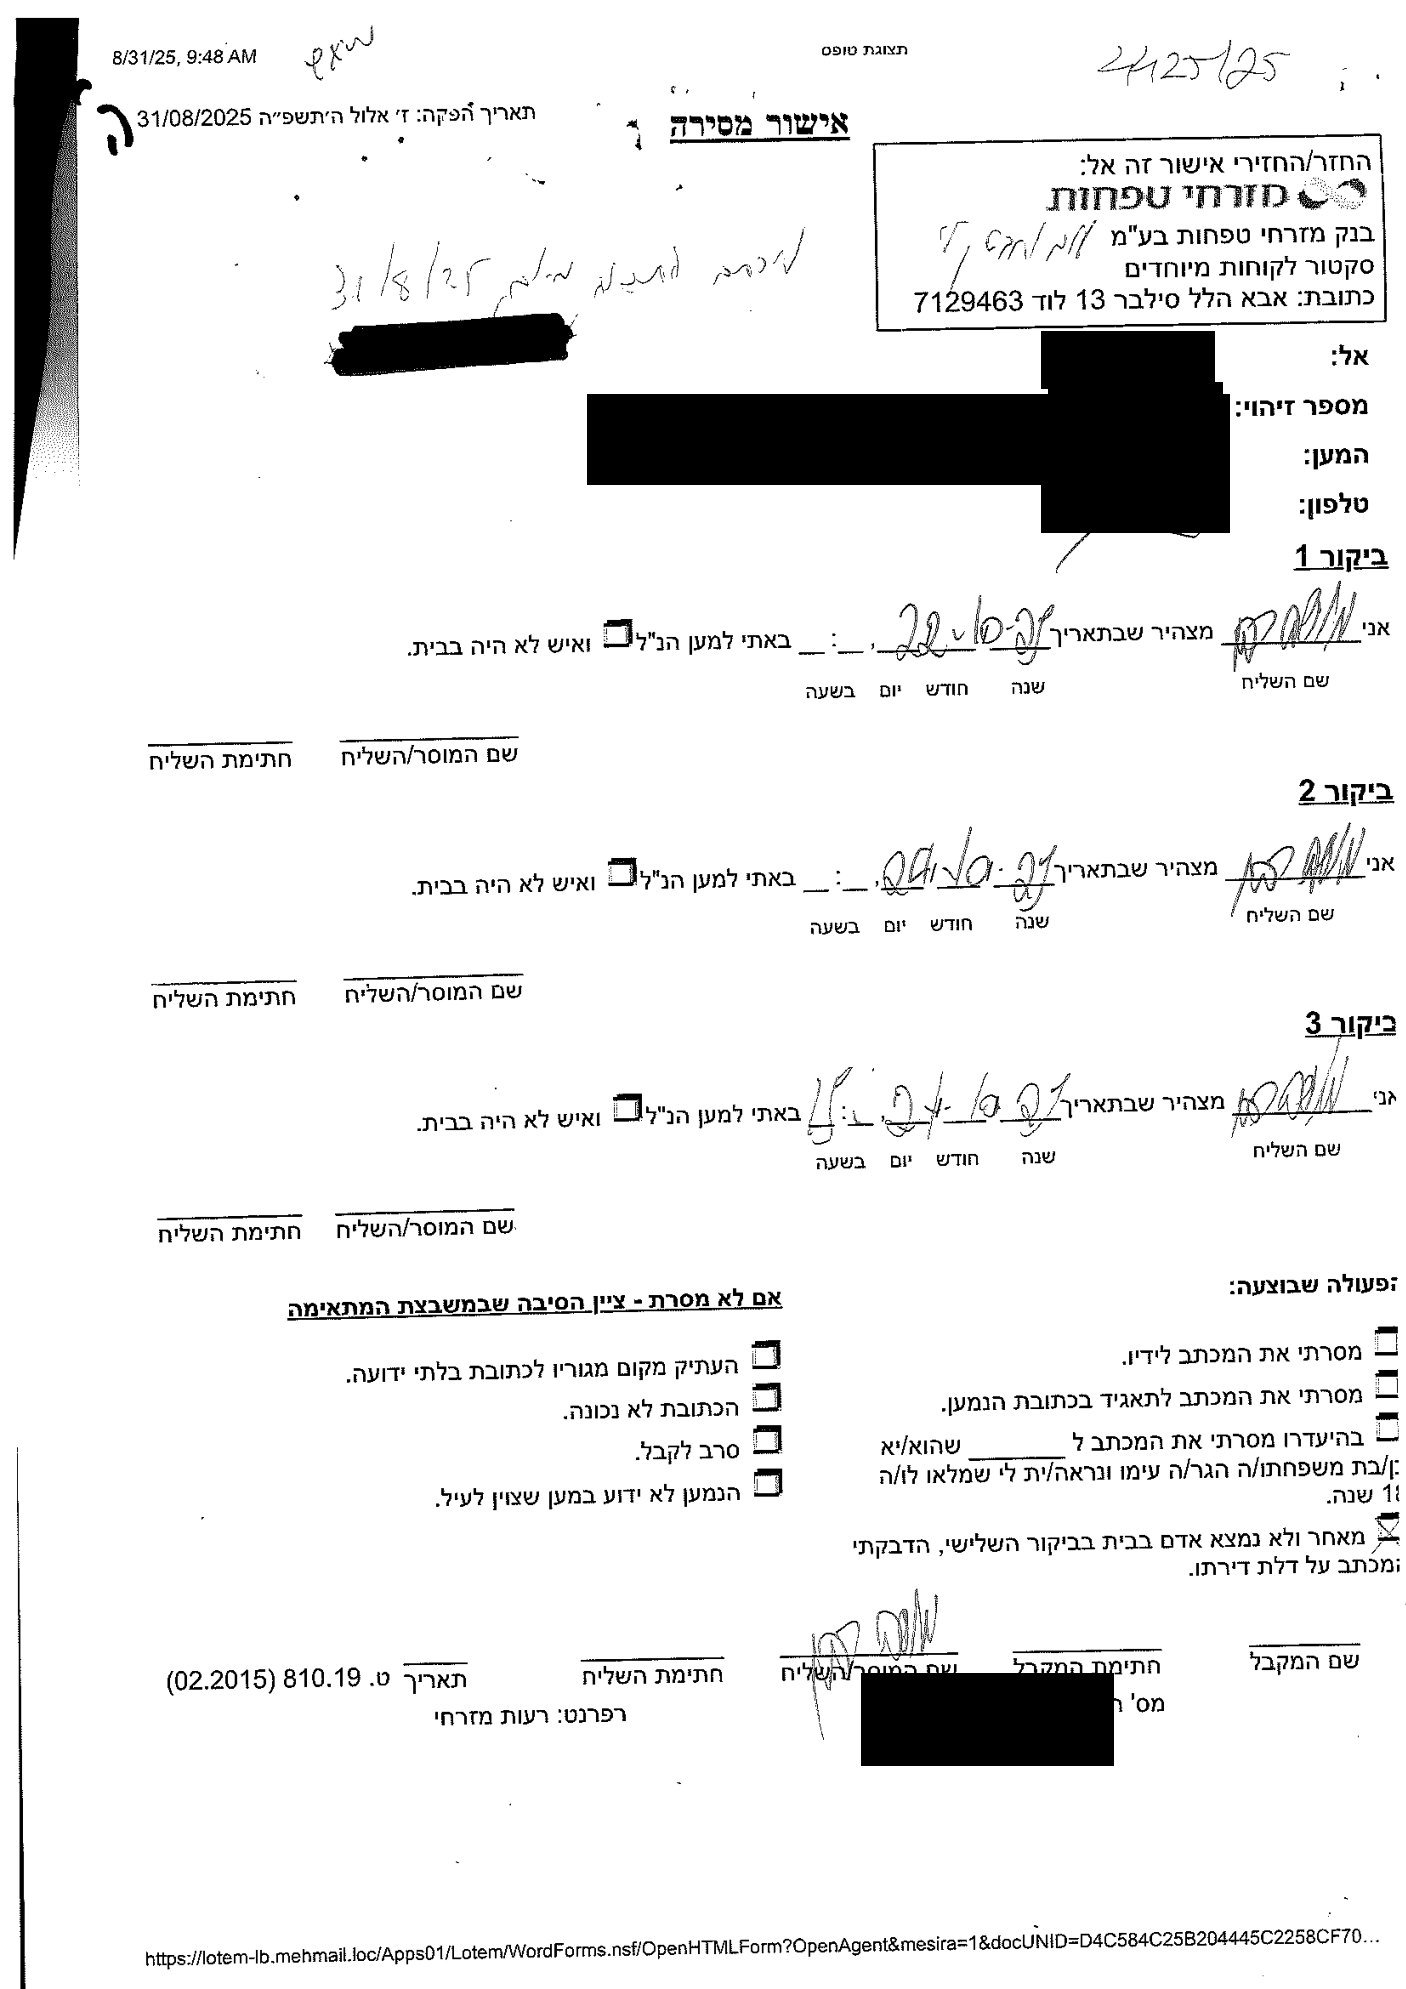
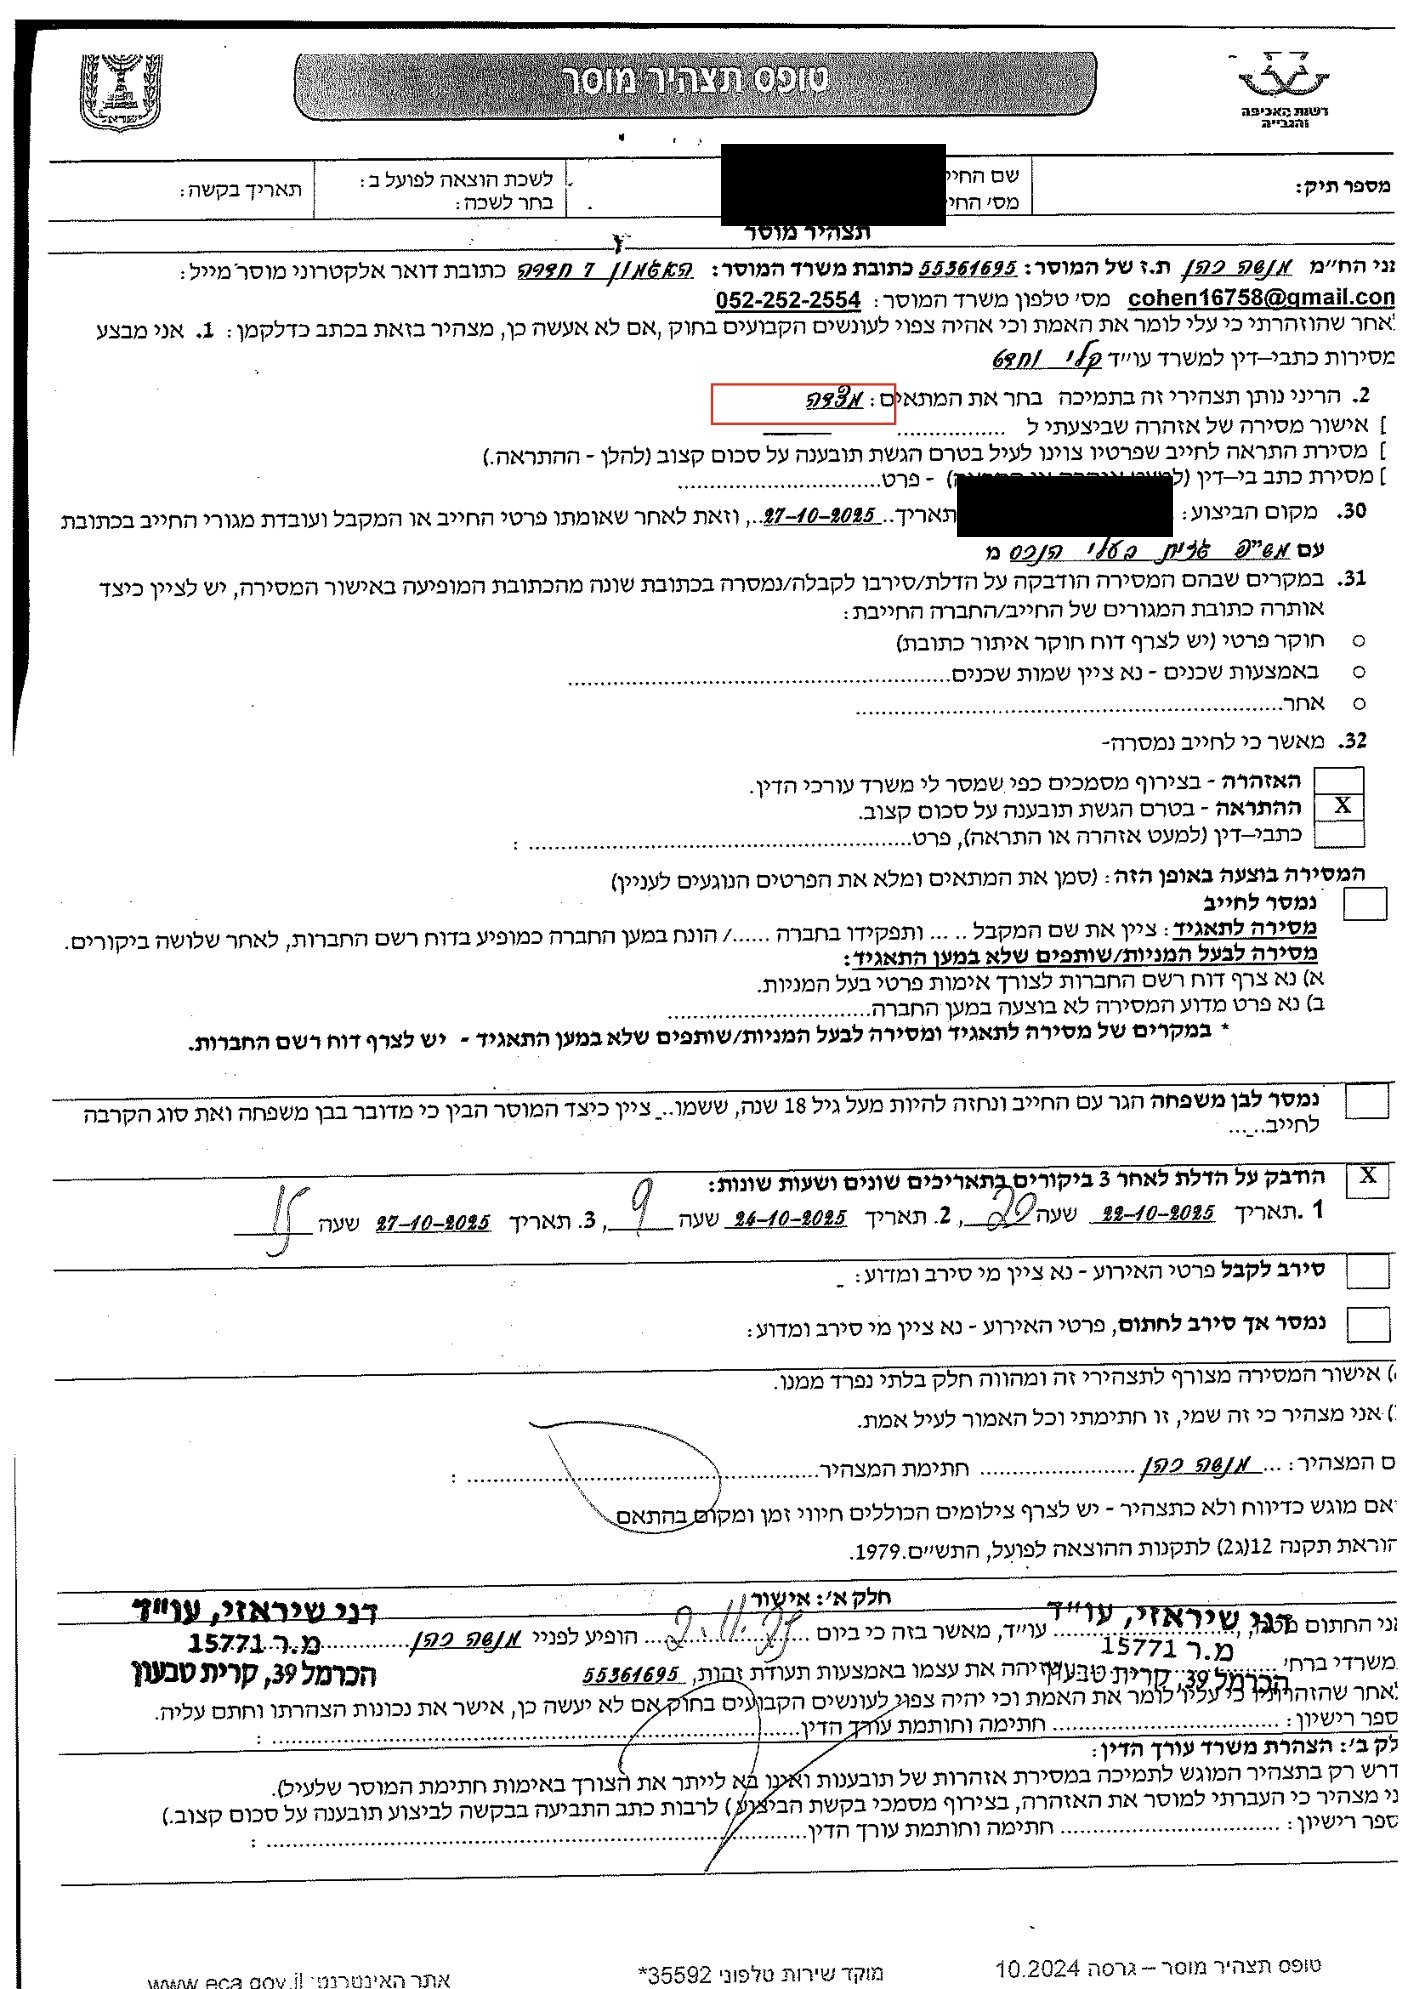
הבנק החזיק את מספר הטלפון שלו, אבל לא התקשר. לפי הלקוח, ההתראה הזו הייתה צריכה להישלח בדואר רשום, והיא לא נשלחה כך ולא הגיעה אליו בשום דרך. כשהתקשר למספר המוסר שבתצהיר, העונה הכחיש שזה שמו והכחיש שהוא עוסק במסירות.
המסירה החמישית: "נמסר לחייב" וגם "הודבק על הדלת"
2 עד 7 בדצמבר 2025. זימון לחקירת יכולת, תיק המשכון.
ב־1 בדצמבר 2025 החליטה הרשמת לזמן את הלקוח לחקירת יכולת. מוסר מטעם משרד עורכי הדין ביקר בכתובת הישנה שלוש פעמים:
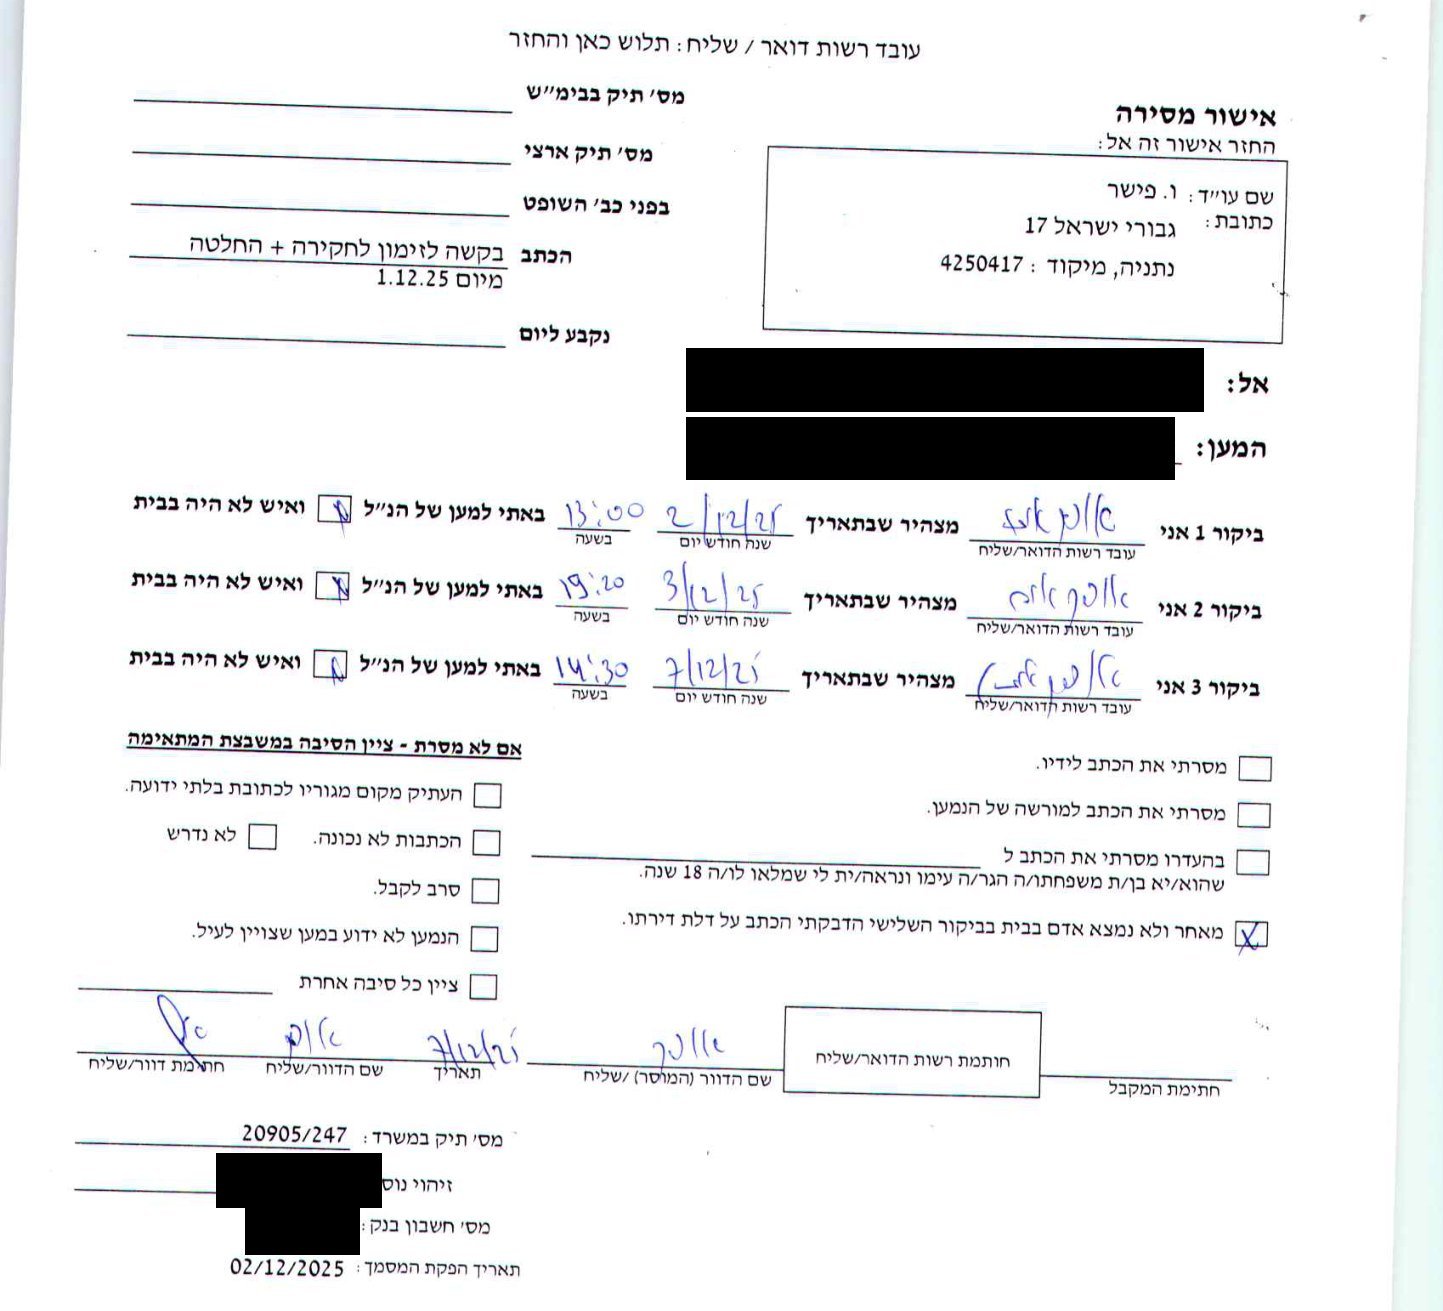
בתצהיר המוסר, בסעיף "המסירה בוצעה באופן הבא", סומנו שתי אפשרויות סותרות: "נמסר לחייב" וגם "הודבק על הדלת לאחר 3 ביקורים".
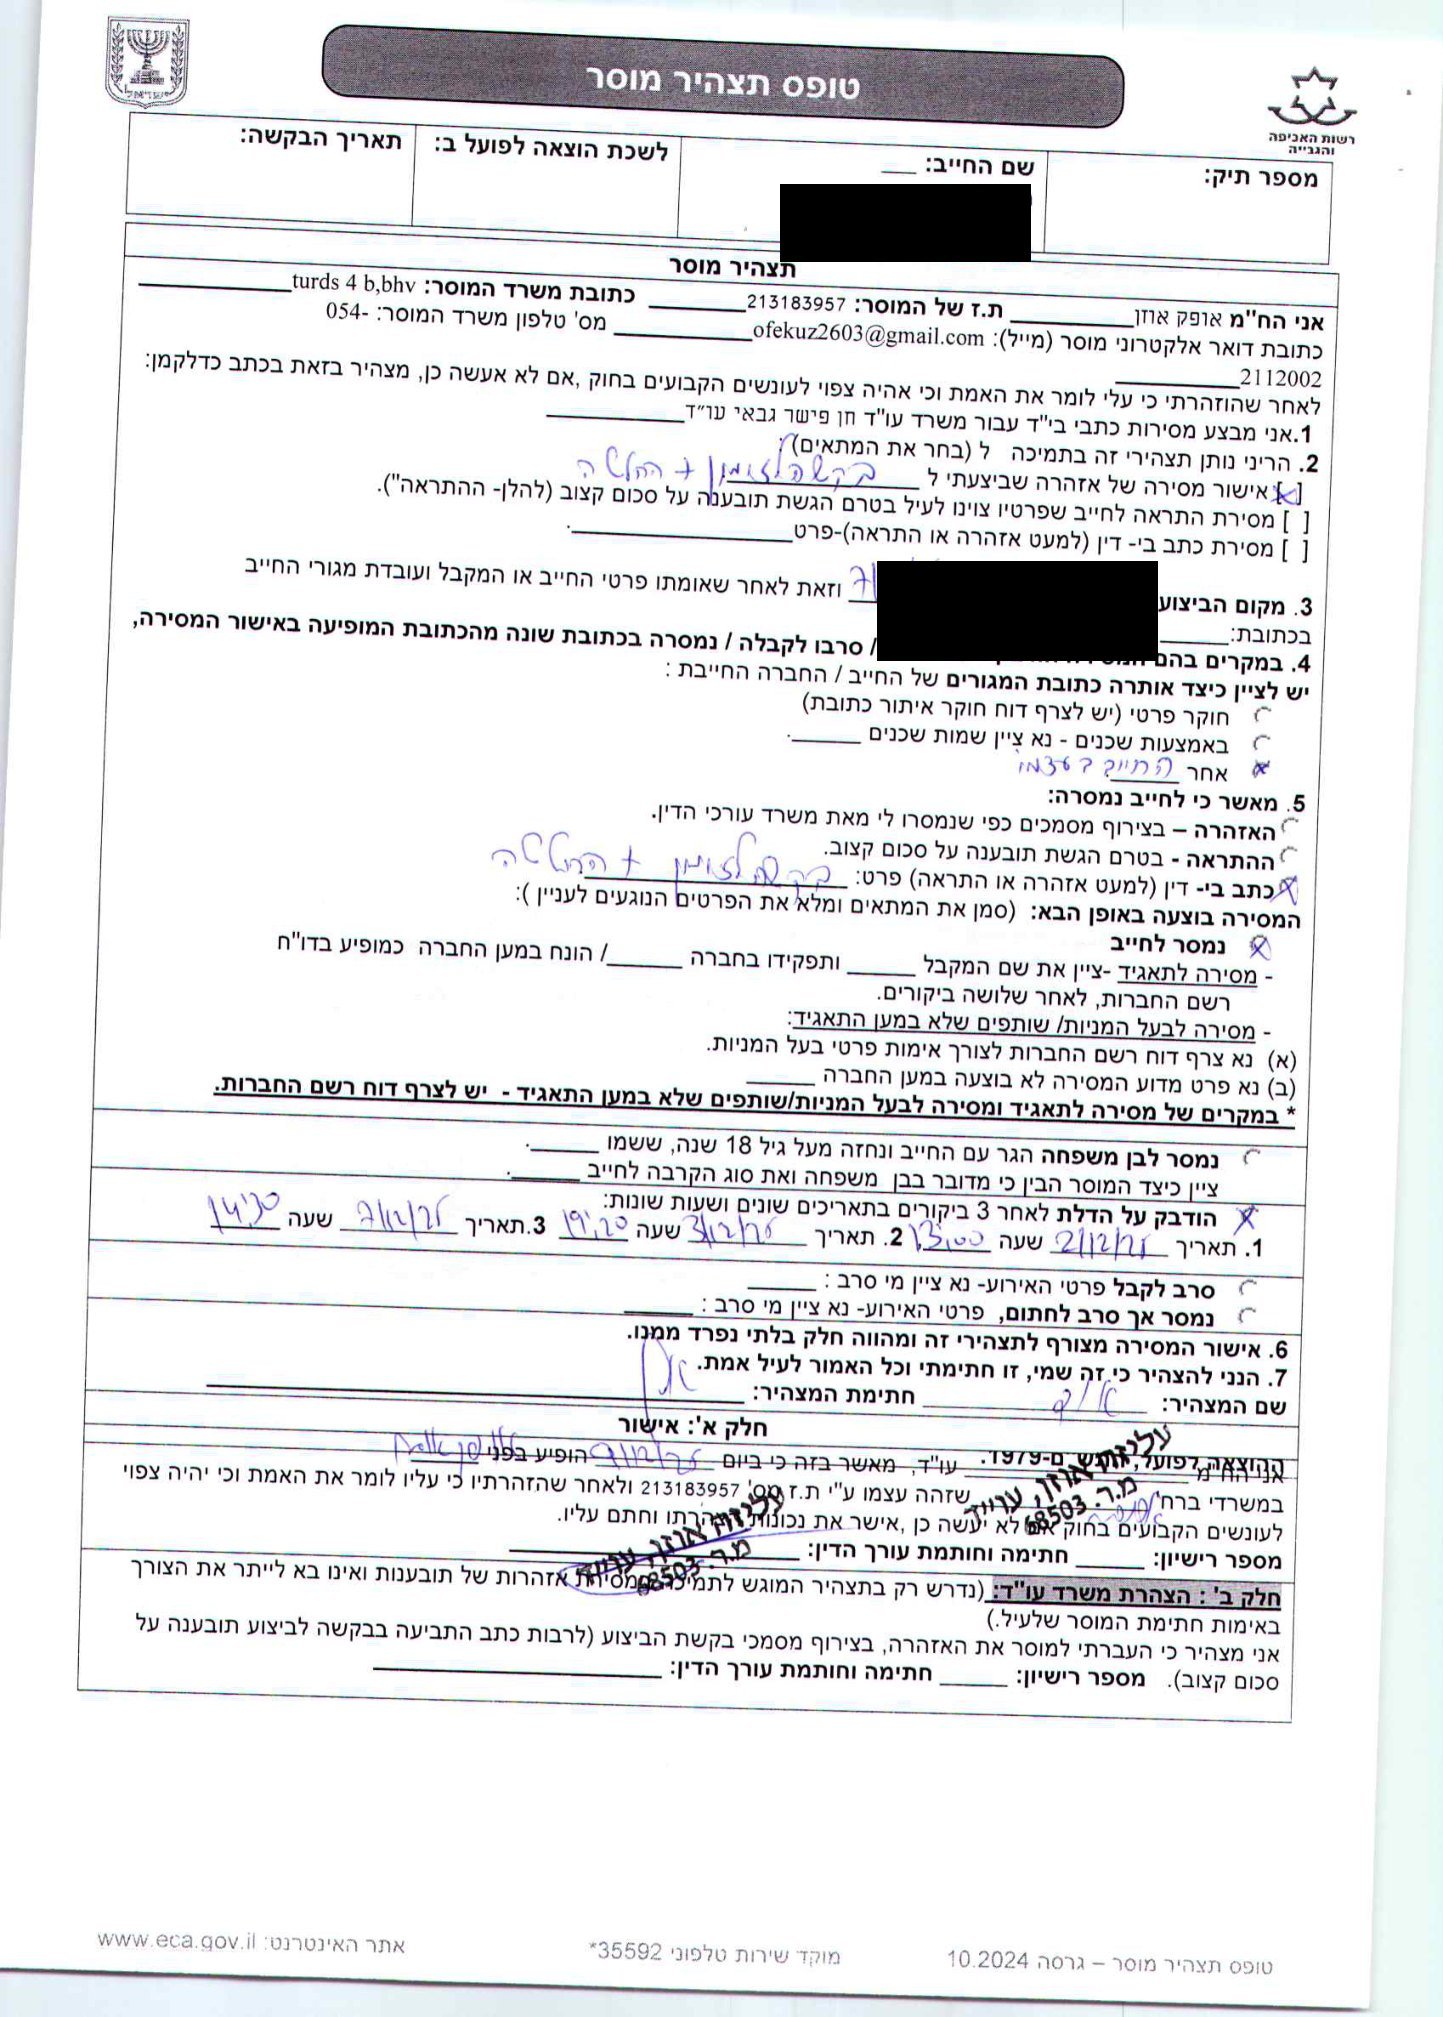
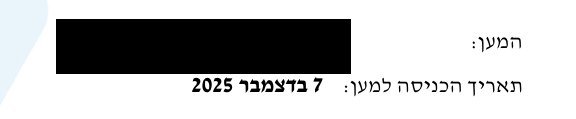
ביום הביקור הראשון, 2 בדצמבר 2025, הגיש הלקוח עצמו בקשה באותו תיק. ההוצאה לפועל, הזוכה ובא כוחו ידעו שהוא פעיל בתיק וניתן להשיגו. לדברי הלקוח, כתובתו בנתניה כבר הייתה בידיהם. ביום הביקור השלישי וההדבקה, 7 בדצמבר 2025, נרשם מענו החדש גם במרשם האוכלוסין:
על סמך ההדבקה ביקש בא כוח הזוכה צו הבאה: "החייב לא פעל עפ"י החלטה ... מצ"ב אישור המסירה". ב־21 בדצמבר 2025 הורתה הרשמת על צו הבאה, "נוכח ... צירוף אסמכתה על מסירת החלטה ... לידי החייב". שלושה ימים אחר כך עודכנה בתיק כתובתו בנתניה, ובינואר 2026 בוטל הצו.
המסירה השישית: "סירב לחתום", ושדה הפרטים ריק
23 באפריל 2026. אזהרה בתיק של בנק מזרחי טפחות.
ארבעה וחצי חודשים אחרי שמענו הרשום של הלקוח עבר לנתניה, דווח שוב שאזהרה נמסרה לו בכתובת הישנה. אותו מוסר שהדביק את ההתראה באוקטובר מצהיר הפעם שהלקוח "נמסר אך סירב לחתום".
בטופס יש שדה חובה: "פרטי האירוע - נא ציין מי סירב ומדוע". השדה ריק, רק סוגריים.
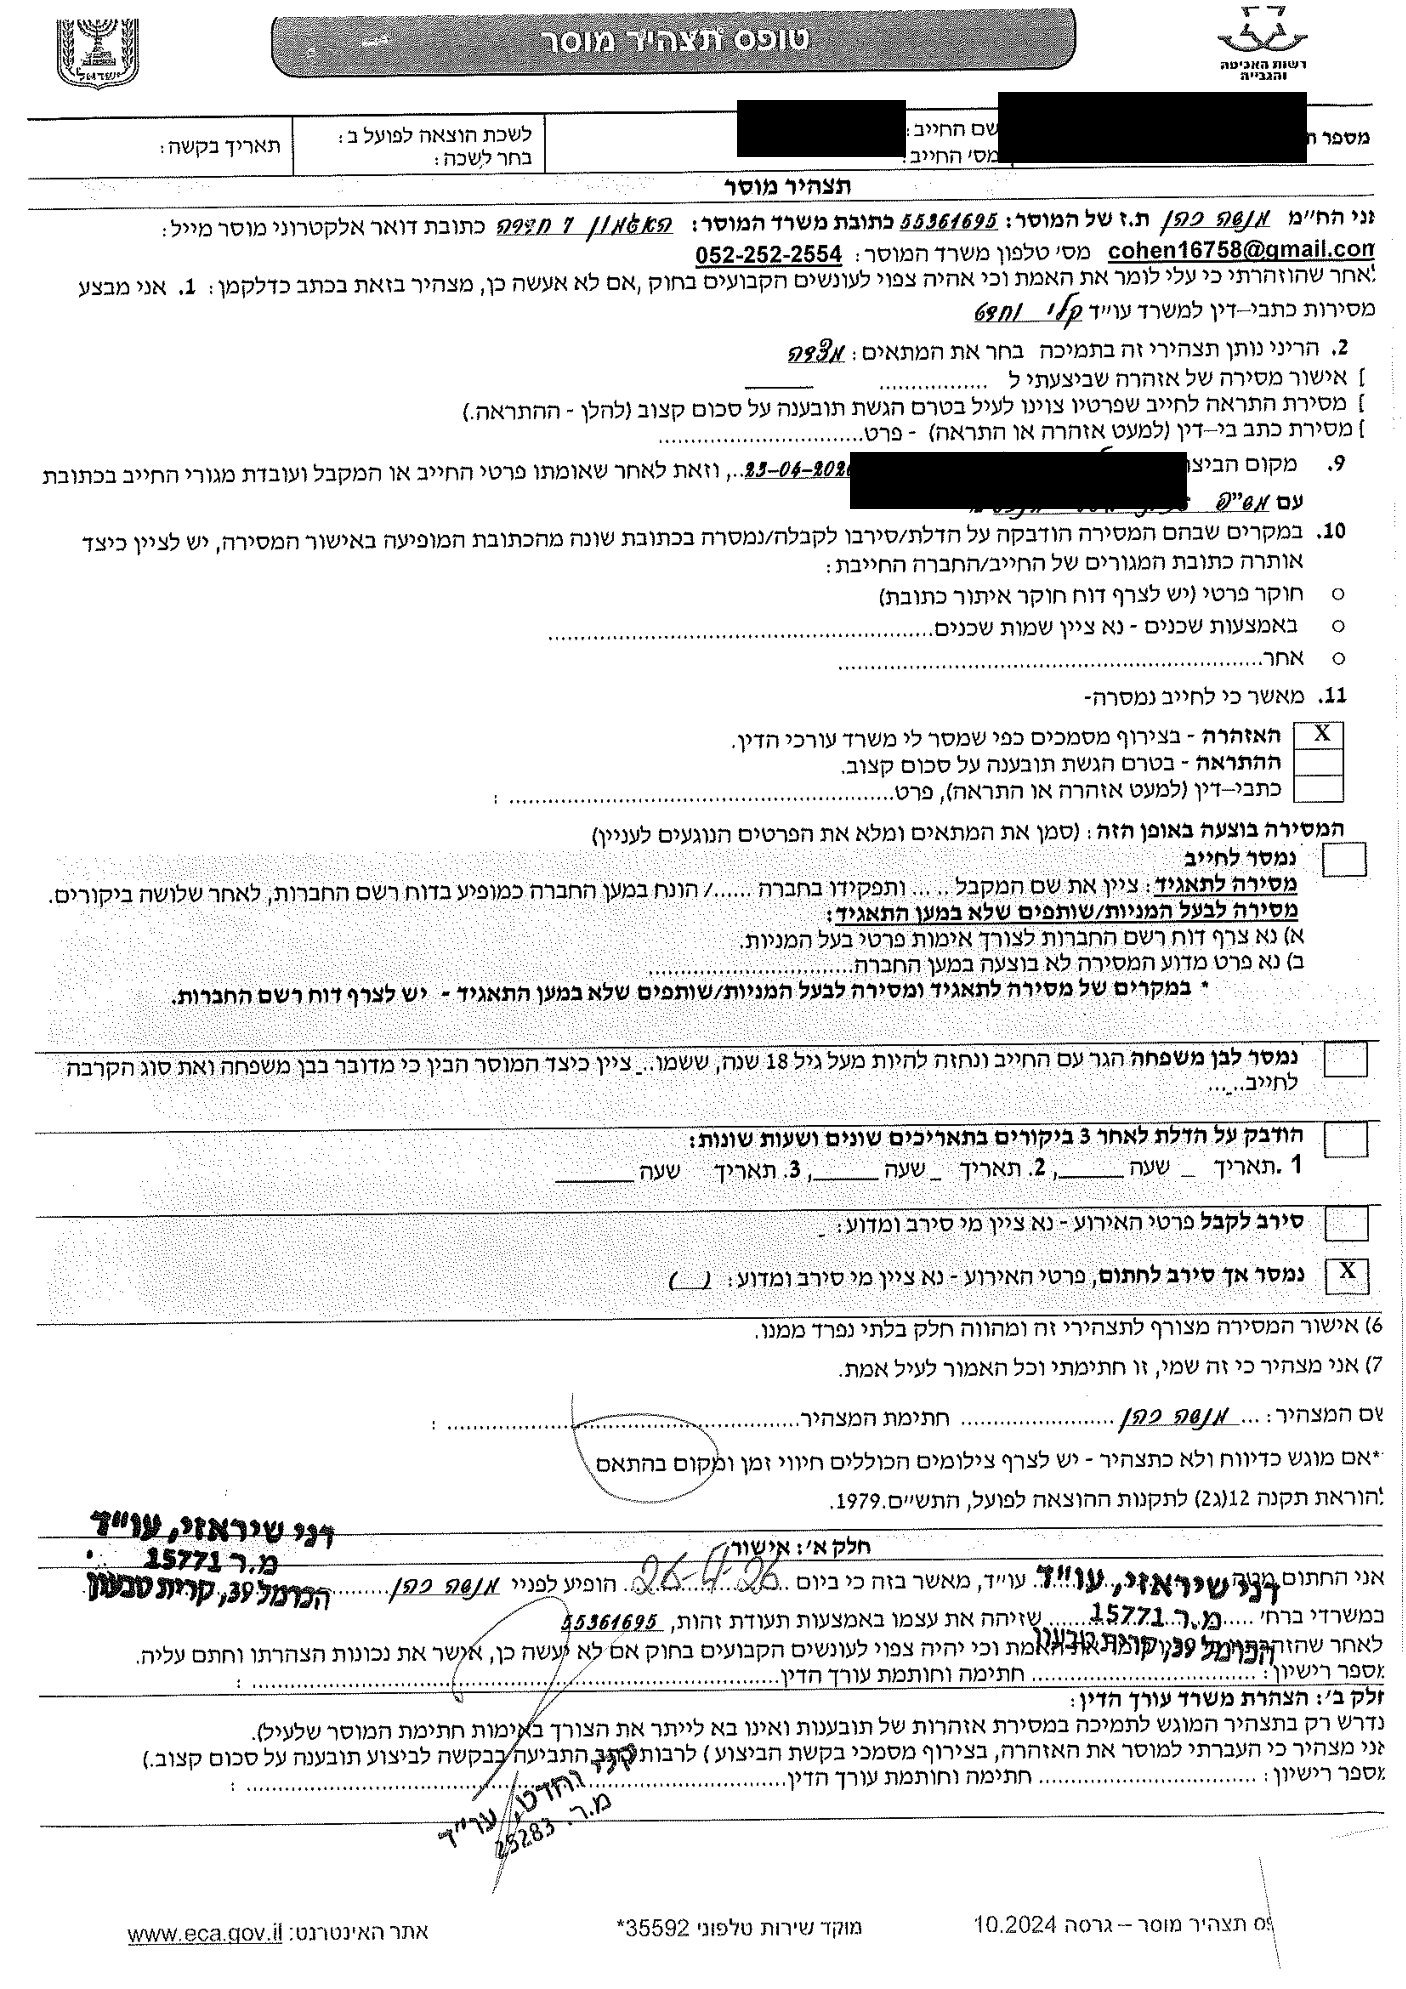
בתצהיר מאומת כתב הלקוח: "האזהרה בתיק ההוצאה לפועל לא נמסרה לי ביום 23.04.2026 או בכל מועד אחר. במועד הנטען התגוררתי בנתניה. לא נפגשתי עם מוסר, לא סירבתי לקבל מסמך ולא סירבתי לחתום עליו."
בפברואר ובמרץ 2026, לפני המסירה הזו, הלקוח התכתב ישירות עם הבנק בבקשות עיון במידע. לדבריו, הבנק השיב לו ולא הזכיר את התיק.
בספטמבר 2026 הסכים הבנק להאריך ללקוח את המועד להגשת התנגדות, "מבלי להודות בכל טענה". ההתנגדות טרם נדונה.
הדפוס
| מועד | מה נמסר | נוסח המסירה | איפה היה הלקוח | |
|---|---|---|---|---|
| 1 | 28.02.2024 | התראה טרם הליכים | מכתב בלי רחוב, בלי אישור משלוח | בחו"ל |
| 2 | 22.12.2024 | אזהרה, תיק השטר | "פגש את החייב", "סרב לחתום" | בחו"ל (קביעת רשם) |
| 3 | 21.04.2025 | אזהרה, תיק המשכון | "פגש את הנמען", "סרב לחתום" | בחו"ל (קביעת רשמת) |
| 4 | 27.10.2025 | התראה לפני ביצוע, תיק הבנק | כתובת מודפסת נמחקה, "הודבק" | בארץ, טלפון בטופס הבנק |
| 5 | 07.12.2025 | זימון לחקירת יכולת | "נמסר לחייב" וגם "הודבק" | בנתניה, הגיש בקשה בתיק |
| 6 | 23.04.2026 | אזהרה, תיק הבנק | "סירב לחתום", פרטי האירוע ריקים | בנתניה (מען רשום) |
שלושה מוסרים, שלושה תיקים, שתי חברות בקבוצת מזרחי טפחות. בכל חמש המסירות שבוצעו בידי מוסרים נבחרה אחת משתי דרכים שאינן מחייבות את חתימת הנמען: "סירב לחתום" או "הודבק על הדלת". בכל המקרים הכתובת הייתה כתובת שהלקוח הודיע שעזב, או כתובת שהבנק עצמו מחק. ובכל המקרים, הבנק ובאי כוחו החזיקו את מספר הטלפון שלו, את הדוא"ל שלו ואת הוואטסאפ שלו, ולא השתמשו בהם כדי להודיע לו.
| Sewer Service בניו יורק | בתיקים של מזרחי טפחות |
|---|---|
| מסירה לכתובת ישנה שהנושה יודע שאינה נכונה | כתובת שהלקוח הודיע בכתב שעזב, "שנמסרה ע"י משרדכם" |
| "קיבל וסירב לחתום" | שלוש פעמים, בשלושה תיקים |
| מוסר "בשני מקומות בו זמנית" | "פגש את החייב" כשהיה בחו"ל, פעמיים |
| הדבקה על דלת אחרי שלושה ביקורים | פעמיים, בכתובת הישנה |
| שכן או בן משפחה שלא קיימים | "באמצעות שכנים", לפי הלקוח שכן שלא קיים |
| עיקולים לפני שהנתבע יודע | 33 עיקולים, עיכוב יציאה מהארץ, צו הבאה |
מה נקבע נגד הלקוח
לשם התמונה המלאה:
- רשמת ההוצאה לפועל בחיפה דחתה ב־13 בינואר 2026 את בקשתו לעכב את ההליכים בתיק המשכון, וקבעה שלא הוכיח פגמים בהתנהלות הזוכה.
- בית משפט השלום בנתניה דחה ב־31 במאי 2026 את התנגדותו בתיק השטר. לגבי האזהרה נקבע שהטענה "נדונה זה מכבר" ברשם, שנתן לו אפשרות להגיש התנגדות.
- טענותיו על המסירות בתיק הבנק טרם הוכרעו.
אף רשם או שופט לא קבע עד היום שמסירה כלשהי נעשתה ביודעין. מה שנקבע הוא העובדות: בשתי המסירות האישיות הראשונות, הלקוח לא היה בישראל.
השאלה
בארצות הברית, אחרי שתצהירי מסירה כוזבים התגלו בהיקף, נשלחו אנשים לכלא, משרדי עורכי דין נתבעו, ונקבעה חובת GPS לכל מוסר.
בישראל, תצהיר מוסר מאומת בפני עורך דין הוא עדיין הבסיס לעיקול, להגבלה ולצו הבאה. כשהוא מתברר כלא נכון, ההליך מבוטל, המועד מתוקן, והתיק ממשיך.
מי אחראי כשבנק, משרד עורכי הדין שלו והמוסרים שהם שוכרים מדווחים למדינה שהמסמכים נמסרו לאדם שהם יודעים שאינו שם?
על הכתבה: הכתבה מבוססת על מסמכי תיקי ההוצאה לפועל (אישורי מסירה, תצהירי מוסרים, דו"חות איתור, החלטות רשמים), תעודת רשות האוכלוסין וההגירה, תמצית רישום ממרשם האוכלוסין, והתכתבויות הלקוח עם הבנק ועם משרד עורכי הדין. הרקע האמריקאי מבוסס על דו"ח לשכת עורכי הדין של ניו יורק "Out of Service" (2010), פסק הדין בעניין Sykes v. Mel S. Harris (ערכאת הערעור הפדרלית, 2015), הודעות התובע הכללי של מדינת ניו יורק (2009 עד 2010) ותחקיר New York Focus (2025). מה שמובא בשם הלקוח הוא גרסתו. ציטוטים מובאים כלשונם, כולל המונח "החייב". מספרי תיקים ופרטיו המזהים של הלקוח הושחרו במסמכים, גם כשנכתבו בכתב יד. הכתבה נכתבה בסיוע בינה מלאכותית על בסיס המסמכים, ונבדקה ואושרה על ידי הלקוח.