في عام 2000 أنشأ الكنيست لجنة تحقيق برلمانية لتحديد أموال ضحايا المحرقة وإعادتها. وعُيّن مكتب المحاسبة كسبي وكسبي لفحص بنك مزراحي. استمر الفحص من ديسمبر 2001 حتى يوليو 2003، وضم الفريق نحو 12 موظفًا.
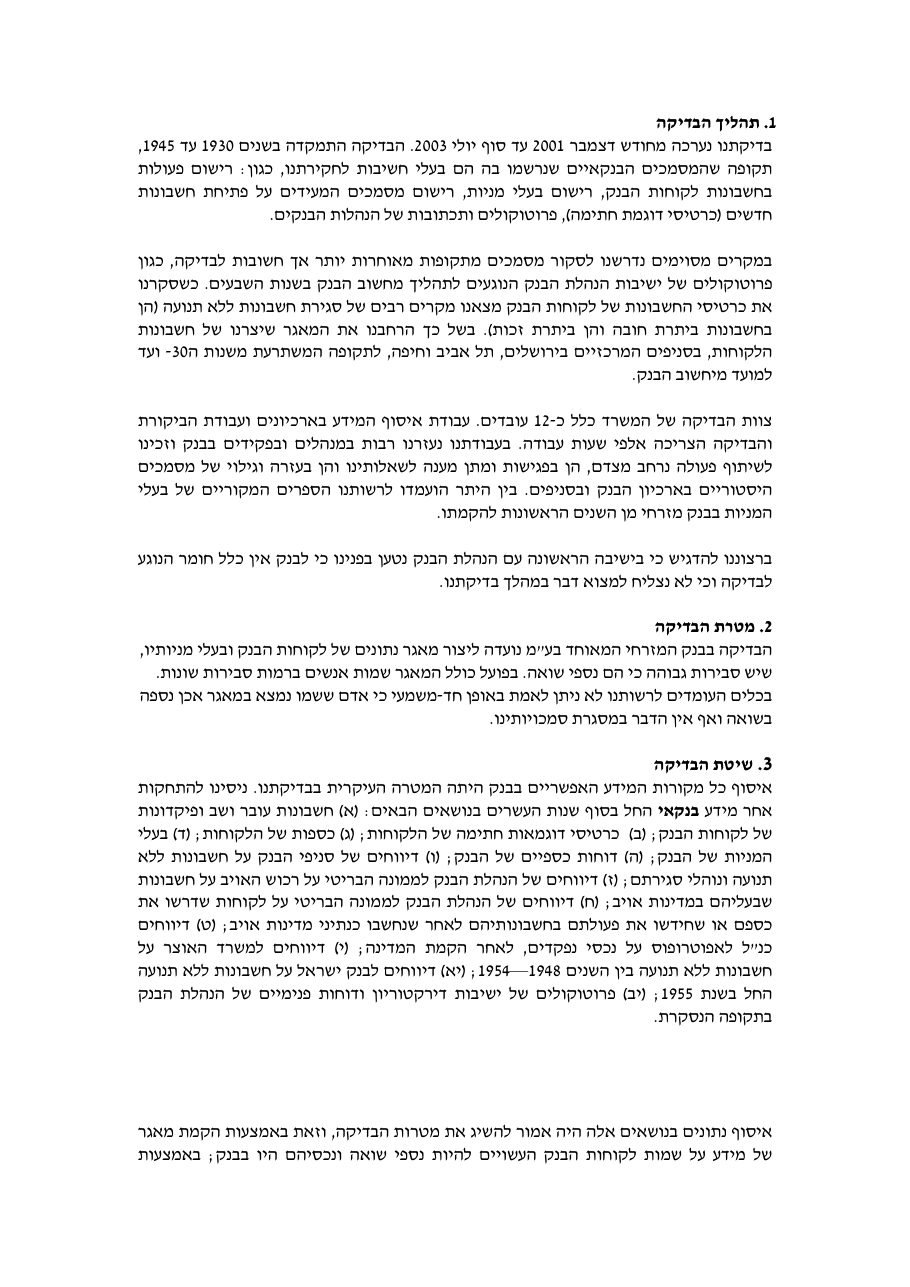
في بداية تقريرهم كتب المدققون جملة تستحق القراءة ببطء (ترجمة من العبرية): "نود التأكيد أنه في الاجتماع الأول مع إدارة البنك قيل لنا إنه لا توجد لدى البنك أي مواد تتعلق بالفحص، وإننا لن نجد شيئًا خلال عملنا."
باختصار
- الادعاء الأول: لا توجد لدى البنك "أي مواد". هذا ما قيل للمدققين في الاجتماع الأول.
- ما عُثر عليه فعلًا: سجلات المساهمين الأصلية، وبطاقات حسابات العملاء من 1936 إلى 1974، وبطاقات نماذج التوقيع، ومحاضر الإدارة، ورسائل من 1939 و1940.
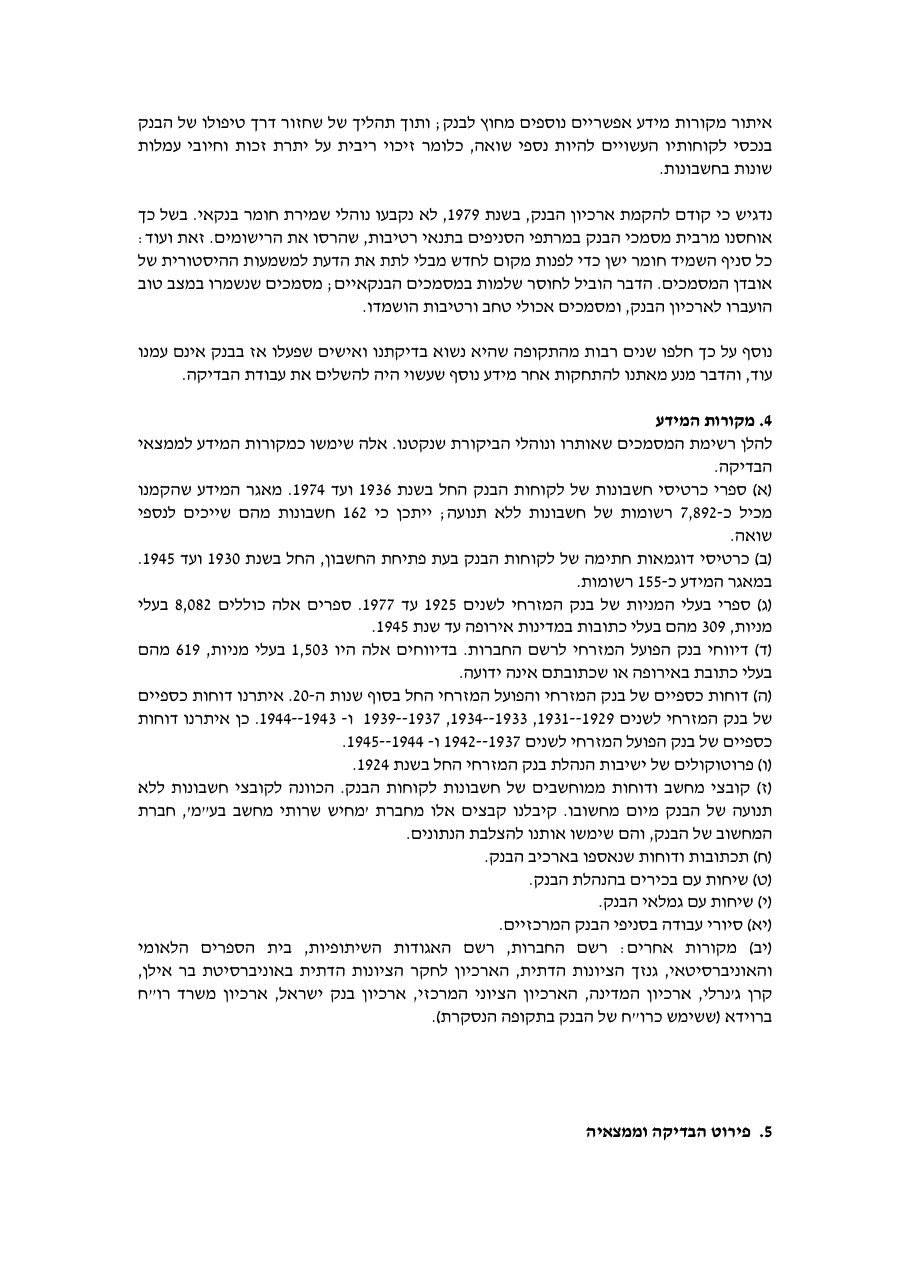
- ما ضاع: حتى عام 1979 "لم تُحدَّد قواعد لحفظ المواد المصرفية". حُفظت المستندات في أقبية رطبة، وأتلف كل فرع المواد القديمة لإفساح المجال.
- 1974: عند حوسبة الفروع سُجّل تاريخ الإدخال إلى الحاسوب كأنه تاريخ فتح الحساب. وبحسب المدققين، ضاعت البيانات التاريخية "دون إمكانية لاستعادتها".
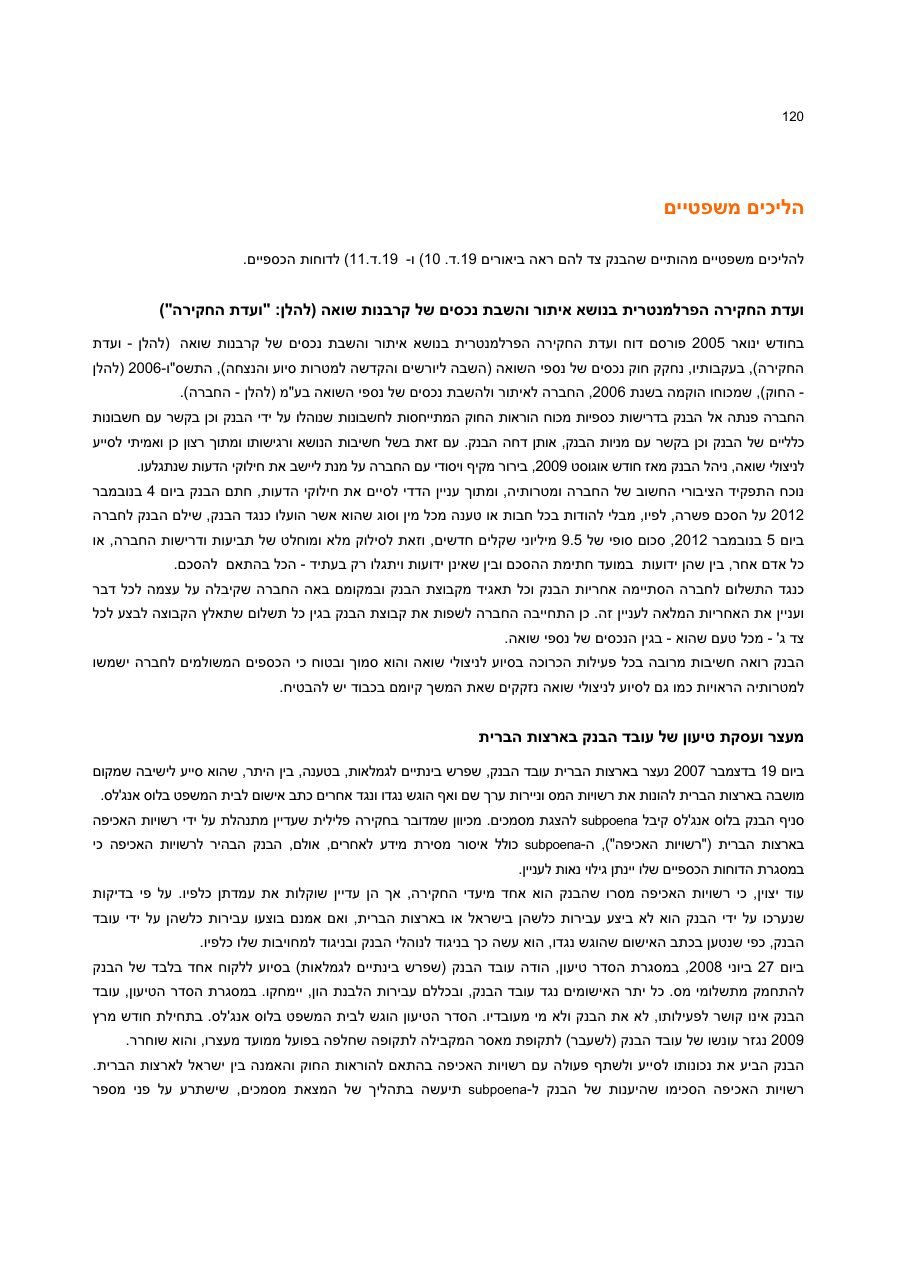
- 2012: دفع البنك 9.5 مليون شيكل لشركة إعادة أموال ضحايا المحرقة، "دون الاعتراف بأي مسؤولية".
ما الذي ظهر بعد "لا توجد أي مواد"
في الفقرة نفسها كتب المدققون أنهم حظوا لاحقًا "بتعاون واسع" من المديرين والموظفين، وأنهم تسلّموا "السجلات الأصلية للمساهمين". وتشمل قائمة مصادرهم:
- دفاتر بطاقات حسابات العملاء من 1936 إلى 1974، وبُنيت منها قاعدة بيانات تضم نحو 7,892 حسابًا بلا حركة، و"قد يكون 162 منها لضحايا المحرقة".
- نحو 155 بطاقة نموذج توقيع من 1930 إلى 1945.
- سجلات المساهمين من 1925 إلى 1977: 8,082 مساهمًا، منهم 309 بعناوين في أوروبا.
- محاضر اجتماعات الإدارة منذ 1924، وتقارير مالية من الثلاثينيات والأربعينيات.
أي أن المواد كانت موجودة: بعضها في الأرشيف وبعضها في الفروع.
متى "تختفي" المستندات عادةً؟ ثلاث لحظات من التقرير
1. عندما لا توجد قاعدة للحفظ
"نؤكد أنه قبل إنشاء أرشيف البنك عام 1979 لم تُحدَّد قواعد لحفظ المواد المصرفية. ولذلك خُزّنت معظم مستندات البنك في أقبية الفروع في ظروف رطبة أتلفت السجلات."
2. عندما يلزم إفساح المكان
"أتلف كل فرع المواد القديمة لإفساح المجال للجديدة دون الالتفات إلى الأهمية التاريخية لفقدان المستندات." ثم: "نُقلت المستندات المحفوظة جيدًا إلى أرشيف البنك، وأُتلفت المستندات التي أكلها العفن والرطوبة."
3. عند الانتقال إلى الحاسوب
بدأت حوسبة الفروع عام 1974. وبحسب المدققين "تقرر اعتبار تاريخ الإدخال إلى الحاسوب كأنه تاريخ فتح الحساب، واعتبار الرصيد في ذلك اليوم كأنه الرصيد الافتتاحي". والنتيجة بكلماتهم: "بيانات تاريخية بالغة الأهمية، في جميع حسابات العملاء على الحاسوب، ضاعت دون إمكانية لاستعادتها."
ببساطة: من ذلك الحين بدا حساب فُتح عام 1938 على الحاسوب كأنه فُتح عام 1974، دون تاريخه السابق.
لماذا يهم ذلك
كان الفحص يتعلق بأموال أشخاص لم يكن بإمكانهم المجيء للمطالبة بها. ففي رسالة مؤرخة في 29 أكتوبر 1939، مقتبسة في الملحق، ورد عن ودائع بنحو 28,000 جنيه فلسطيني: "لا يستطيع المودعون المطالبة بودائعهم الآن لوجودهم في الخارج". وعندما تختفي مستندات كهذه تختفي معها القدرة على إثبات لمن يعود المال.
وجدت اللجنة 383 ملف حساب لضحايا محتملين. وبالنسبة إلى 11 حسابًا عُثر عليها في الأرشيف الصهيوني المركزي، نسبت إلى البنك معظم المسؤولية التي حسبتها تقريبًا. وقد اعترض البنك على النتائج.
وماذا عن البنك؟
- 2010: كتب البنك في تقريره السنوي أنه "يعترض على نتائج تقرير اللجنة".
- 8 مايو 2007: ردّ البنك على شركة الإعادة بأنه "لا يحتفظ بممتلكات لضحايا المحرقة".
- 2008 و2009: طالبت الشركة بنحو 18 مليون شيكل ثم بنحو 19 مليونًا. رفض البنك، وفي مايو 2009 "طالبها بالتراجع فورًا عن مطالبها".
- 4 نوفمبر 2012: تسوية. بحسب التقرير السنوي، "دون الاعتراف بأي مسؤولية أو ادعاء من أي نوع أُثير ضد البنك"، دفع البنك 9.5 مليون شيكل "لتسوية كاملة ونهائية" للمطالبات، بما فيها تلك "غير المعروفة التي لن تُكتشف إلا في المستقبل"، و"انتهت مسؤولية البنك".
ما لا نعرفه
- لم يُنشر النص الكامل للتسوية. وما يُعرف عنه مصدره وصف البنك في تقريره السنوي.
- ينسب تقرير المدققين ضياع المستندات إلى غياب قواعد الحفظ وإلى الرطوبة، ولا يقرر أنها أُتلفت لإخفاء شيء.
- لم يُدَن البنك، ولم تُرفع ضده دعوى في هذا الشأن، ولم يعترف بالمسؤولية.
المستندات
- الملحق 3 لتقرير لجنة التحقيق: فحص بنك مزراحي، صفحات مختارة (PDF، بالعبرية)
- التقرير الختامي للجنة: صفحات بنك مزراحي (PDF، بالعبرية)
- التقرير السنوي لمزراحي طفحوت 2012، الصفحة 120 (PDF، بالعبرية)
- التقرير السنوي لمزراحي طفحوت 2010، الصفحة 102 (PDF، بالعبرية)
- التقرير الكامل على موقع الكنيست
يستند المقال إلى مستندات رسمية: تقرير لجنة التحقيق البرلمانية وملاحقه، والتقارير السنوية للبنك. الاقتباسات مترجمة من الأصل العبري. هذا ليس رأيًا قانونيًا.