בקצרה: בתיק מימוש משכון על רכב שמנהלת מזרחי טפחות ליסינג בלשכת ההוצאה לפועל בחיפה, הורתה הרשמת שירלי גדעון ב-13 בינואר 2026 על חיוב של 100 ש"ח ליום עד שהרכב יימסר לכונס הנכסים. בשתי בקשות הוסיפה החברה לחוב 13,969 ש"ח ו-9,643.23 ש"ח, יחד 23,612.23 ש"ח, ושתיהן אושרו. בגיליונות החישוב שצירף משרד עורכי הדין חן פישר גבאי הריבית נספרה מ-13 בינואר 2026, גם על ימים שהחיוב בגינם נוצר חודשים אחר כך. בגיליון הראשון יש פער של 167.40 ש"ח בין רכיבי החישוב לתוצאה, והוא לא הוסבר.
ההחלטה: 100 ש"ח ליום
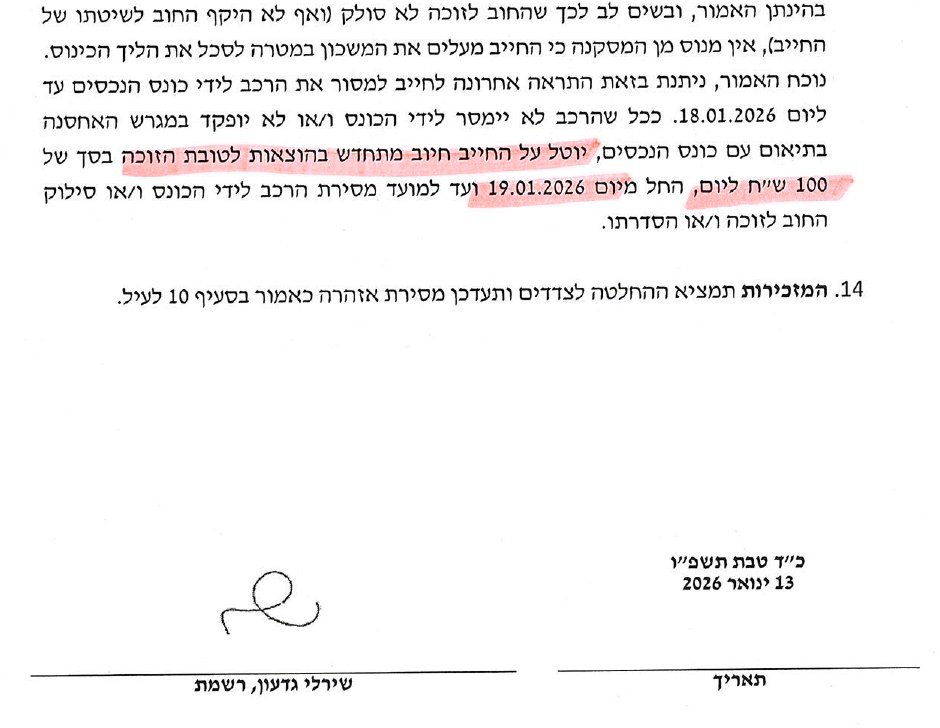
בדיון מ-13 בינואר 2026 נתנה הרשמת לבעל הרכב "התראה אחרונה" למסור את הרכב לכונס עד 18 בינואר 2026, וקבעה בסעיף 13 להחלטה:
"יוטל על החייב חיוב מתחדש בהוצאות לטובת הזוכה בסך של 100 ש"ח ליום, החל מיום 19.01.2026 ועד למועד מסירת הרכב לידי הכונס ו/או סילוק החוב לזוכה ו/או הסדרתו."
בעל הרכב ביקש רשות לערער על ההחלטה לבית משפט השלום בחיפה. הבקשה נדחתה ב-9 בפברואר 2026. ההחלטה עצמה אינה מזכירה ריבית או הצמדה.
הבקשה הראשונה: 135 ימים, 13,969 ש"ח
ב-10 ביוני 2026 הגיש עו"ד ויקטור פישר, בשם מזרחי טפחות ליסינג, בקשה להגדלת קרן החוב בסך 13,969 ש"ח. בתצהיר שצורף, של עו"ד אמירה אניס, נכתב שמ-19 בינואר עד 2 ביוני 2026 "חלפו 135 ימים X 100 ש"ח בגין כל יום בצירוף ריבית משפטית".
לבקשה צורף גיליון של משרד חן פישר גבאי, "רשימת החישובים בגיליון", שהודפס ב-3 ביוני 2026:
| שדה בגיליון | הערך |
|---|---|
| תאריך התחלה | 19/01/2026 |
| תאריך סיום | 02/06/2026 |
| סכום | 13,500.00 ש"ח |
| סוג ריבית | ריבית משפטית |
| ריבית | 301.66 ש"ח |
| תוצאת החישוב | 13,969.06 ש"ח |
| תאריך פס"ד / תחילת פיגורים | 13-01-2026 |
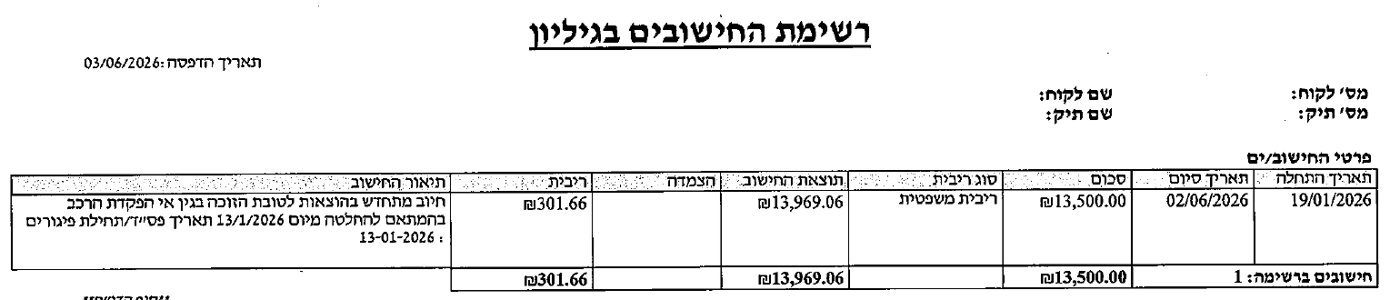
13,500 ועוד 301.66 הם 13,801.66 ש"ח. התוצאה בגיליון גבוהה מזה ב-167.40 ש"ח. הגיליון לא מסביר את ההפרש.
ב-21 ביוני 2026 ניתנה לבעל הרכב זכות תגובה של שבעה ימים. בתגובתו טען שלא סירב למסור את הרכב, שהזוכה הציגה סכומי חוב סותרים ולא מסרה סכום סילוק, ושמתוך 135 הימים חלו 42 ימים בתקופת מבצע "שאגת הארי". את טענת הריבית לא העלה אז.
ב-7 ביולי 2026 דחתה הרשמת את התגובה והורתה להגדיל את החוב ב-13,969 ש"ח. בהחלטה נכתב: "אין זה מתפקידם של הזוכה או של כונס הנכסים ליזום את תיאום המסירה עם החייב. החובה לפעול לקיום ההחלטה ולהעמדת הרכב למסירה מוטלת על החייב."
הבקשה השנייה: הרכב הופקד, ולמחרת הוגשה בקשה
הרכב הופקד במגרש ב-6 בספטמבר 2026. למחרת, ב-7 בספטמבר, הוגשה בקשה נוספת להגדלת החוב, בסך 9,643.23 ש"ח, על התקופה מ-3 ביוני עד 6 בספטמבר 2026. לפי התצהיר "חלפו 95 ימים X 100 ש"ח".
גם לבקשה הזאת צורף גיליון, "חישוב ריבית ו/או הצמדה", מ-7 בספטמבר 2026:
| שדה בגיליון | הערך |
|---|---|
| מתאריך | 03/06/2026 |
| עד תאריך | 06/09/2026 |
| הסכום לחישוב | 9,500.00 ש"ח |
| סוג החישוב | ריבית משפטית |
| תוצאת החישוב | 9,643.23 ש"ח |
| תאריך פס"ד או תאריך פיגורים | 13/01/2026 |
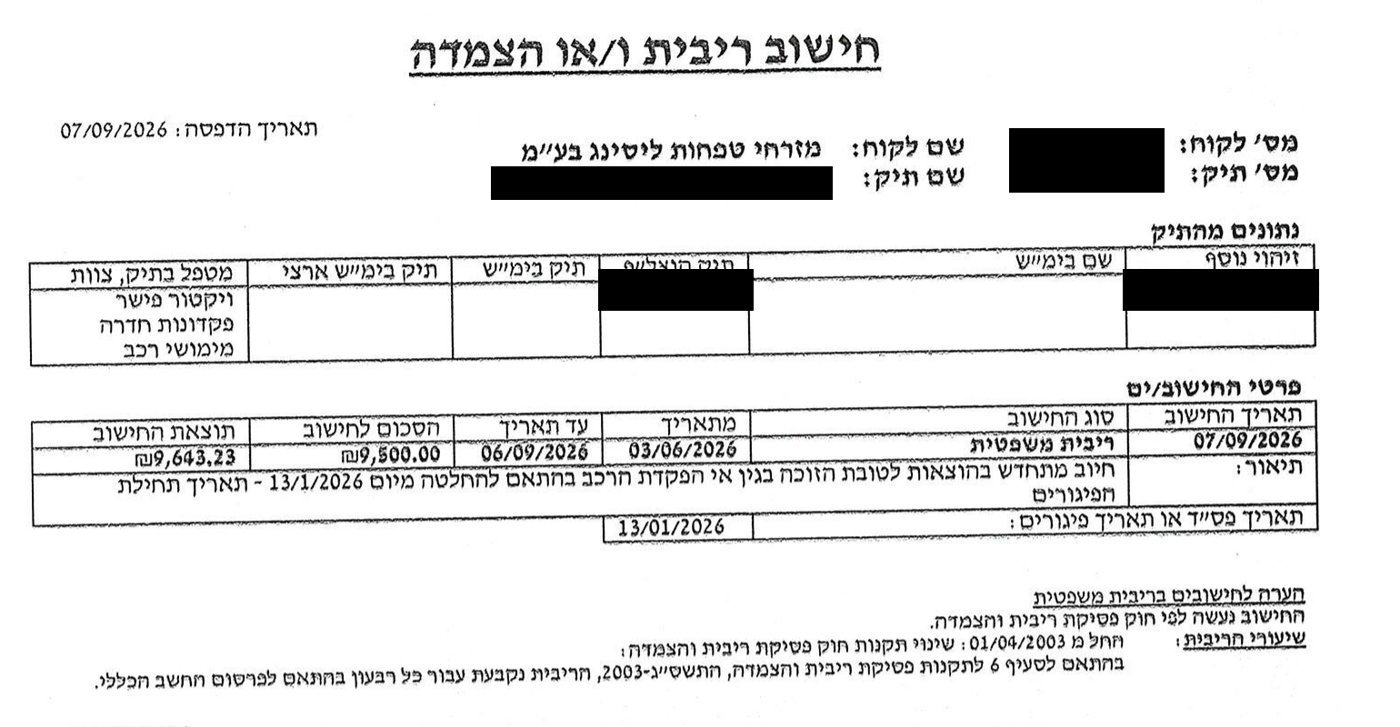
כלומר, 143.23 ש"ח ריבית. החיוב בגין התקופה הזאת התחיל להיווצר רק ב-3 ביוני 2026, אבל לפי הגיליון הריבית עליו נספרה מ-13 בינואר 2026, כמעט חמישה חודשים קודם לכן. כך גם בגיליון הראשון: החיוב החל ב-19 בינואר, והריבית נספרה מ-13 בינואר.
עוד פרט אחד: בבקשה הראשונה נספרו גם היום הראשון וגם האחרון (135 ימים). בשנייה נספרו 95 ימים, אף שמ-3 ביוני עד 6 בספטמבר, באותה שיטה, יש 96 ימים. ההפרש הזה הוא לטובת בעל הרכב, אבל הוא מראה שאין שיטת ספירה אחת.
מה טען בעל הרכב ומה הוחלט
בתגובה לבקשה השנייה ביקש בעל הרכב להבהיר על איזה יסוד נוספה ריבית לחיוב שההחלטה לא פסקה עליו ריבית, מאיזה מועד, באיזה שיעור, ומה מקור ההפרש של 167.40 ש"ח. עוד טען שעד 3 בספטמבר 2026 לא נמסרה לו כרטסת מאומתת, ושהוצגו לו מקומות אחסון סותרים לרכב.
ב-24 באוקטובר 2026 קיבלה הרשמת את הבקשה והורתה להגדיל את החוב ב-9,643.23 ש"ח. בהחלטה נכתב שהתגובה "חוזרת על טענות שכבר נטענו על ידו, נדונו והוכרעו", ולעניין הריבית: "חיוב הריבית מקורו בדין, ובעניין זה מופנה החייב להוראת סעיף 5 לחוק פסיקת ריבית והצמדה, תשכ"א-1961". הרשמת לא פסקה הוצאות, והזהירה שבקשות חוזרות על טענות שהוכרעו עלולות להוביל לחיוב בהוצאות.
ההחלטה אינה מתייחסת למועד שממנו נספרה הריבית, ואינה מתייחסת להפרש של 167.40 ש"ח.
החשבון כולו
| רכיב | סכום |
|---|---|
| חיוב יומי, 19.1 עד 2.6.2026 (135 ימים) | 13,500.00 ש"ח |
| חיוב יומי, 3.6 עד 6.9.2026 (95 ימים) | 9,500.00 ש"ח |
| ריבית לפי הגיליונות | 444.89 ש"ח |
| הפרש לא מוסבר בגיליון הראשון | 167.40 ש"ח |
| סך ההגדלות שאושרו | 23,612.23 ש"ח |
הסך הוא 13,969 ועוד 9,643.23 (בבקשה הראשונה הסכום עוגל ב-6 אגורות). על סכומים שנרשמים בתיק כ"הגדלת חוב" מצטברת בהמשך גם ריבית והצמדה של מערכת ההוצאה לפועל. בדוח התפלגות החוב באתר רשות האכיפה והגבייה, נכון ל-26 בספטמבר 2026, נרשמו בתיק "הגדלת חוב" של 13,969 ש"ח ובנפרד "ריבית והצמדה" של 1,664.26 ש"ח.
מה הכתבה אינה קובעת
הכתבה אינה קובעת שהחיוב היומי לא היה מוצדק. הרשמת קבעה שהרכב לא נמסר במועד, ובקשת רשות הערעור על כך נדחתה. גם השאלה אם מותר לצרף ריבית לחיוב הזה הוכרעה בהחלטה מ-24 באוקטובר 2026. מה שהכתבה מציגה הוא את המסמכים שהוגשו: גיליונות שבהם הריבית נספרת ממועד שקדם ליצירת החיוב, ופער אריתמטי שאיש לא הסביר.
שאלות למזרחי טפחות ליסינג ולמשרד חן פישר גבאי
- מה מקור ההפרש של 167.40 ש"ח בין 13,500 ועוד 301.66 לבין 13,969.06?
- מדוע נספרה הריבית מ-13 בינואר 2026, על חיוב שהתחיל ב-19 בינואר, ועל חיוב שהתחיל ב-3 ביוני?
- מדוע הוגשה הבקשה השנייה יום אחרי שהרכב הופקד, ולא ננקטה פעולה לתיאום המסירה לפני כן?
שאלות ותשובות
מה זה חיוב יומי בתיק משכון רכב?
בתיק המתואר כאן, רשמת ההוצאה לפועל הטילה על בעל הרכב 100 ש"ח לכל יום שבו הרכב לא נמסר לכונס הנכסים, עד המסירה או עד סילוק החוב או הסדרתו. הזוכה מבקשת מזמן לזמן להוסיף את הסכום שנצבר לחוב בתיק.
האם נוספת ריבית על חיוב כזה?
בתיק הזה כן. הרשמת קבעה ש"חיוב הריבית מקורו בדין" והפנתה לסעיף 5 לחוק פסיקת ריבית והצמדה. השאלה שנשארה פתוחה היא ממתי סופרים אותה.
איך בודקים בקשה להגדלת חוב?
מבקשים את גיליון החישוב, בודקים שהתקופה ומספר הימים תואמים את ההחלטה, שתאריך תחילת הריבית אינו מוקדם מהיום שבו נוצר החיוב, ושסכום הרכיבים שווה לתוצאה. את ההערות מגישים בתוך המועד לתגובה שקבע הרשם. ראו המדריך לבדיקת בקשה להגדלת חוב.
הכתבה מבוססת על החלטות הרשמת מ-13.1.2026, 7.7.2026 ו-24.10.2026, על בקשות הזוכה מ-10.6.2026 ומ-7.9.2026 והגיליונות שצורפו להן, ועל דוח התפלגות החוב באתר רשות האכיפה והגבייה. פרטים מזהים של בעל הרכב הושחרו.