Quiconque cherche comment régler une dette auprès de la banque Mizrahi Tefahot finit par se poser une seule question : combien faut-il payer exactement. La page des canaux de service de Mizrahi Tefahot Leasing mentionne une « demande de règlement d'une dette dans les remboursements du prêt », une « demande de remboursement du prêt » et l'« obtention d'informations sur un prêt ». Mais un règlement de dette commence par un chiffre, et si le chiffre est faux, le règlement l'est aussi.
Un client de la banque a décidé de ne pas se fier au chiffre. Il a demandé le relevé de compte, a recoupé chacune de ses lignes avec les décisions rendues dans les dossiers d'exécution, et a trouvé deux petites lignes.
La première s'intitule « שכ״ט ב׳ » (honoraires, étape B), pour un montant de 21,456.50 shekels. Elle ne porte ni numéro de dossier, ni décision, ni demande. Le montant est identique, à l'agora près, à des honoraires que le greffier de l'exécution avait annulés neuf mois plus tôt. La seconde est constituée d'intérêts ajoutés à une astreinte journalière fixée par une décision, alors que cette décision ne disait pas un mot des intérêts.
Ensemble : 22,068.79 shekels. En outre, 4,000 shekels ont été saisis sur une caution déposée à la caisse d'un tribunal, et dans le rapport officiel de la dette, à la colonne « payé et déduit de la dette », figure : 0.
Voici comment on vérifie une dette envers une banque, étape par étape, et ce qu'a donné cette vérification.
Ce que la banque propose à ceux qui veulent payer
Selon la page des canaux de service de Mizrahi Tefahot Leasing, une demande de règlement d'une dette dans les remboursements du prêt se fait uniquement par téléphone, auprès du centre d'appels des prêts au 076-8887080, du dimanche au jeudi entre 8:15 et 18:30. Sur le site, on peut déposer une demande de remboursement du prêt et une demande de lettre d'intention avant remboursement. La demande de levée de gage figure sur la page comme un service distinct.
Dans le cas présenté ici, le prêt a été transféré « pour traitement juridique » le 1er avril 2024, avec un solde de 153,026.86 shekels. Le créancier dans les dossiers d'exécution est Mizrahi Tefahot Leasing Ltd., représentée par le cabinet d'avocats Chen Fisher Gabbay. Un dossier d'effet de commerce et un dossier de gage sur le véhicule ont été ouverts. Dès lors, chaque shekel s'ajoute à la dette dans le relevé de compte et dans les demandes d'augmentation de la dette.
Étape 1 : demander le relevé de compte, et vérifier d'où vient chaque montant
Dans le dossier de gage, la greffière a ordonné à l'administrateur judiciaire, Victor Fisher, avocat, du cabinet Chen Fisher Gabbay, de produire un état actualisé du solde de la dette. Le 3 août 2026, un relevé de compte de Mizrahi Tefahot Leasing établi le 22 juillet a été déposé. Sa dernière ligne :

Les deux lignes d'honoraires précédentes du relevé renvoient à un numéro de dossier. Celle-ci ne renvoie à aucun dossier, à aucune décision et à aucune demande. Elle a porté le solde à 201,084.08 shekels.
Le montant est connu. Le 21 octobre 2025, après qu'il fut établi qu'à la date où la signification de l'avertissement avait été déclarée le client se trouvait hors d'Israël, le greffier de l'exécution a annulé la procédure dans le dossier d'effet de commerce et a écrit :
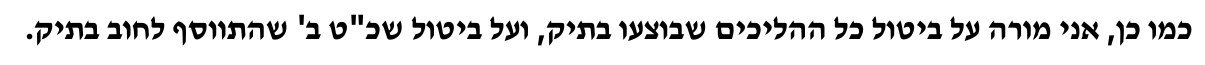
Une réduction de 21,456.50 shekels a alors été enregistrée dans le dossier d'exécution. Le 22 juillet 2026, aucune décision dans aucun dossier n'approuvait à nouveau une telle charge.
Ce qui s'est passé quand le client a posé la question
Le 10 août, le client a demandé à la greffière des instructions à l'administrateur judiciaire, notamment une pièce justificative pour la ligne. Le 11 août, il a adressé au responsable de la protection de la vie privée de la banque Mizrahi Tefahot et de Mizrahi Tefahot Leasing une demande d'accès aux informations et de rectification, en vertu des articles 13 et 14 de la loi sur la protection de la vie privée. Selon lui, aucune réponse à cette demande n'est parvenue à ce jour.
La greffière a relevé dans sa décision que le relevé comprenait une composante d'honoraires « bien que cette composante ait apparemment été annulée », et a ordonné au créancier d'en préciser la raison. Le 25 août, une nouvelle ligne est apparue dans le relevé, « annulation des honoraires étape B selon décision judiciaire », et le solde a baissé exactement de ce montant.

L'explication est arrivée le 31 août, dans une réponse signée par Victor Fisher, avocat, conseil du créancier et administrateur judiciaire :

L'« écart technique » est la version de celui dans les livres duquel la ligne est apparue. Aucune documentation n'a été présentée à l'appui : ni journal système, ni nom de la personne qui l'a saisie, ni document sur lequel la ligne reposait. Le client n'accepte pas l'explication. Selon lui, une ligne sans source, qui porte le nom d'une composante connue et exactement le montant d'une composante annulée, est une ligne que l'on pourra qualifier d'erreur si elle est repérée, et qui sera recouvrée si elle ne l'est pas. Laquelle de ces deux possibilités est la bonne, seul l'enregistrement interne de la banque peut le montrer. Il n'a pas été présenté.
Le même jour, le 31 août, une nouvelle demande d'octroi d'honoraires de l'étape B a été déposée dans le dossier d'effet de commerce, et le greffier l'a approuvée le 9 septembre « comme demandé ». Dès lors, les honoraires reposent sur une décision. Mais le 22 juillet, lorsque la ligne est apparue dans le relevé, ce fondement n'existait pas. L'approbation est intervenue sept semaines après la ligne, et seulement après que le client l'a trouvée.
Étape 2 : vérifier les demandes d'augmentation de la dette
Dans le dossier de gage, une astreinte de 100 shekels par jour de non-dépôt du véhicule a été fixée le 13 janvier 2026, à compter du 19 janvier. L'astreinte elle-même a été fixée par une décision, et elle n'est pas l'objet de cet article. La décision n'a pas fixé d'intérêts sur cette astreinte.
En juin, une demande d'augmentation de la dette a été déposée. L'affidavit joint indiquait seulement « majorée des intérêts légaux », sans taux, sans date et sans source. Dans la feuille de calcul :
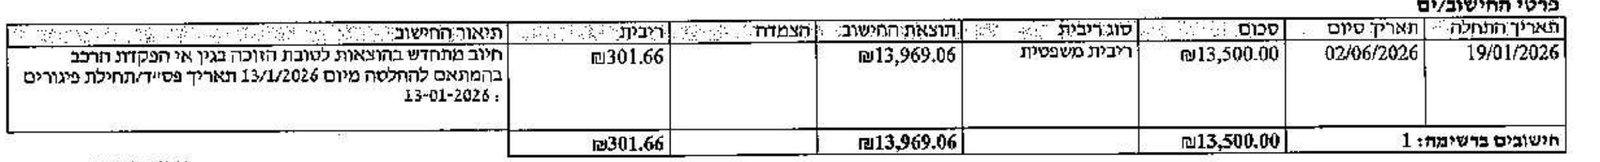
Le compte n'y est pas. 13,500 plus 301.66 font 13,801.66 shekels. La feuille indique 13,969.06. Restent 167.40 shekels qui ne figurent dans aucune colonne. Au total, 469.06 shekels ont été ajoutés au-delà de l'astreinte journalière. Le 7 juillet, une augmentation de la dette de 13,969 shekels a été approuvée, et la ligne des intérêts n'a pas été examinée dans la décision.
En septembre, une nouvelle demande a été déposée : 95 jours fois 100 shekels, soit 9,500 shekels. Dans la feuille : 9,643.23.
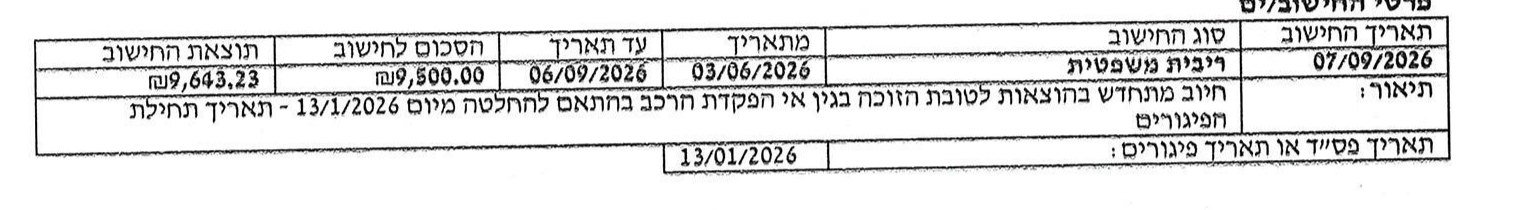
La feuille renvoie à la loi sur l'octroi des intérêts et de l'indexation. Mais la décision qui a créé l'astreinte n'a pas accordé d'intérêts. Le client a demandé en vertu de quelle décision ou de quelle disposition légale les intérêts avaient été ajoutés, quel en est le taux, à partir de quand ils courent et à quoi correspondent les 167.40 shekels. À la date de rédaction de cet article, aucune décision n'a été rendue sur ces questions.
Étape 3 : vérifier que tout l'argent recouvré a été crédité
Le 18 juin 2026, deux semaines et demie après le rejet de son opposition à l'exécution de l'effet de commerce, des décisions de réalisation d'une saisie entre les mains d'un tiers ont été rendues dans le dossier d'effet de commerce. L'une d'elles porte sur une caution déposée à la caisse d'un tribunal dans une autre procédure.
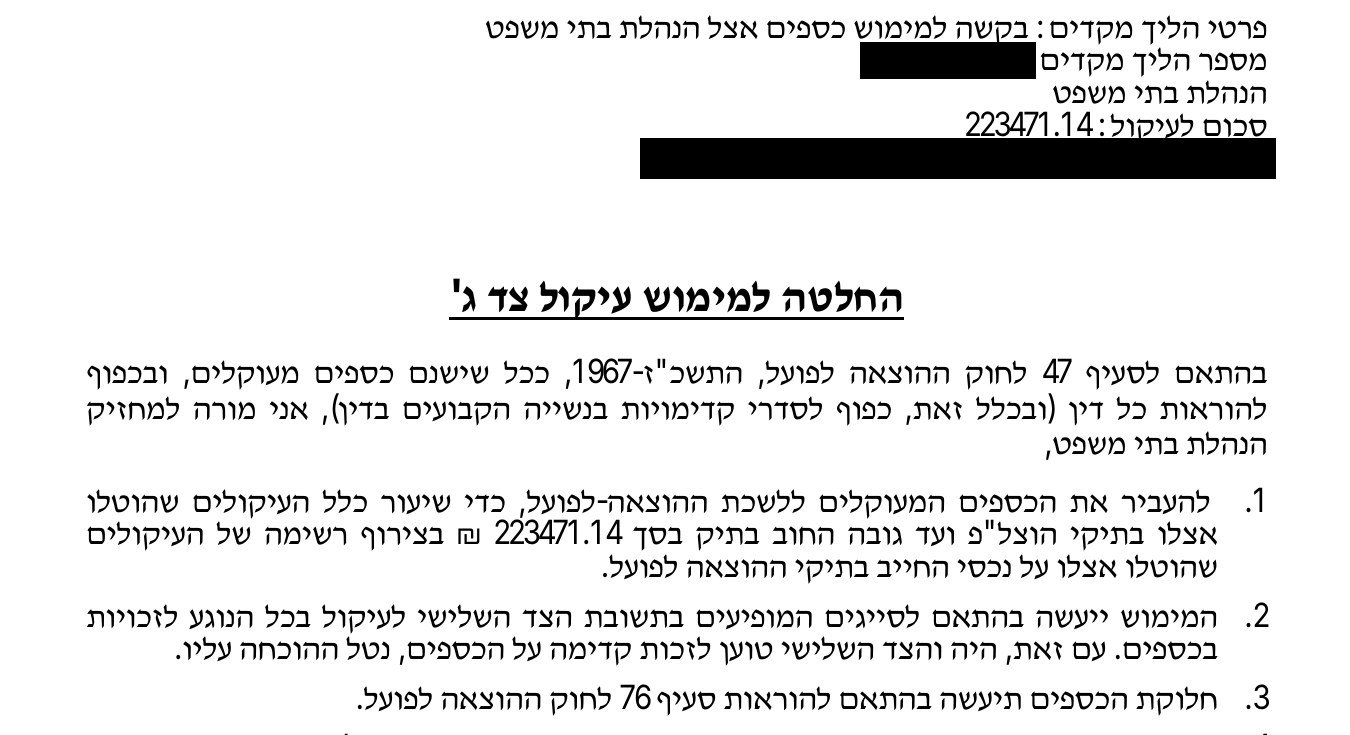
Selon le client, 4,000 shekels ont été prélevés sur la caution. Ce que l'on sait avec certitude, c'est ce qui figure dans le rapport de ventilation de la dette de l'Autorité d'exécution et de recouvrement dans le dossier d'effet de commerce, établi le 20 septembre 2026, trois mois après l'ordonnance de réalisation :
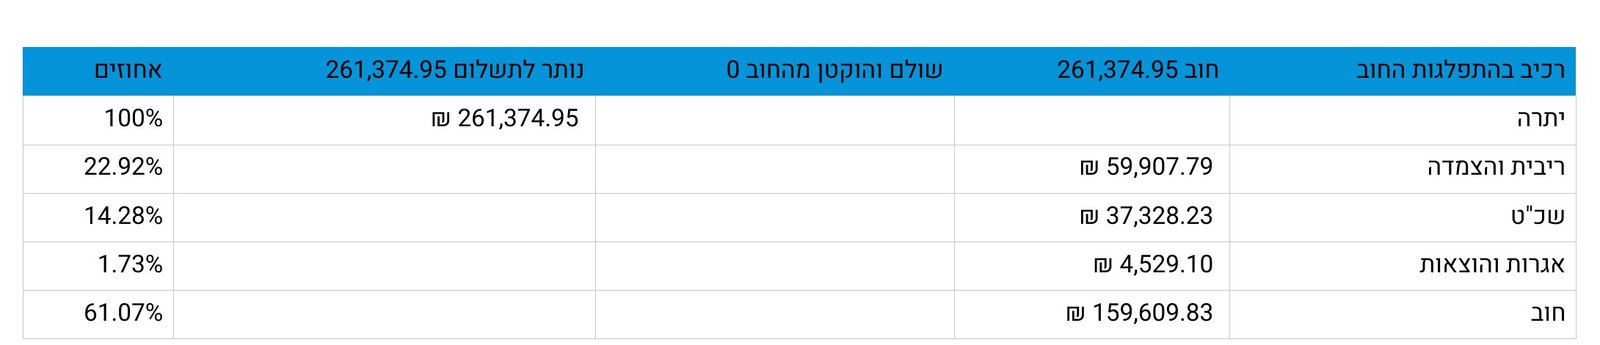
Zéro. L'argent n'apparaît pas comme un crédit sur la dette, et selon le client il ne lui a pas non plus été restitué. S'il a été transféré, quelqu'un le détient. S'il ne l'a pas été, quelqu'un doit le dire.
Le calcul
| Composante | Montant en NIS | Source |
|---|---|---|
| Ligne « שכ״ט ב׳ » sans dossier et sans décision, 22.7.2026 | 21,456.50 | Relevé de compte de Mizrahi Tefahot Leasing |
| Ajout au-delà de l'astreinte journalière, feuille de juin (intérêts 301.66 et écart inexpliqué 167.40) | 469.06 | Feuille de calcul 3.6.2026 |
| Intérêts sur l'astreinte journalière, feuille de septembre | 143.23 | Feuille de calcul 7.9.2026 |
| Total | 22,068.79 | |
| Séparément : caution saisie qui n'est pas apparue comme crédit | 4,000.00 | Décision de réalisation 18.6.2026, rapport de dette 20.9.2026 |
La ligne a été supprimée du relevé le 25 août, et de nouveaux honoraires ont été approuvés le 9 septembre. Ces deux faits ne referment pas la question. Ils l'aiguisent : si une telle charge avait besoin d'une décision pour entrer dans la dette en septembre, qu'est-ce qui l'y a fait entrer en juillet ?
Avant un règlement de dette : ce qu'il faut vérifier
- Demander un relevé de compte complet et à jour, et vérifier qu'à côté de chaque charge figure un numéro de dossier, une décision ou une demande.
- Comparer chaque composante d'honoraires avec les décisions du greffier dans le dossier, y compris les décisions d'annulation.
- Dans chaque demande d'augmentation de la dette, vérifier si des intérêts ont été ajoutés, quel en est le taux, à partir de quand ils courent et si la décision les a accordés.
- Dans le rapport de ventilation de la dette sur le site de l'Autorité d'exécution et de recouvrement, vérifier la colonne « payé et déduit de la dette » au regard de tout argent recouvré ou saisi.
- Si les informations sont erronées, adresser à la banque une demande d'accès et de rectification en vertu des articles 13 et 14 de la loi sur la protection de la vie privée, et conserver une preuve de remise.
Réponses attendues
De Mizrahi Tefahot Leasing et de la banque Mizrahi Tefahot :
- Qui a saisi la ligne « שכ״ט ב׳ » de 21,456.50 shekels le 22 juillet 2026, et sur la base de quel document ?
- Pourquoi le montant est-il identique, à l'agora près, aux honoraires annulés en octobre 2025 ?
- Qu'est-ce que l'« écart technique dans la mise à jour des systèmes de la banque » ? Quand a-t-il été découvert, par qui, et où se trouve sa documentation ?
- Des lignes similaires sont-elles apparues dans les relevés d'autres clients ayant demandé à régler une dette ?
- Pourquoi la demande du client du 11 août d'accès aux informations et de rectification est-elle restée sans réponse ?
Du cabinet d'avocats Chen Fisher Gabbay, conseil du créancier :
- En vertu de quelle décision ou de quelle disposition légale des intérêts ont-ils été ajoutés à l'astreinte journalière, que la décision du 13 janvier n'avait pas accordés ?
- Quelle est l'origine des 167.40 shekels de la feuille de juin ?
- Pourquoi la feuille de septembre indique-t-elle le 13 janvier comme date de début des arriérés, avant le début de l'astreinte ?
De l'Autorité d'exécution et de recouvrement et de l'Administration des tribunaux :
- Des fonds ont-ils été transférés de la caution à la suite de l'ordonnance de réalisation du 18 juin ? Combien, quand et vers où ?
- S'ils ont été transférés, pourquoi n'apparaissent-ils pas comme un crédit sur la dette ?
Un client qui veut payer ne devrait pas avoir à être l'auditeur interne de l'organisme qui le recouvre. Lorsqu'il y est contraint, et qu'il trouve dans le relevé une ligne de 21 mille shekels sans source, l'explication de l'« écart technique » n'est pas la fin de l'enquête. C'en est le début.
À lire aussi: Les faux rapports de la banque Mizrahi Tefahot · Sewer Service ISRAEL : la méthode américaine arrivée à l'Office d'exécution
À propos de cet article : l'article repose sur des documents déposés dans les dossiers d'exécution, sur les décisions qui y ont été rendues et sur la page des canaux de service de Mizrahi Tefahot Leasing sur le site de la banque. Ce qui est rapporté au nom du client est sa position, et cela est dit explicitement. Les éléments d'identification ont été masqués. L'article n'affirme pas que l'une des personnes impliquées a commis une infraction. L'article a été rédigé avec l'aide de l'intelligence artificielle sur la base des documents, et sera mis à jour si une réponse est reçue.