Тот, кто ищет, как урегулировать долг в банке Mizrahi Tefahot, в итоге приходит к одному вопросу: сколько именно нужно заплатить. На странице каналов обслуживания Mizrahi Tefahot Leasing указаны «Заявка на урегулирование задолженности по платежам по кредиту», «Заявка на погашение кредита» и «Получение информации о кредите». Но урегулирование долга начинается с цифры, и если цифра неверна, то и урегулирование неверно.
Клиент банка решил не доверять цифре. Он запросил карточку счёта, сверил каждую строку в ней с решениями по исполнительным делам и нашёл две небольшие строки.
Первая называется «שכ״ט ב׳» (гонорар адвоката, этап Б), на сумму 21,456.50 шекеля. У неё нет номера дела, нет решения и нет заявления. Сумма с точностью до агоры совпадает с гонораром, который регистратор исполнительного производства отменил девятью месяцами ранее. Вторая строка содержит проценты, начисленные на ежедневный сбор, установленный решением, хотя в решении о процентах не было сказано ни слова.
Вместе это 22,068.79 шекеля. Кроме того, с залоговых средств на депозитном счёте суда были арестованы 4,000 шекелей, а в официальном отчёте о долге, в графе «Оплачено и вычтено из долга», значится: 0.
Вот как проверяют долг перед банком, шаг за шагом, и вот что дала эта проверка.
Что банк предлагает тем, кто хочет заплатить
Согласно странице каналов обслуживания Mizrahi Tefahot Leasing, заявка на урегулирование задолженности по платежам по кредиту подаётся только по телефону, в кредитный центр 076-8887080, с воскресенья по четверг с 8:15 до 18:30. На сайте можно подать заявку на погашение кредита и заявку на письмо о намерениях перед погашением. Заявка на снятие залога указана на странице как отдельная услуга.
В случае, описанном в статье, кредит был передан «на юридическое сопровождение» 1 апреля 2024 года с остатком 153,026.86 шекеля. Взыскателем по исполнительным делам выступает Mizrahi Tefahot Leasing Ltd., которую представляет адвокатское бюро Chen Fisher Gabbay. Были открыты дело по векселю и дело о залоге автомобиля. С этого момента каждый шекель добавляется к долгу через карточку счёта и заявления об увеличении долга.
Шаг 1: запросить карточку счёта и проверить, откуда взялась каждая сумма
По делу о залоге регистратор поручила управляющему имуществом, адвокату Виктору Фишеру из бюро Chen Fisher Gabbay, представить актуальную выписку остатка долга. 3 августа 2026 года была представлена карточка счёта Mizrahi Tefahot Leasing, сформированная 22 июля. Последняя строка в ней:

Две предыдущие строки с гонораром адвоката в карточке ссылаются на номер дела. Эта строка не ссылается ни на какое дело, ни на какое решение и ни на какое заявление. Она подняла остаток до 201,084.08 шекеля.
Сумма знакомая. 21 октября 2025 года, после того как выяснилось, что в момент, когда было заявлено о вручении предупреждения, клиент находился за пределами Израиля, регистратор исполнительного производства отменил производство по делу по векселю и написал:
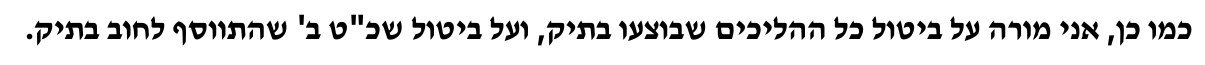
Тогда в исполнительном деле было зарегистрировано уменьшение на 21,456.50 шекеля. На 22 июля 2026 года ни в одном деле не было решения, которое снова разрешало бы такое начисление.
Что произошло, когда клиент спросил
10 августа клиент попросил регистратора дать указания управляющему имуществом, в том числе представить обоснование этой строки. 11 августа он направил ответственному за защиту частной жизни в банке Mizrahi Tefahot и в Mizrahi Tefahot Leasing запрос на ознакомление с информацией и её исправление согласно Закону о защите частной жизни (статьи 13 и 14). По его словам, ответа на этот запрос нет до сих пор.
Регистратор отметила в своём решении, что в карточку включён компонент гонорара адвоката, «хотя, по-видимому, этот компонент был отменён», и поручила взыскателю разъяснить причину. 25 августа в карточке появилась новая строка, «Отмена гонорара этапа Б согласно судебному решению», и остаток уменьшился ровно на эту сумму.

Объяснение поступило 31 августа в ответе, подписанном адвокатом Виктором Фишером, представителем взыскателя и управляющим имуществом:

«Техническое расхождение» является версией той стороны, в учёте которой появилась строка. Никакой документации к ней не приложено: ни системного журнала, ни имени того, кто вносил данные, ни документа, на котором основывалась строка. Клиент не принимает это объяснение. По его мнению, строка без источника, носящая название известного компонента и в точности сумму отменённого компонента, представляет собой строку, которую, если её заметят, можно будет назвать ошибкой, а если не заметят, взыскать. Какая из двух версий верна, может показать только внутренний учёт банка. Он представлен не был.
В тот же день, 31 августа, по делу по векселю было подано новое заявление о присуждении гонорара адвоката на этапе Б, и регистратор утвердил его 9 сентября «как запрошено». С этого момента у гонорара есть основание в решении. Но 22 июля, когда строка появилась в карточке, этого основания не существовало. Утверждение пришло через семь недель после строки, и только после того, как клиент её обнаружил.
Шаг 2: проверить заявления об увеличении долга
По делу о залоге 13 января 2026 года было установлено начисление 100 шекелей за каждый день, в который автомобиль не сдан, начиная с 19 января. Само начисление установлено решением, и оно не является предметом статьи. Проценты на это начисление решение не устанавливало.
В июне было подано заявление об увеличении долга. В приложенном аффидевите было написано лишь «с добавлением законных процентов», без ставки, без даты и без источника. В расчётном листе:
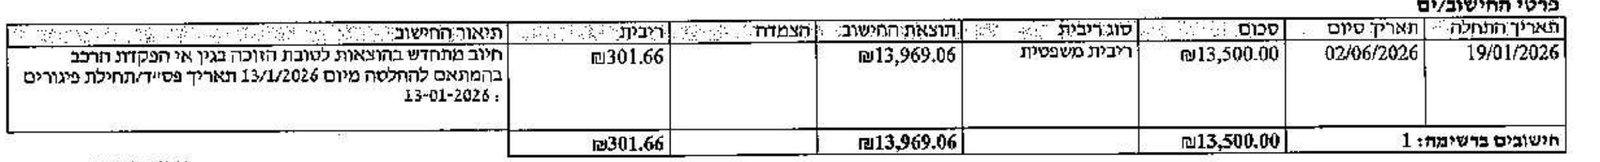
Расчёт не сходится. 13,500 плюс 301.66 дают 13,801.66 шекеля. В листе указано 13,969.06. Остаются 167.40 шекеля, которых нет ни в одной графе. Всего сверх ежедневного начисления добавлено 469.06 шекеля. 7 июля было утверждено увеличение долга на 13,969 шекелей, а строка процентов в решении не обсуждалась.
В сентябре было подано ещё одно заявление: 95 дней умножить на 100 шекелей, то есть 9,500 шекелей. В листе: 9,643.23.
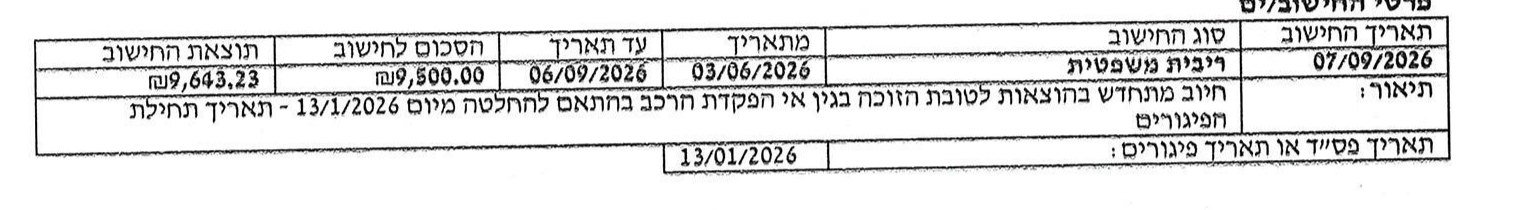
Лист ссылается на Закон о присуждении процентов и индексации. Но решение, которым было установлено начисление, процентов не присуждало. Клиент спросил, на основании какого решения или нормы закона добавлены проценты, какова их ставка, с какого момента они считаются и что означают 167.40 шекеля. На момент написания статьи решения по этим вопросам не принято.
Шаг 3: проверить, что все взысканные деньги зачтены
18 июня 2026 года, через две с половиной недели после того, как было отклонено его возражение против исполнения векселя, по делу по векселю были вынесены решения о реализации ареста у третьего лица. Одно из них касается залоговых средств, внесённых на депозит суда в рамках другого разбирательства.
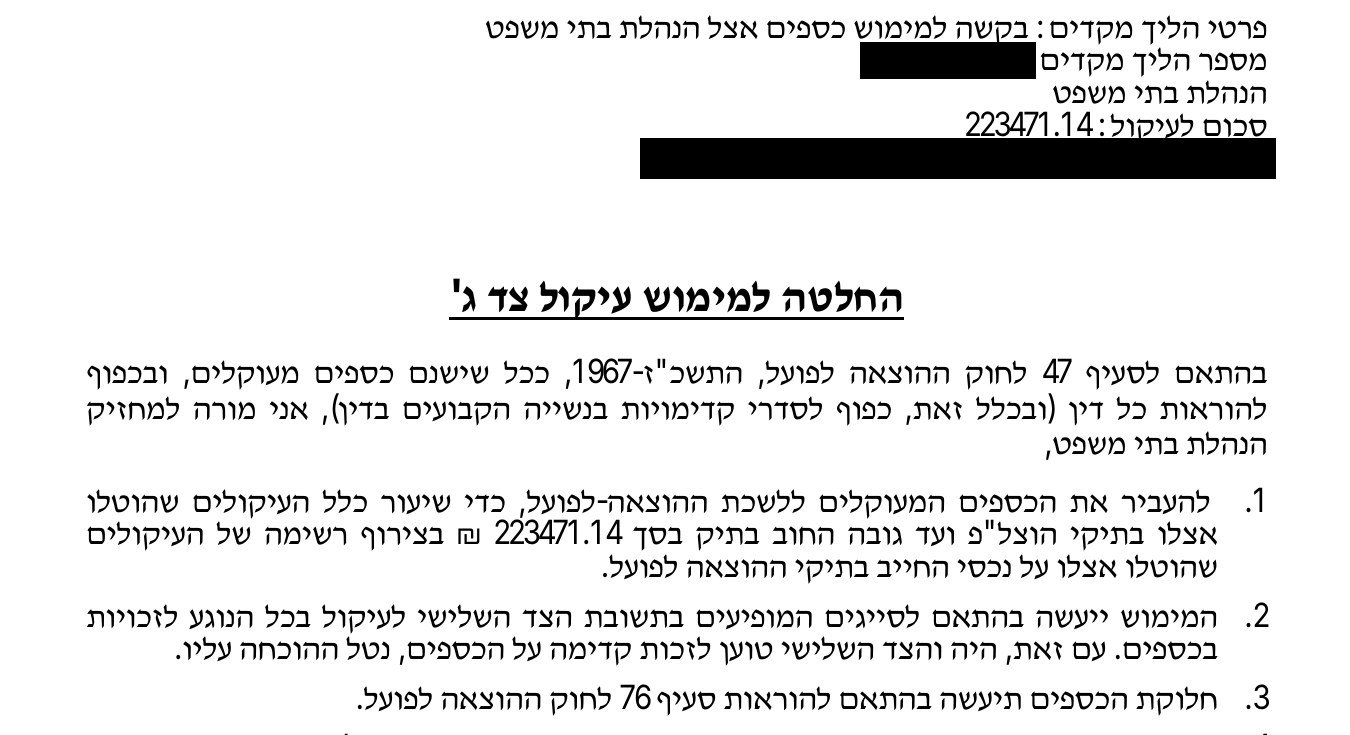
По словам клиента, из залога были взяты 4,000 шекелей. Достоверно известно то, что записано в отчёте о распределении долга Управления по исполнению и взысканию по делу по векселю, сформированном 20 сентября 2026 года, через три месяца после распоряжения о реализации:
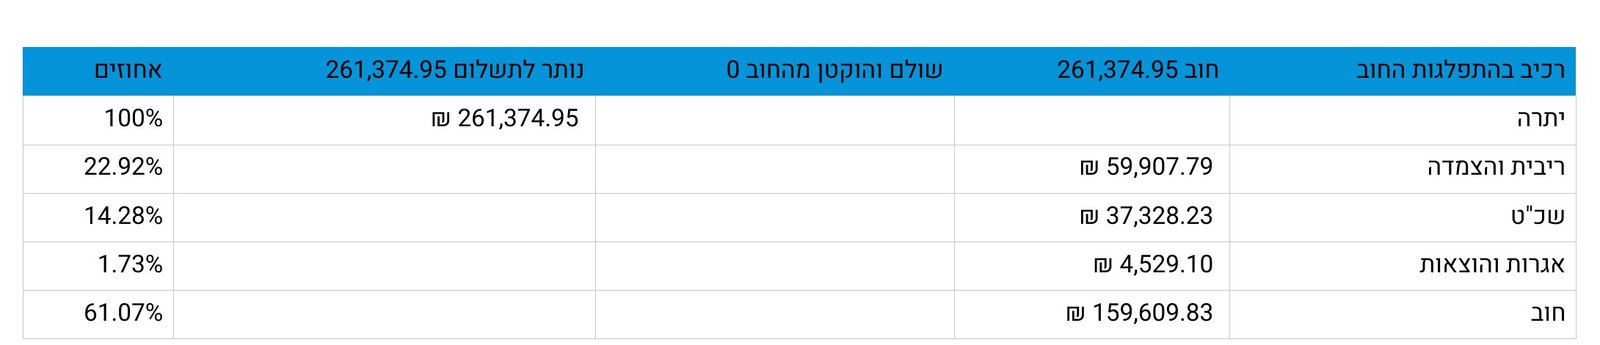
Ноль. Деньги не отражены как зачёт в счёт долга, и, по словам клиента, ему их тоже не вернули. Если они были переведены, они у кого-то находятся. Если не были, кто-то должен об этом сказать.
Расчёт
| Компонент | Сумма в шекелях | Источник |
|---|---|---|
| Строка «שכ״ט ב׳» без дела и без решения, 22.7.2026 | 21,456.50 | Карточка счёта Mizrahi Tefahot Leasing |
| Надбавка сверх ежедневного начисления, июньский лист (проценты 301.66 и необъяснённая разница 167.40) | 469.06 | Расчётный лист 3.6.2026 |
| Проценты на ежедневное начисление, сентябрьский лист | 143.23 | Расчётный лист 7.9.2026 |
| Итого | 22,068.79 | |
| Отдельно: арестованный залог, не отражённый как зачёт | 4,000.00 | Решение о реализации 18.6.2026, отчёт о долге 20.9.2026 |
Строка была удалена из карточки 25 августа, а новый гонорар утверждён 9 сентября. Эти два факта не закрывают вопрос. Они его заостряют: если такому начислению требовалось решение, чтобы войти в долг в сентябре, что внесло его в долг в июле?
Перед урегулированием долга: что стоит проверить
- Запросить полную актуальную карточку счёта и проверить, что рядом с каждым начислением есть номер дела, решение или заявление.
- Сравнить каждый компонент гонорара адвоката с решениями регистратора по делу, включая решения об отмене.
- В каждом заявлении об увеличении долга проверить, добавлены ли проценты, какова их ставка, с какого момента они считаются и присуждало ли их решение.
- В отчёте о распределении долга на сайте Управления по исполнению и взысканию сверить графу «Оплачено и вычтено из долга» с каждой суммой, которая была взыскана или арестована.
- Если информация неверна, подать в банк запрос на ознакомление и исправление согласно Закону о защите частной жизни (статьи 13 и 14) и сохранить подтверждение вручения.
Требуется ответ
От Mizrahi Tefahot Leasing и банка Mizrahi Tefahot:
- Кто внёс строку «שכ״ט ב׳» на 21,456.50 шекеля 22 июля 2026 года и на основании какого документа?
- Почему сумма с точностью до агоры совпадает с гонораром, отменённым в октябре 2025 года?
- Что такое «техническое расхождение при обновлении систем банка»? Когда оно было обнаружено, кто его обнаружил и где его документация?
- Появлялись ли подобные строки в карточках других клиентов, которые просили урегулировать долг?
- Почему не был дан ответ на запрос клиента от 11 августа на ознакомление с информацией и её исправление?
От адвокатского бюро Chen Fisher Gabbay, представителя взыскателя:
- На основании какого решения или нормы закона к ежедневному начислению добавлены проценты, которые решение от 13 января не присуждало?
- Каково происхождение 167.40 шекеля в июньском листе?
- Почему в сентябрьском листе 13 января указано как дата начала просрочки, ещё до того, как начисление началось?
От Управления по исполнению и взысканию и Администрации судов:
- Были ли переведены средства из залога на основании распоряжения о реализации от 18 июня? Сколько, когда и куда?
- Если были переведены, почему они не отражены как зачёт в счёт долга?
Клиент, который хочет заплатить, не должен становиться внутренним аудитором организации, взыскивающей с него деньги. Когда ему приходится это делать и он находит в карточке строку на 21 тысячу шекелей без источника, объяснение «техническое расхождение» не завершает проверку. Оно её только начинает.
Читайте также: Ложные отчеты банка Мизрахи-Тфахот · Sewer Service ISRAEL: американский метод, дошедший до исполнительного производства
О статье: статья основана на документах, поданных в исполнительные дела, на вынесенных по ним решениях и на странице каналов обслуживания Mizrahi Tefahot Leasing на сайте банка. То, что приводится от имени клиента, является его позицией, и это прямо указано. Идентифицирующие данные затёрты. Статья не содержит утверждения о том, что кто-либо из причастных совершил правонарушение. Статья написана с помощью искусственного интеллекта на основе документов и будет обновлена, если поступит ответ.