Quand personne ne vient réclamer l’argent, la banque est la seule à savoir qu’il est là. C’est là que le devoir de loyauté d’une banque est réellement mis à l’épreuve : non pas face à un client qui conteste, mais face à un compte dont personne ne parle. Le cadre juridique est présenté sur la page de la rubrique.
Toutes les citations proviennent de l’annexe 3 du rapport de la commission d’enquête parlementaire de la Knesset sur la localisation et la restitution des biens des victimes de la Shoah : « Résultats de l’examen à la banque Mizrahi Meuhad », établi par le cabinet d’expertise comptable Caspi Et Caspi entre décembre 2001 et juillet 2003. Les citations sont traduites de l’hébreu.
En bref
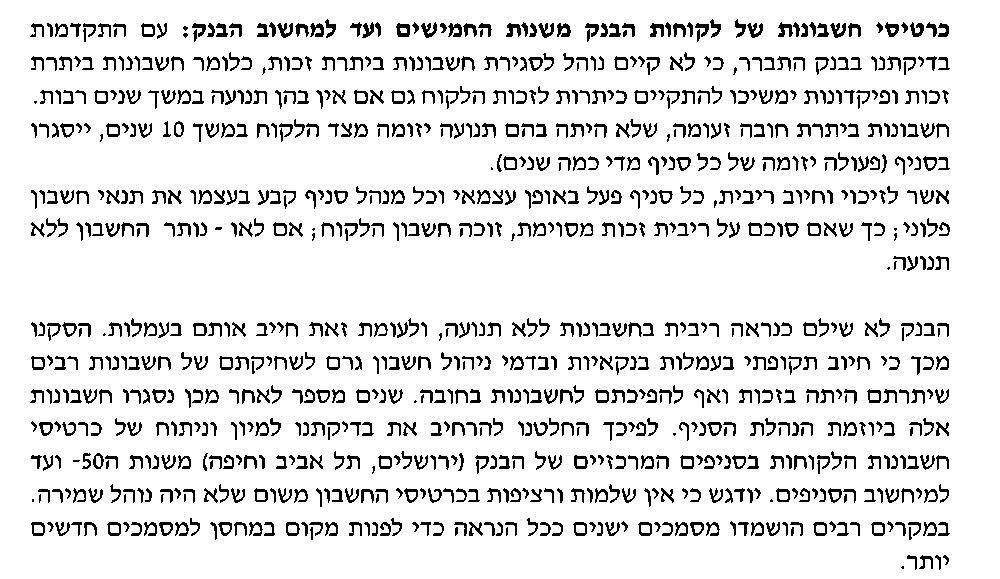
- La banque n’avait aucune procédure de clôture des comptes créditeurs. Un compte au « solde débiteur insignifiant », sans opération du client pendant 10 ans, était clôturé par l’agence.
- « La banque n’a apparemment pas versé d’intérêts sur les comptes sans mouvement, et leur a en revanche prélevé des frais. »
- Selon les auditeurs, les frais ont rongé des soldes créditeurs et les ont rendus débiteurs, puis ces comptes ont été clôturés.
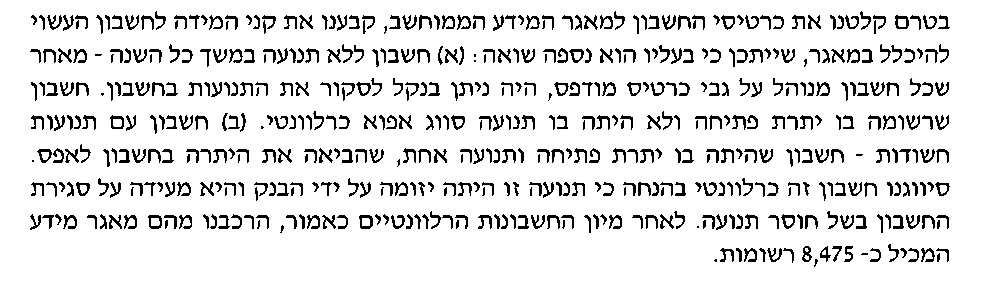
- À partir des fiches de comptes de Jérusalem, Tel-Aviv et Haïfa, les auditeurs ont constitué une base d’environ 8 475 fiches.
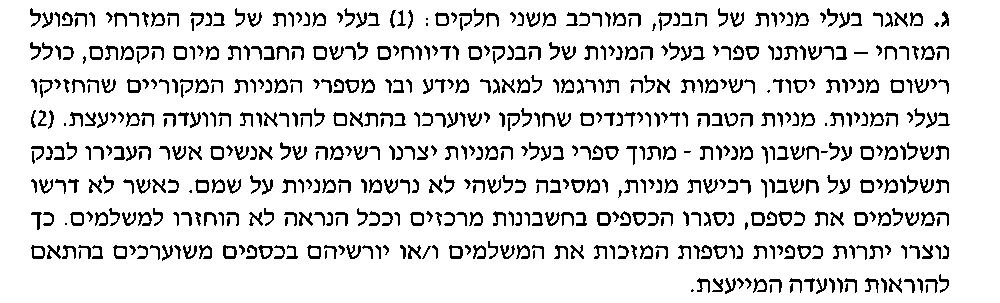
- 136 actionnaires ont payé des actions qui ne leur ont jamais été attribuées, et l’argent « n’a vraisemblablement pas été restitué ».
Comment un compte créditeur devient débiteur
Les auditeurs ont constaté qu’à la banque « il n’existe aucune procédure de clôture des comptes créditeurs ». Sur le papier, l’argent du client restait le sien même après des années sans mouvement. En revanche, « les comptes au solde débiteur insignifiant, sans opération à l’initiative du client pendant 10 ans, sont clôturés à l’agence ».
Les conditions d’intérêt n’étaient pas fixées par la direction : « chaque directeur d’agence fixait lui-même les conditions de tel ou tel compte ». D’où la constatation centrale : « La banque n’a apparemment pas versé d’intérêts sur les comptes sans mouvement, et leur a en revanche prélevé des frais. Nous en avons conclu que le prélèvement périodique de frais bancaires et de frais de tenue de compte a entraîné l’érosion de nombreux comptes créditeurs, et même leur transformation en comptes débiteurs. Quelques années plus tard, ces comptes ont été clôturés à l’initiative de la direction de l’agence. »
En clair : la règle interdisant de clôturer un compte créditeur ne l’a pas protégé. Les frais l’ont rendu débiteur, et pour les comptes débiteurs il existait une procédure de clôture.
8 475 fiches
À la suite de ce constat, les auditeurs ont étendu l’examen aux fiches de comptes des agences principales de Jérusalem, Tel-Aviv et Haïfa, des années 1950 jusqu’à l’informatisation des agences. Ils ont aussi classé comme pertinent « un compte avec un solde d’ouverture et un seul mouvement ramenant le solde à zéro », « en supposant que ce mouvement a été initié par la banque et indique la clôture du compte faute de mouvement ». La base ainsi constituée compte environ 8 475 fiches.
Le rapport lui-même nuance : « les fiches de comptes ne sont ni complètes ni continues, faute de procédure de conservation ». Nous avons consacré un article séparé aux documents perdus.
136 actionnaires ont payé sans recevoir d’actions
Selon le rapport, « une partie des actionnaires, qui avaient acheté leurs actions à l’étranger, ont aussi ouvert un compte à la banque et y ont déposé de l’argent pour des raisons sionistes ». Les auditeurs ont trouvé « 136 actionnaires ayant payé des droits sur des actions qui ne leur avaient pas encore été attribuées ».
Ce qu’est devenu l’argent, selon la synthèse du rapport : « Lorsque les payeurs n’ont pas réclamé leur argent, les fonds ont été clôturés dans des comptes centraux et n’ont vraisemblablement pas été restitués aux payeurs. »
Les dividendes ne peuvent pas non plus être reconstitués. Les documents remis au registre des sociétés jusqu’aux années 1980 « ont brûlé, de sorte que la distribution des dividendes et des avantages ne peut être reconstituée ». Les auditeurs ont écrit qu’il fallait « envisager l’indemnisation des actionnaires par un autre moyen ».
Les coffres
Sur les coffres, les auditeurs ont reçu deux versions. Le directeur du service juridique de la banque a déclaré que chaque agence ayant ouvert un coffre en informait l’Administrateur général et en conservait le contenu. Le chef de la sécurité a déclaré que son prédécesseur rassemblait le contenu des coffres forcés et le transférait à l’agence principale de Tel-Aviv. En conclusion, les auditeurs ont écrit : « Il est possible que les directeurs d’agence de l’époque aient vidé les coffres sans mouvement qui occupaient de la place, sans enregistrement adéquat. »
Ce que cela dit du devoir de loyauté
Quand le client ne vient pas, seule la banque sait qu’il y a de l’argent sur le compte, seule la banque décide de lui verser des intérêts, et seule la banque lui prélève des frais. Selon les constatations des auditeurs à la banque Mizrahi, ces décisions allaient toutes dans le même sens : pas d’intérêts, des frais prélevés, puis la clôture du compte.
Ce que nous ne savons pas
Les auditeurs ont écrit « apparemment ». C’est une conclusion tirée des fiches de comptes, non un document de la direction de la banque. Le rapport ne détaille aucun compte précis érodé puis clôturé, et ne donne pas le total des frais. Les bases de noms ne contiennent pas nécessairement des noms de victimes de la Shoah, car selon les instructions de la commission les auditeurs n’ont pas été autorisés à les croiser avec la base de Yad Vashem. La banque a contesté une partie des conclusions de la commission et, en 2012, a versé 9,5 millions de shekels dans le cadre d’une transaction, sans reconnaître de responsabilité.
Réactions
Toute réaction de la banque Mizrahi Tefahot sera publiée ici intégralement.
Les documents
- Annexe 3 du rapport : l’examen de la banque Mizrahi, pages choisies (PDF, hébreu)
- L’annexe 3 complète sur le site de la Knesset (PDF, hébreu)
Article fondé sur l’annexe 3 du rapport de la commission d’enquête parlementaire sur la localisation et la restitution des biens des victimes de la Shoah, pages 5, 6, 7, 17 et 18. Citations traduites de l’hébreu. La version hébraïque fait foi. Ceci n’est pas un avis juridique.