Когда за деньгами никто не приходит, только банк знает, что они там есть. Именно здесь по-настоящему проверяется обязанность доверия банка: не перед клиентом, который спорит, а перед счётом, о котором никто не спрашивает. Правовая основа изложена на странице раздела.
Все цитаты взяты из приложения 3 к отчёту парламентской следственной комиссии Кнессета по розыску и возврату имущества жертв Холокоста: «Результаты проверки в банке Мизрахи Меухад», подготовленного аудиторской фирмой «Каспи эт Каспи» с декабря 2001 по июль 2003 года. Цитаты переведены с иврита.
Коротко
- Порядка закрытия счетов с положительным остатком в банке не было. Счёт с «ничтожным отрицательным остатком», по которому клиент 10 лет не совершал операций, закрывало отделение.
- «Банк, по-видимому, не платил проценты по счетам без движения и при этом взимал с них комиссии».
- По выводу аудиторов, комиссии съедали положительные остатки и превращали их в долг, после чего такие счета закрывались.
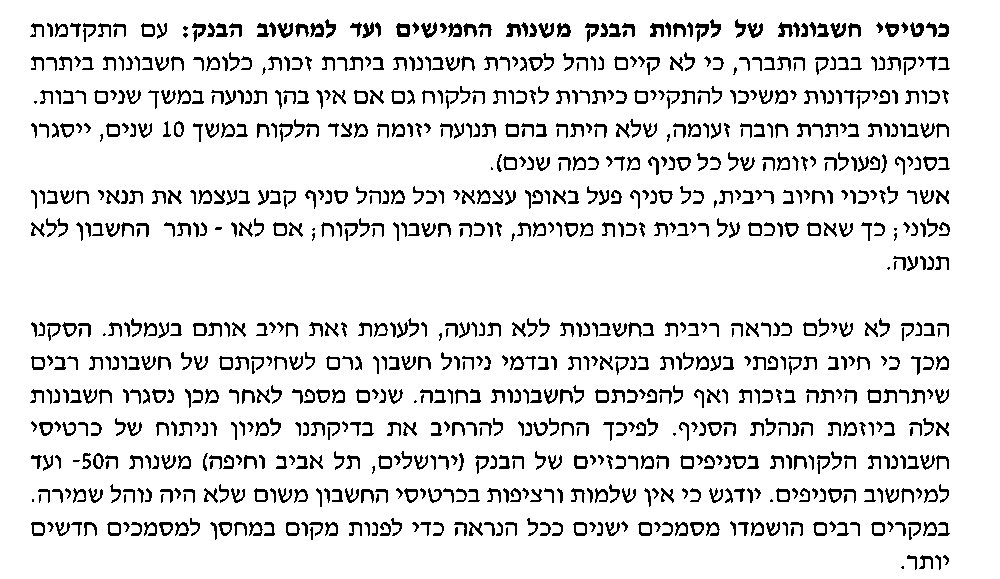
- По карточкам счетов в Иерусалиме, Тель-Авиве и Хайфе аудиторы составили базу примерно из 8 475 записей.
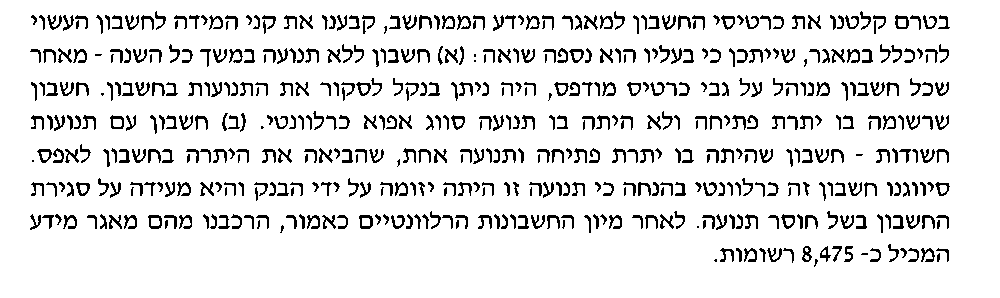
- 136 акционеров заплатили за акции, которые им так и не выделили, и деньги, «по всей видимости, не были возвращены».
Как положительный счёт становится отрицательным
Аудиторы установили, что в банке «не существует порядка закрытия счетов с положительным остатком». На бумаге деньги клиента оставались его деньгами даже после многих лет без движения. Зато «счета с ничтожным отрицательным остатком, по которым клиент не совершал операций в течение 10 лет, закрываются в отделении».
Условия по процентам устанавливало не руководство: «каждый управляющий отделением сам определял условия того или иного счёта». Отсюда главный вывод: «Банк, по-видимому, не платил проценты по счетам без движения и при этом взимал с них комиссии. Мы пришли к выводу, что периодическое списание банковских комиссий и платы за ведение счёта привело к истощению многих счетов с положительным остатком и даже к превращению их в счета с долгом. Через несколько лет эти счета закрывались по инициативе руководства отделения».
Проще говоря: правило, запрещавшее закрывать положительный счёт, его не защитило. Комиссии превращали его в счёт с долгом, а для таких счетов порядок закрытия уже был.
8 475 записей
После этого вывода аудиторы расширили проверку на карточки счетов главных отделений в Иерусалиме, Тель-Авиве и Хайфе, с 1950-х годов до компьютеризации отделений. «Релевантным» они считали и «счёт с начальным остатком и одной операцией, обнулившей остаток», «исходя из предположения, что эта операция была инициирована банком и свидетельствует о закрытии счёта из-за отсутствия движения». Итоговая база содержит около 8 475 записей.
Сам отчёт оговаривает: «в карточках счетов нет полноты и непрерывности, поскольку не было порядка их хранения». Об утраченных документах мы писали в отдельной статье.
136 акционеров заплатили и не получили акций
Согласно отчёту, «часть акционеров, купивших акции за границей, также открыла счёт в банке и внесла на него деньги из сионистских побуждений». Аудиторы обнаружили «136 акционеров, заплативших за права на акции, которые ещё не были им выделены».
Что стало с деньгами, по итоговой части отчёта: «Когда плательщики не востребовали свои деньги, средства были закрыты на центральных счетах и, по всей видимости, не возвращены плательщикам».
Восстановить и дивиденды невозможно. Документы, переданные регистратору компаний до 1980-х годов, «сгорели, поэтому восстановить распределение дивидендов и льгот невозможно». Аудиторы написали, что «вопрос о компенсации акционерам следует рассмотреть иным путём».
Банковские ячейки
О сейфовых ячейках аудиторы услышали две версии. Начальник юридического отдела банка сообщил, что каждое отделение, вскрывшее ячейку, уведомляло генерального опекуна и хранило содержимое у себя. Главный офицер безопасности сообщил, что его предшественник собирал содержимое вскрытых ячеек и передавал его в главное отделение в Тель-Авиве. В итоге аудиторы написали: «Возможно, тогдашние управляющие отделениями освобождали ячейки без движения, занимавшие место, и делали это без надлежащего учёта».
Что это говорит об обязанности доверия
Когда клиент не приходит, только банк знает, что на счёте есть деньги, только банк решает, начислять ли проценты, и только банк списывает комиссии. По выводам аудиторов в банке «Мизрахи», все эти решения работали в одну сторону: проценты не платились, комиссии списывались, счёт закрывался.
Чего мы не знаем
Аудиторы написали «по-видимому». Это вывод из карточек счетов, а не документ руководства банка. В отчёте не описан конкретный счёт, который истощился и был закрыт, и нет общей суммы комиссий. Базы имён не обязательно содержат имена жертв Холокоста: по указанию комиссии аудиторам не разрешили сверить их с базой «Яд ва-Шем». Банк оспорил часть выводов комиссии и в 2012 году выплатил 9,5 млн шекелей по мировому соглашению, не признавая ответственности.
Ответы
Ответ банка Мизрахи-Тфахот, если он поступит, будет опубликован здесь полностью.
Документы
- Приложение 3 к отчёту комиссии: проверка банка «Мизрахи», избранные страницы (PDF, иврит)
- Полное приложение 3 на сайте Кнессета (PDF, иврит)
Статья основана на приложении 3 к отчёту парламентской следственной комиссии по розыску и возврату имущества жертв Холокоста, стр. 5, 6, 7, 17 и 18. Цитаты переведены с иврита. Ивритская версия статьи имеет преимущественную силу. Это не юридическая консультация.