Vous avez pris un prêt auto chez Igud Leasing ? Il est aujourd'hui chez Mizrahi Tefahot Leasing Ltd, filiale de la banque Mizrahi Tefahot. Un dossier montre ce qui se passe quand on veut rembourser un tel prêt, et il contient un écart difficile à expliquer.
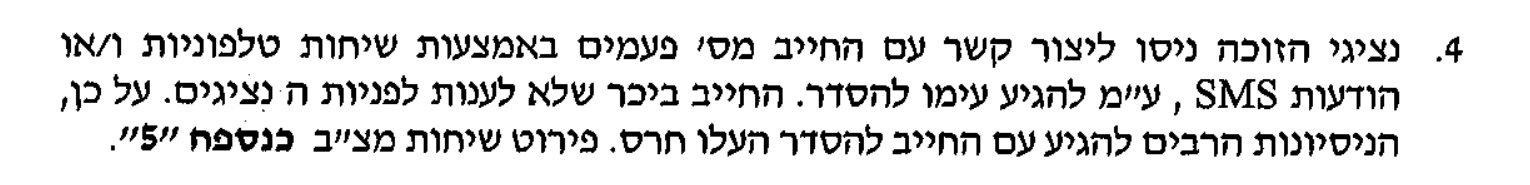
En juin 2024, Mizrahi Tefahot Leasing a demandé à l'Autorité d'exécution et de recouvrement de réaliser le gage sur la voiture et de nommer un séquestre. Elle l'a demandé sans la présence de l'emprunteur et avant qu'un avertissement lui soit remis. La demande était accompagnée d'une attestation de Yaniv Perlov, employé de la société. Le paragraphe 4 indique que les représentants de la société ont tenté de le joindre « à plusieurs reprises » et que « le débiteur a préféré ne pas répondre aux démarches des représentants ».
Trois documents de la même période racontent autre chose :
- Les 14 et 17 avril 2024, l'emprunteur a envoyé deux courriels à des adresses de Mizrahi Tefahot. Dans le premier, il demandait comment connaître le solde du prêt. Dans le second, il écrivait : « Je veux rembourser le prêt et vendre la voiture moi-même », et demandait le montant du solde. Son numéro de portable figure dans la signature des deux courriels.
- Le 2 mai 2024, l'emprunteur a échangé sur WhatsApp avec le cabinet d'avocats Chen Fisher Gabbay, qui représente la société. Il a donné son adresse électronique et une copie de son passeport et a écrit qu'il était à l'étranger. Le cabinet lui a envoyé le montant de la dette.
- Le 10 décembre 2024, le cabinet Chen Fisher Gabbay a contacté l'emprunteur sur WhatsApp, au même numéro de portable. Il a répondu le jour même.
L'attestation a été signée 39 jours après l'échange avec le cabinet. Elle a été certifiée devant Maître Victor Fisher, avocat de la société. À la suite de la demande, Maître Fisher a été nommé séquestre de la voiture.
Que dit la loi sur la bonne foi dans l'exécution d'un contrat ?
L'article 39 de la loi israélienne sur les contrats (partie générale) de 1973 dispose : « L'obligation née d'un contrat doit être exécutée de manière usuelle et de bonne foi, et il en va de même de l'exercice d'un droit né d'un contrat ».
La seconde partie de l'article est l'essentiel ici. Le droit de réaliser un gage, d'exiger le remboursement immédiat et de demander un séquestre naît du contrat. L'article impose de l'exercer lui aussi de bonne foi. L'article 61(b) de la même loi étend ses dispositions, dans la mesure appropriée, aux actes juridiques qui ne sont pas des contrats.
La question est simple : une société peut-elle déclarer qu'un emprunteur ne répond pas, alors qu'elle et ses avocats détiennent ses demandes écrites, son adresse électronique, son numéro de portable et des échanges en cours ?
L'emprunteur voulait rembourser. Qu'est devenue sa demande ?
Le premier courriel a été envoyé le 14 avril 2024 à l'adresse du support de Mizrahi Tefahot Leasing, sur le domaine de la banque. L'emprunteur demandait comment vérifier les données de la voiture, les dettes et le solde du prêt.
Le second courriel a été envoyé le 17 avril 2024 à une employée, à une adresse de Mizrahi Tefahot. L'emprunteur écrivait que le prêt avait été pris auprès de la banque Igud et qu'après la fusion avec Mizrahi Tefahot « le contact avec l'emprunteur a été coupé ». Il ajoutait que son agence n'avait pas réussi à localiser le prêt et qu'il n'était pas en Israël. Il demandait « le montant final pour solder le prêt ».
Selon l'emprunteur, aucun des deux courriels n'a reçu de réponse. Aucune réponse de ce type n'a été produite dans les dossiers d'exécution. Dans l'échange du 2 mai 2024, l'emprunteur a écrit au cabinet que la banque lui avait dit n'avoir aucun prêt auto à son nom.
« Nous avons tenté de vous joindre » : de quoi disposait la société ?
Au 10 juin 2024, jour de la signature de l'attestation, la société et son cabinet disposaient de :
- Deux courriels de l'emprunteur, avec son numéro de portable dans la signature.
- L'adresse électronique de l'emprunteur.
- Un échange WhatsApp avec le cabinet Chen Fisher Gabbay du 2 mai 2024, avec une copie du passeport et l'information que l'emprunteur était à l'étranger.
- Un montant de dette que le cabinet lui-même a communiqué le 9 mai 2024 : 153 263,10 shekels, « non définitif ».
L'attestation ne mentionne ni les courriels ni l'échange. Au lieu de cela, le paragraphe 6 évoque une « crainte élémentaire » que, s'il apprenait la demande, l'emprunteur fasse disparaître la voiture. C'est la raison donnée pour agir sans l'en informer.
Les pièces du dossier montrent un emprunteur qui s'est manifesté de lui-même, a demandé le montant du solde et a écrit qu'il voulait vendre la voiture lui-même pour rembourser le prêt.
Et ensuite ?
Le 10 décembre 2024, le cabinet Chen Fisher Gabbay a écrit à l'emprunteur sur WhatsApp : « nous avons tenté de vous joindre sans succès », et lui a demandé d'appeler le cabinet. Il a répondu le jour même : « Je suis à l'étranger depuis novembre 2023. De quoi s'agit-il ? ».
Six jours plus tôt, le 4 décembre 2024, un autre dossier contre l'emprunteur avait été enregistré auprès de l'Autorité d'exécution, un dossier de billet à ordre. L'échange n'en disait rien.
Le 22 décembre 2024, 12 jours après l'échange, le nouveau dossier indiquait qu'un avertissement avait été remis en main propre à l'emprunteur et qu'il avait « refusé de signer ». Le rapport a été déposé par Naamneh Salameh, « Naamneh Salameh Remises judiciaires ». La remise a été déclarée à « Batzra 16 », une adresse qui n'existe pas.
Le 21 octobre 2025, le greffier de l'exécution a constaté que l'emprunteur se trouvait hors d'Israël et a annulé toutes les procédures et restrictions du dossier.
Affirmation contre document
- Affirmation : les représentants ont tenté de le joindre et l'emprunteur a préféré ne pas répondre (attestation, 10.6.2024). Document : l'emprunteur a écrit deux fois à la société en avril 2024 et a échangé avec ses avocats en mai 2024.
- Affirmation : il existe une crainte que l'emprunteur fasse disparaître la voiture (attestation, paragraphe 6). Document : l'emprunteur a écrit vouloir vendre la voiture pour rembourser le prêt et a demandé le montant du solde.
- Affirmation : « nous avons tenté de vous joindre sans succès » (cabinet Chen Fisher Gabbay, 10.12.2024). Document : le message a été envoyé sur le portable de l'emprunteur, qui a répondu le jour même.
- Affirmation : l'avertissement a été remis à l'emprunteur à Batzra (rapport de remise, 22.12.2024). Document : le 21.10.2025, le greffier a constaté que l'emprunteur était hors d'Israël et a annulé les procédures.
Ce que l'article n'affirme pas
Cet article ne traite pas de la question de savoir si l'emprunteur doit de l'argent ni combien. Dans une procédure de billet à ordre, le tribunal a jugé ne pas trouver de contestation étayée de la dette. La question ici est autre : comment la dette a été recouvrée, et ce qui a été déclaré aux autorités sur le contact avec l'emprunteur.
Questions restées ouvertes
- Pourquoi les courriels des 14 et 17 avril 2024, qui demandaient le montant du solde, sont-ils restés sans réponse ?
- À quel numéro ont été passés les appels mentionnés dans l'attestation ? Selon l'emprunteur, le relevé joint à l'attestation n'indique aucun numéro.
- Pourquoi l'attestation ne mentionne-t-elle pas l'échange du 2 mai 2024 avec le cabinet ?
- Comment une remise en main propre a-t-elle pu être déclarée à une adresse qui n'existe pas ?
Questions fréquentes
Qui détient aujourd'hui les prêts auto d'Igud Leasing ?
La banque Mizrahi Tefahot présente sur son site Mizrahi Tefahot Leasing Ltd comme « anciennement Igud Leasing Ltd ». L'attestation de la société indique qu'elle s'appelait Igud Leasing et a changé de nom.
Peut-on rembourser par anticipation un prêt auto chez Mizrahi Tefahot Leasing ?
Selon l'emprunteur dans ce dossier, son contrat prévoit un droit de remboursement anticipé. Il faut faire la demande par écrit, demander une lettre de solde et garder une copie de chaque démarche.
Quel est le téléphone de Mizrahi Tefahot Leasing ?
Le site de la banque Mizrahi Tefahot indique un numéro de service et de recouvrement : 076-8887080. Adresse : 13 rue Abba Hillel Silver, Lod.
Que faire si la société affirme ne pas avoir pu vous joindre ?
Conserver chaque courriel, message et appel avec la société et ses avocats, avec les dates. Dans ce dossier, ce sont les échanges écrits qui ont montré que l'affirmation ne correspondait pas aux documents.
À lire aussi: Mizrahi Tefahot Leasing téléphone ? · Comment savoir combien on doit vraiment à la banque Mizrahi Tefahot ? · Les faux rapports de la banque Mizrahi Tefahot · Il a demandé à reporter un paiement en temps de guerre, et s'est retrouvé interdit de sortie du territoire · Sewer Service ISRAEL : la méthode américaine arrivée à l'Office d'exécution
Sources : attestation du 10.6.2024 dans le dossier de gage 515509-06-24. Courriels des 14.4.2024 et 17.4.2024. Échanges WhatsApp avec le cabinet Chen Fisher Gabbay des 2.5.2024 et 10.12.2024. Rapport de remise du 22.12.2024 et relevé des événements du dossier de billet à ordre 506468-12-24. Décision du greffier de l'exécution du 21.10.2025. Loi sur les contrats (partie générale), 1973, articles 39 et 61(b).
À lire également
- Recouvrement de créances Mizrahi Tefahot : comment une demande de solder une dette est-elle devenue un mandat d'amener ?
- Les faux rapports de la banque Mizrahi Tefahot
- Atteinte illicite à la vie privée : une « signification complète » qui n'a jamais eu lieu
- Il a demandé à reporter un paiement en temps de guerre, et s'est retrouvé interdit de sortie du territoire